1994 年,前 Salomon Brothers 債券交易主管 John Meriwether 創立長期資本管理公司(LTCM),合夥人裡有兩位諾貝爾經濟學獎得主——Myron Scholes 與 Robert Merton,還有前聯儲會副主席 David Mullins。這是金融史上智力密度最高的一支團隊,沒有之一。
他們的核心交易叫國債收斂套利 : 同樣是美國國債,「新發行」與「舊發行」)之間有一個微小價差。LTCM 買便宜的舊券、沽貴的新券,賭這個價差最終收斂。 這個策略本身非常漂亮 : 市場中性、不賭利率方向、數學上極度紮實。頭三年,他們幾乎把市場寫成了自己的證明題。
四年後,他們破產了。
1998 年,LTCM在短短幾個月內虧掉約 46 億美元,由於部位太大,牽連甚廣,最後逼得聯準會召集 14 家大銀行夾錢,才收拾乾淨。
連發明期權定價模型的諾貝爾獎得主,都會輸到要全世界出手收尾,問題到底出在哪?
一、對的策略,錯的倉位
策略本身並沒有錯——價差最後確實如他們所料地收斂了,連巴菲特當時都想把那批部位接手過來。看得準、策略也對,為什麼還會連人帶車撞毀?答案是兩個字:倉位。
這套策略的單筆利潤只有 10 到 15 個基點,為了提高回報,他們用了極高的槓桿。1998 年俄羅斯國債違約,價差短暫反向擴大,高槓桿迅速吞噬了所有本金。他們撐不到策略被證明是對的那天,就已經被清洗出局。
看得準的策略,他們有;撐到最後的本錢,他們沒有。所以問題不在「看不看得準」,而在於「這一注,該押多重?」
押太輕,對了也賺不到;押太重,一次逆風就把你洗出場。那一注到底該押多少,有沒有精確答案?
二、凱利公式
解掉「該下多大注」的,是 Kelly Criterion(凱利公式)。1956 年,貝爾實驗室一位研究訊號雜訊的物理學家 John Kelly 推導出來。隨後由數學家 Edward Thorp 把這條公式帶上 21 點賭桌,再帶進華爾街。
Thorp 旗下的對沖基金二十年年化回報 ~ 20%,幾乎沒有一個虧損年份。
它要解的問題跟「期望值最大化」(Maximize Expected Gain) 不一樣。若只追求單次賺最多,數學會叫你 all-in;但只要輸一次,你就歸零。Kelly 要解決的是「長期複利後的財富增長最快」,因此它天生把「避免破產」視為第一要務:優勢越大下越多,但永遠留住本金。公式如下:
其中 p 是勝率(conviction),b 是賠率(贏賺幾倍 ÷ 輸蝕幾倍)。它告訴你單一注該押資金的百分之幾。
把 OXY 代進去。2020 年疫情油價暴跌,我的判斷是約 10 美元進場、看 80 美元——賭贏,本金翻約 7 倍(賺 +7.0);賭輸,最壞是公司破產、本金全沒(蝕 −1.0)。勝率我給到 9 成。
先算賠率 b——贏能賺多少倍 ÷ 輸會蝕多少倍:
再把勝率 p = 0.90、b = 7 代進 Kelly:
把帳戶的 89% 壓在單一隻股票上?好像有點不妥。
問題不在公式——Kelly 算得分毫不差。問題在我餵進去的那個 9 成。公式有多準,取決於你給的勝率有多準;而勝率不是市場報給你的客觀數字,是我自己拍腦袋估出來的。人對自己的判斷,幾乎永遠偏樂觀:我以為的 9 成,真實也許只有 7 成。Kelly 忠實地照單全收,把我那份過度自信,原封不動放大成一個過重的倉位。
所以 Thorp 不會直接用算出來的數字,而是把它打對折(half-Kelly)。這不是不信任公式,而是替「我沒有自己以為的那麼準」留一道緩衝。打完折,OXY 的注碼從 89% 收斂到約 44%——還是重倉,但留了犯錯的餘地。
三、分散即Alpha
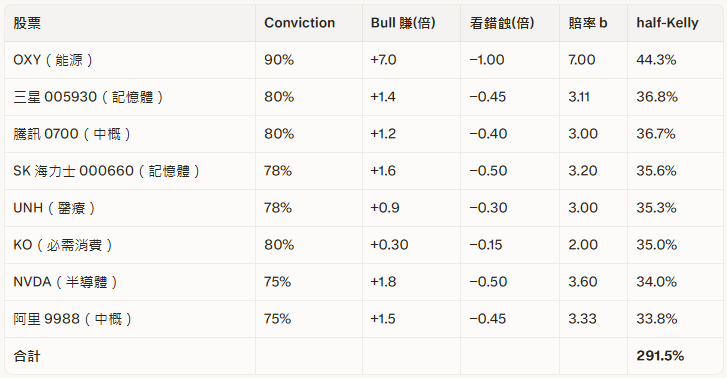
然而,你有信心的股票可能不止一隻。假設帳戶有 100 萬美元,假設你看好以下八檔股票,每檔估出賺幾倍、蝕幾倍、以及 conviction,逐一代進 Kelly 再打對折(half-Kelly),得出這張名單:
註:僅為示範,不是投資建議
你大概一眼就看出問題了:八個 half-Kelly 加起來接近 300%,意味著照單全收等於開了近三倍槓桿。光靠 Kelly 一條公式,你只會得出一個必爆倉的瘋狂組合。
那應該怎麼辦 ? 是不是應該挑賠率最高的那一兩隻——例如 OXY——然後 all in,其餘統統不要?火力集中,回報豈不是最大?
這個念頭,正是價值投資圈吵了幾十年的老問題——集中,還是分散?
最常被搬出來替「集中」背書的,是巴菲特。「找到一家好公司就重押、長期持有」幾乎成了信條。但有趣的是,巴菲特自己回報最驚人的那段日子,紀錄卻說了另一個故事。
Buffett Partnership 年代(1957–1968),年化回報約 31.6%、十二年無一虧損年,把同期年化僅約 9.1% 的道指遠遠甩在後面——而那段傳奇回報,靠的根本不是重倉。1961 年底,他的組合裡有十五到二十個持倉:核心的「generals」也只有五六隻押到 5%–10%,後面還跟著十多隻小倉,外加一批套利型的 workouts。
另外,他刻意把資金分到三個彼此、以及與大市都低相關的籃子——generals、workouts、controls——好讓一個籃子失手時,另外兩個頂得住;其中 workouts 幾乎不跟大盤連動。
換句話說,真正創造那段傳奇回報的,是一籃子彼此分散、低相關的賭注。
在 102 : 北極星,我們討論到,做投資研究的終極目的,是極大化 Return / Risk(風險調整後回報)。多數人只顧極大化分子(Return),卻忘了算式的另一半——把分母(風險)做小。而縮小分母最強的武器,就是分散。
量化巨頭 Richard Grinold 與 Ronald Kahn 在《Active Portfolio Management》把這件事寫成了一條公式:
IR(Information Ration 資訊比率):每承擔一單位風險,換來多少超額報酬。
IC(Information Coefficient 資訊係數):你選股的準確度。
BR(Breath 廣度):你下了多少個賭注。
選股能力(IC)不變,只要把賭注的數目堆上去,風險調整後的回報就會往上爬。Buffett Partnership 那一籃子分散的持倉,正是 √BR 在起作用——這也解釋了,為什麼他持股那麼多,超額回報仍然驚人。
對於真正有優越選股能力的投資者 ( IC 資訊係數為正 ) 來說,分散不是「為求安全、犧牲回報」的妥協,而是在創造 alpha——統計學上有顯著意義的 alpha。
但道理講通,落到帳戶上,這仍是一道未解的算術題:手上這八隻,每一隻到底該佔幾多 percent?
四、找出重複的賭注
Grinold-Kahn 公式,藏著一個關鍵的字眼:√BR 裡的 BR,數的不是「賭注的數目」,而是彼此獨立的賭注的數目。
所謂獨立,是指輸贏由完全不同的原因驅動——一個押對、另一個押錯,機率互不影響。反過來,如果兩隻股票每次都一起漲、一起跌,那它們表面是兩個賭注,骨子裡只是同一個賭注下了兩次,對 BR 毫無貢獻。
舉個最直白的例子:三星與 SK 海力士。名義上是兩家公司,但都是記憶體晶片廠,景氣好時回報一起往上、回調時一起往下;同時放進倉位,等於同一個方向押了兩次。
而 Kelly 對這件事一無所知。它逐一回答的,是「這一隻股票,單獨來看,該下多重?」——從來不會問你:手上另外七隻,跟它是不是其實在講同一個故事。
所以之後要做的事,是先分清楚這八隻裡面,哪些是獨立的賭注,哪些只是重複的賭注。要分清楚,就得先有一把尺,量出兩隻股票到底有多像。
這把尺,統計學上叫做相關性(correlation)。
它是一個介乎 −1 到 +1 的數字。+1 是貼身雙胞胎,齊升齊跌;0 是各行各路,互不相干;−1 是天生對手,一個漲、另一個必跌。它量的不是「同不同行」或「感覺會不會一起動」,而是拉兩隻股票過去的回報數據來對比——數字越接近 +1,名義上的兩隻股票,方向上就越是同一個賭注。
把每一對的回報相關性,整理成一張相關性矩陣(Correlation Matrix)。矩陣的每一格,就是該對股票歷史回報的相關性數字:
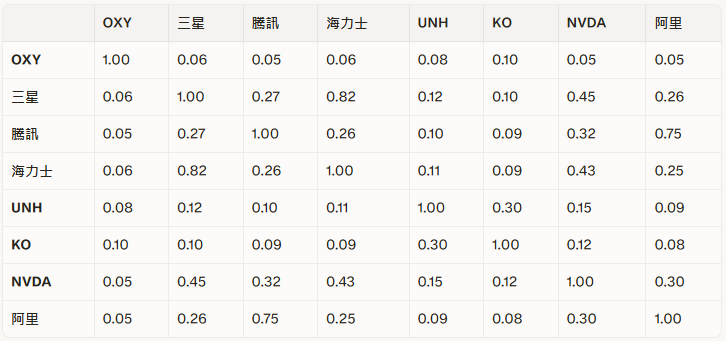
註:數字僅為示範。對角線恆為 1.00,代表自己與自己完全相關。
阿里對騰訊是 0.75,同為中概股,方向高度一致
三星與 SK 海力士高達 0.82——同一條記憶體景氣循環,齊升齊跌,是表裡最貼身的一對雙胞胎
NVDA 對它們也有 0.43–0.45,同為AI 股票連動。
相對地,OXY(油價驅動)對其他七隻的相關性都壓在 0.05–0.10 之間,是名單裡最極端的獨行俠
UNH 與 KO 則自成一個低相關的防守角落(彼此 0.30,與科技、中概都很疏遠)。
現在我們手上有兩組數字:第三節那張原始名單的 half-Kelly(每隻單獨的下注強度),以及這張記錄誰跟誰齊升齊跌的相關性矩陣。那麼,我們怎樣把兩者合成最終的權重?
獨立加碼 | 重複打折
答案是逆矩陣:
μ 是每隻股票的預期超額回報(對應你算 Kelly 時的看好程度),Σ 是回報的協方差矩陣(相關性矩陣的有量綱版本),而 Σ⁻¹ 就是它的逆矩陣。
關鍵在 Σ⁻¹ 這一步。直接看 μ,每隻股票都是獨立的看好程度;乘上逆矩陣後,公式會自動做兩件事:
替重複的賭注「打折」。 三星、SK 海力士、NVDA 的 half-Kelly 都有 34~37%,但因為彼此高度相關(尤其三星/海力士 0.82),逆矩陣察覺它們大半時間在講同一個故事,於是把三隻一起往下壓——避免你為同一個賭注付了兩次、三次錢。
替獨立的賭注「加碼」。 OXY 跟誰都不齊動,逆矩陣判斷它能真正降低組合波動,於是把權重往上推。
用一個最乾淨的兩股例子感受一下。假設兩隻看好程度一模一樣,相關性為 ρ。手算逆矩陣會得出,各自的權重會被乘上一個係數:
當 ρ = 0(完全獨立),係數是 1,不打折;當 ρ = 0.75(像阿里、騰訊),係數跌到約 0.57,兩隻同時被砍掉四成多;當 ρ 趨近 1(像三星與 SK 海力士),係數趨近 0.5,等於系統強迫你把「兩注」當「一注」來下。
把這套邏輯套回我們那八隻股票:
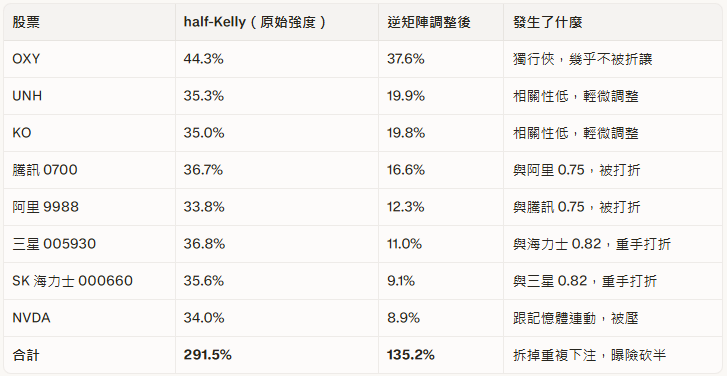
數字僅為示範。
原本八隻 half-Kelly 都擠在 34~45% 之間、難分高下;經逆矩陣一處理,記憶體三兄弟(三星、海力士、NVDA)被壓到個位數,中概雙胞胎(騰訊、阿里)也被砍掉一半,而真正的獨行俠 OXY 幾乎原封不動。八張看似平起平坐的成績單,第一次排出了真實的輕重——重複的賭注退到後排,獨立的賭注浮上前排。曝險也從 291.5% 自動收斂到 135.2%。
逆矩陣在數學上執行一條我們同意的規則:越多重複的賭注,每注越要縮水;越獨立的賭注,越值得加重。 但它調好的只是相對比例,總量還是這過了 100% ——這就要靠最後兩步。
五、收口
逆矩陣解決了「誰重誰輕」,卻沒解決「加起來是多少」——上一節那 143.0%,仍帶著近 1.4 倍槓桿。
正規化(Normalization)做的就是這一步校正:把每隻股票的權重,同除以總和,按原本比例縮放到加總剛好 100%。
替主表再加一欄——正規化後的權重:
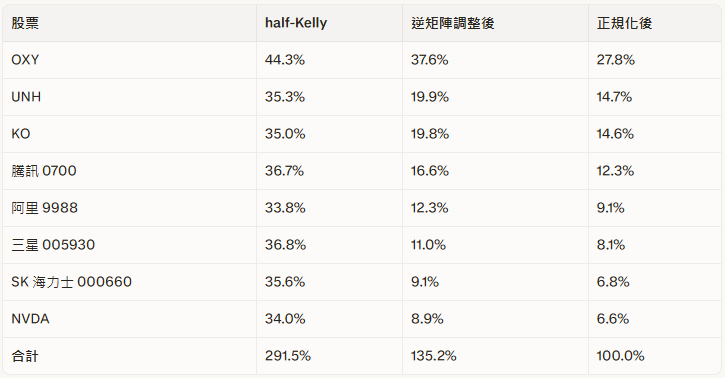
正規化只縮總量,不動排序。 OXY 居前、阿里墊底的相對格局完全保留,整批等比例收進「總曝險 100%」。
到這裡,你已經有了一個不帶槓桿、相對輕重也調好的組合。看起來可以下單了——但還差最後一道保險。
六、封頂
2006 年,一間標榜「多策略分散」 的對沖基金Amaranth Advisors 規模一度逾 90 億美元。但它的明星交易員把資金愈押愈集中,重注賭天然氣期貨會在冬季上漲。結果氣價不升反跌,短短數週內虧損逾 60 億美元、資產折損逾六成,創下當時最大的對沖基金崩盤紀錄,隨即清盤。
「告訴我會死在哪裡,這樣我就永遠不去那裡。」- Charlie Munger
敢重押與懂避險本是一體兩面——敢揮棒,是因為早已確認這一棒揮空了也死不了。Amaranth 只顧揮棒,卻沒先圈出自己會死在哪,於是把分散的招牌,押成一場它無法承受的風險。
而這個「死在哪裡」的陷阱,往往藏在你最有把握的那一注裡。你餵進凱利公式的賺幾倍、勝率,全是估計值;一旦你對某一隻過度樂觀,剛好又有獨立性,凱利公式和逆矩陣就會替它一路加碼,把它推到組合的最前排,甚至超過你能承受的極限。這正是 Charlie Munger 口中「永遠不該去的地方」。
單一持倉上限,就是替你把那個地方圈起來的一條線。
回看上一節那張表:正規化後 OXY 已佔 27.8%,因為它賠率極高、又跟誰都不相關,逆矩陣一路替它加碼;哪天你看好的標的變少,這個數字還會更高。
要解決這個問題,做法很簡單:設一條硬上限(例如任何單一持倉不超過 25%),超過的削回 25%,把削出來的額度按比例分給其餘股票,再重新正規化一次。
我們替同一張主表補上最後一欄——加 25% 上限後的權重:
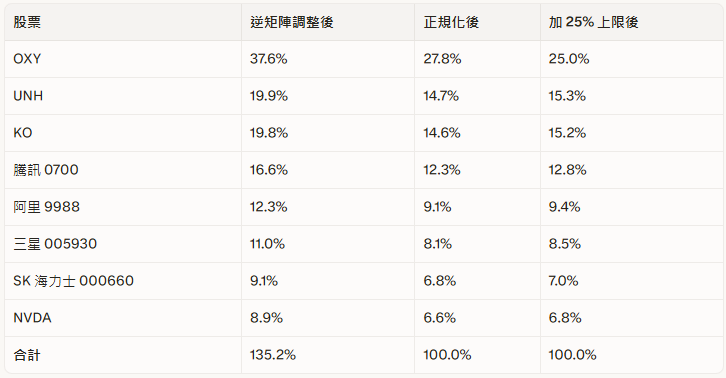
數字僅為示範。
OXY 由 27.8% 削回 25%,多出來的按比例分回其餘七隻,總曝險仍是 100%。
那麼,這條線該畫在哪?25%、還是 33%?這沒有標準答案,只是一個取捨:
上限收得越緊(如 20%–25%):單一股票踩雷,傷害越小,組合越穩;代價是,就算你對某一注的把握遠高於其餘,系統也不准你押得更重——你主動放棄了一部分本該屬於你的 alpha。
上限放得越鬆(如 33% 以上):你最有把握的那一注能押得更盡、賺得更多;代價是,一旦那一注正好是你估錯的,傷口也按同樣比例放大。
換句話說,上限調的不是「穩不穩」,而是你願意為「集中下注的回報」承受多大的「集中失手的風險」。25% 等於最多三四隻撐起整個組合,是穩健派的常見起點;越往上,你就越接近那條沒設防的路。
七、複利機器
看得準,只能讓你贏一把。
活得夠久,才讓複利替你贏下半生。
LTCM,有最聰明的腦、最完美的套利、兩座諾貝爾獎。
他們沒有的,是活到複利替他們做事的那一天。
90s PM Investing 股票分析流程 101 - 107 要做的事——
不只在於拼一籃子好股票,
而是在組裝一台轉得夠穩、轉得夠久的複利機器。
不追求單季跑最快。
只確保:無論市場如何顛簸,這台機器明年、十年後,都還在轉。
因為真正的財富,從來不是一次看得最準的人賺走的。
是那台一直在轉、從不熄火的機器,替它的主人慢慢滾出來的。
會員專享: Portfolio Calculator
讀完整個流程,如果要自己親手算一次,想想也會覺得頭大。
所以我做了一個 Portfolio Calculator,把這篇講的四個步驟——Kelly 算注碼、逆矩陣拆相關性、正規化收口、單一持倉封頂——全部包進一個介面:你只需要輸入每隻股票的勝率、賺賠倍數,再填上它們之間的相關性,計算機就會自動替你跑完整條數鏈,吐出最終那一欄可以直接落單的權重。
不用再開 Excel、不用自己手拗逆矩陣,把這篇的邏輯套到你真正的組合上即可。
👉 https://drawtree.capital/portfolio
(提醒:計算機的輸出同樣建立在你自己輸入的勝率與賠率之上——記住第二節那句,公式只會忠實放大你的判斷,所以 garbage in, garbage out,先誠實估計,再交給數學。)