

I. 牛頓的賭注
1720 年春天,Isaac Newton 做了一個看起來非常理性的決定。
他賣掉了南海公司(South Sea Company)的全部持股,落袋約 £20,000 的利潤——以今天幣值計,超過 2,000 萬英鎊。他做了功課。他算了數字。他知道股價已經漲得不合常理。他賣了。
然後他看著股價繼續漲。
他沒有馬上隨著人群衝回去。牛頓終身未婚,幾乎沒有親密朋友,在劍橋連學院食堂都很少露面。他的天才誕生於獨處,不是人群。這一次也一樣——Royal Society 的學術研究記錄了整個過程:牛頓是慢慢改變想法的。他先是在管理 Thomas Hall 遺產時,同意替遺產買入南海股票。然後他觀察了幾個星期,看著南海公司的債務轉換方案在議會通過,看著整個倫敦的聰明人——商人、銀行家、議員——全部下注。
九月,泡沫破裂。牛頓虧掉了幾乎所有利潤,加上大量本金,總損失約 £20,000。
餘生,他禁止任何人在他面前提「南海」兩個字。
他後來留下了一句話:
「I can calculate the motions of the heavenly bodies, but not the madness of the people.」 我能算出天體的運動,但算不出人的瘋狂。
他不是在抱怨別人瘋了。他是在承認:連他自己——那個在瘟疫中獨自發明微積分的人——都被自己的精密計算所欺騙了。
數學沒有錯。模型沒有錯。錯在他用了正確的工具,得出了他想要的答案——然後把那個答案當成了真理。
II. 海森堡的測不準 與 薛丁格的貓
海森堡:測量會改變答案
1927 年,海森堡提出了不確定性原理:你不可能同時精確測量一個粒子的位置和動量。不是技術不夠好,是測量這個動作本身會擾動被測物——你用光子去「看」電子,光子就會把電子撞到別的位置去。你越想看清楚它在哪裡,就越不知道它往哪裡去。
估值有一模一樣的結構。
當你跑 DCF,你輸入的增長率 g、折現率 r、終端乘數——每一個假設都會反過來塑造你對這家公司的看法。你把 g 從 5% 調到 8%,不只是數字變了,你開始為 8% 找理由,你開始只注意支持 8% 的證據。
你以為在觀察,其實在塑造。
這是為什麼同一家公司、同樣的財報,兩個分析師跑 DCF 可以差一倍——不是他們算錯,是他們填進去的數字裡,已經包含了他們想要的結論。
薛丁格的貓:未來是疊加態
就算我們的工具是中立的——那個被測量的東西本身,也還沒有確定下來。
1935 年,薛丁格設計了一個思想實驗。一隻貓關在密封盒子裡,裡面有放射性原子、探測器、毒氣瓶。原子衰變,探測器觸發,毒氣釋放,貓死。原子不衰變,貓活。
根據量子力學,在你打開盒子之前,原子同時處於衰變和未衰變的疊加態。換句話說——貓同時是生的,也是死的。
不是你不知道。是它真的既生又死。
一間公司的內在價值,就像那隻貓。
要知道公司「真正」值多少錢,你需要知道三件事:(一)它未來每一年的自由現金流;(二)把這些現金流折現回今天的正確折現率;(三)公司何時會死。
沒有人知道這三件事。不是因為數據不夠——是因為未來還沒有發生。你在嘗試測量一個尚不存在的東西。
但人類不會因為盒子打不開就不猜。
III. 估值的三種流派
四百年來,一代又一代的聰明人發明了一把又一把這樣的尺。從 1602 年阿姆斯特丹到 2026 年矽谷,人類不斷地嘗試量化「公司價值」。方法大致上分三種 :
收入法:它未來能賺多少?目的地是未來所有現金流折現回今天的總和。
市場法:別人為類似的東西付了多少?目的地是鄰居剛到的那個站——不猜未來,只看參照物。
資產法:把它拆了賣零件,值多少?目的地是帳面清算後的底線——最保守、最悲觀、也最實在的那個數字 。
每個流派底下有具體工具,也有它量不到的盲區。
收入法:「它未來能賺多少?」
DDM(股息折現模型)
1602 年,荷蘭東印度公司(VOC)發行人類第一批公開交易的股票 。當時沒有人叫它「估值」。邏輯極為直觀:你買一份船的所有權,船去東南亞帶回香料,回來賣掉,你分一份利潤。那個年代,公司本來就是為了分紅而生的——不派息的公司幾乎不存在。所以「公司值多少」的答案也非常直接:就是未來所有分紅折現回今天的總和。
1938 年,哈佛博士生 John Burr Williams 把這個直覺數學化。他的論文完成後,多家出版社以「含有代數符號」為由拒絕出版,最終哈佛大學出版社願意印,但要求 Williams 自掏腰包支付部分印刷費 。這本被出版社嫌棄的書,成為整個現代估值理論的根基。1956 年,MIT 的 Gordon 和 Shapiro 把 Williams 的框架精煉為最通行的版本——Gordon Growth Model :
其中D1 是明年預期股息,k 是股東要求的回報率,g 是股息的永續增長率。公式優雅,直覺清晰。問題是:Amazon 從不派息,Tesla 從不派息,Berkshire Hathaway 從不派息。DDM 說它們值 $0。這並不合理。
DDM 量的是一個「公司天生就是為了付錢給你」的時代,而那個時代早已過去。
DCF(折現現金流)
Williams 意識到了 DDM 的侷限,但他沒有拋棄它的底層邏輯——他把它延伸了。
DDM 說:公司值多少 = 未來所有股息的現值。Williams 說:那為什麼要限定在股息?公司能賺到、但選擇不付出去的現金,同樣屬於股東。一間公司可以把所有盈利再投資、不派一分股息——但只要那些現金流真實存在,它就代表股東的財富。所以估值應該用的不是股息,而是自由現金流(FCF)。
把所有未來年份的 FCF 逐年折現,加總起來,就是公司今天的價值。1958 年,Modigliani 和 Miller 從學術層面確立了這個框架的理論根基:公司的價值取決於其資產能產生的現金流,與資本結構無關 。DCF 的完整公式是:
其中 FCFt 是第 t 年的自由現金流,r 是折現率(通常用 WACC),n 是預測期年數,最後那一項 TV 是終端價值——代表公司在預測期結束後剩餘一生的所有現金流。
這就是 DDM 和 DCF 的親戚關係: 計算 TV 的主流方法,本質上就是把 Gordon Growth Model 套在「最後一年 FCF」上 :
其中 g 是公司進入永續穩定增長後的長期增長率。你看到了嗎——分子是未來一年的現金流,分母是 r−g ,結構和 Gordon Growth Model 的 D1/(k−g) 一模一樣。Williams 1938 年為股息設計的那個公式,在 DCF 的最後一步裡仍然活著——只是把「股息」換成了「自由現金流」。DDM 是 DCF 的前身;DCF 是 DDM 的進化,但它們共用了同一個靈魂。
這也正是 DCF 最致命的弱點所在。TV 在一個典型的 DCF 模型裡通常佔整個估值的 60-80%——整個分析的大部分價值,都壓縮在這最後一個公式裡。而 TV 取決於 g。把 g 從 2% 改成 3%,只差一個百分點,整體估值可能跳 30-50%。折現率 r 同樣沒有「正確答案」——不同分析師對同一間公司選不同的 r,結果差距可以超過 50%。你以為自己在用精密儀器量距離,實際上你在用一把橡皮尺——按你想要的方向拉,它就往那邊伸。
DCF 是理論上唯一正確的工具,也是實踐上最容易自欺的迷幻蘑菇。
Graham 公式
DCF 是理論上最完整的工具,但它需要你預測十年的自由現金流、選一個折現率、再猜一個永續增長率。Graham 在 1962 年問了一個更簡單的問題:能不能用更少的輸入,直接算出一間公司的內在價值 ?
他的原版公式只需要兩個數字——今年的 EPS 和未來 7-10 年的預期增長率:
其中 8.5 是零增長公司的合理 P/E,g 是預期年化增長率。1974 年他加入利率調整,讓公式在不同利率環境下也能使用 :
4.4 是 Graham 寫公式時的 AAA 債券收益率基準,Y 是當前 AAA 債券收益率。從公司自身的盈利和增長出發,推算「這間公司應該值多少」。本質上是一個壓縮成一行的 DCF 。
它的弱點也和 DCF 一樣:你必須估算 g,而這個估算完全主觀。同一間公司,g 從 5% 改成 8%,內在價值從 $74 跳到 $98——差了 32%,和公司本身毫無關係,純粹是你填進去的數字不同 。
Graham 晚年也承認這個公式的侷限。
市場法:「鄰居的房子賣多少?」
收入法要你猜未來。市場法不猜——它比較。邏輯和買房一樣:我不需要請一個工程師來算你這間房子的鋼筋水泥值多少錢,我只需要知道隔壁那間差不多大小、差不多樓齡的房子,上個月成交了多少 。找到一組可比公司,用某個標準化的倍數(Multiple)把它們放在同一把尺上,你的公司就有了一個參考價格。它迴避了「猜未來」這個難題,但換來了另一個難題:你怎麼確定隔壁那間房子,真的跟你這間是同一種房子?
P/E Comps(市盈率比較)
1920 年代,美國股市開始平民化。保證金貸款讓普通人也能買股票,到 1929 年,紐約證券交易所市值的 20% 是借來的錢 。數以百萬計的新投資者湧入市場,他們需要一個最直觀的「貴不貴」標準。P/E 就是那個答案 :
邏輯幾乎是小學算術——花 20 塊買一塊錢的盈利,20 年回本。P/E 20 倍。花 10 塊買同樣一塊錢的盈利,10 年回本。P/E 10 倍。數字越低,看起來越便宜。S&P 500 的歷史平均 P/E 大約在 15-20 倍之間 。
作為市場法工具,P/E 的核心用法是比較:這間公司的 P/E 是 55 倍,同行業的中位數是 20 倍——它比鄰居貴了將近三倍。如果你相信這間公司和鄰居是「同一種房子」,那它的合理股價應該更接近 20 倍對應的價格,而不是 55 倍。
但你用的是哪個 P/E?這裡藏著第一個坑 。
Trailing P/E 用過去 12 個月的真實 EPS——數字是確定的,但它看的是後視鏡。Forward P/E 用分析師預測的未來 12 個月 EPS——它看前方,但分析師的預測往往過度樂觀或悲觀,讓股票看起來比實際更便宜 (或更昂貴) 。
然後是三條根本性的限制。
第一:公司虧損時,P/E 直接廢掉。 EPS 為負數,P/E 為負數,「多少年回本」這個邏輯不再有任何意義。而一間公司虧損,往往正是你最需要估值的時候——它可能是暫時低谷的機會,也可能是長期衰退的開端。P/E 在最關鍵的時刻沉默了。
第二:EPS 可以被會計操縱。 改一下折舊年限、把一次性重組費用分類為「非經常性」、調整存貨計價方法——EPS 就變了,但公司的實際盈利能力沒有任何改變 。你量的是一個可以被人為調整的刻度,不一定是公司的真實狀態。
第三:P/E 完全不考慮增長。 一間 P/E 30 倍、盈利每年增長 30% 的公司,和一間 P/E 15 倍、盈利零增長的公司——哪間更「便宜」?P/E 說第二間便宜一半。但如果你把增長算進去,第一間可能三年後的 P/E 就降到 14 倍了,而第二間永遠是 15 倍。P/E 拍了一張靜態的照片,但公司是動態的 。
Peter Lynch 後來用 PEG ratio(P/E ÷ 預期增長率)嘗試修補這個盲點——PEG = 1 代表估值和增長匹配,低於 1 可能被低估 。但 PEG 的分母是「預期增長率」,又回到了同一個老問題:誰的預期?預期多久?增長率從 20% 改成 15%,PEG 從 1.5 跳到 2.0,結論從「合理」變成「太貴」。修補了一個洞,打開了另一個。
EV/EBITDA
1980 年代,KKR、黑石這些私募機構掀起了槓桿收購(LBO)浪潮 。他們的問題和普通股票投資者完全不同:不是「這間公司值多少」,而是「我借了這麼多錢買它,它的現金流能不能還債?」而且他們比較的公司,資本結構天差地別——有的負債累累,有的幾乎無債——用 P/E 完全沒辦法公平比較。
EV/EBITDA 因此誕生。先拆開兩個零件 :
Enterprise Value(企業價值)= 市值 + 淨債務
想像你要買下隔壁那間餐廳。老闆說市值 1,000 萬。但餐廳還欠銀行 500 萬貸款——你買下它的同時也接手了這筆債。所以你真正付的價格是 1,500 萬。反過來,如果餐廳帳上有 200 萬現金,你實際付的是 1,300 萬。EV 就是這個「真正的收購價格」——不只看股票值多少,也看你要接手多少債、收回多少現金。
EBITDA = Earnings Before Interest, Tax, Depreciation and Amortization
(未扣利息、稅項、折舊和攤銷的盈利)
同一間餐廳,每年賺 300 萬。但其中 50 萬是還銀行利息、30 萬是交稅、20 萬是會計帳上的設備折舊。如果你只看「淨利潤」(300 - 50 - 30 - 20 = 200 萬),你看到的數字已經被這間餐廳的借貸方式、稅務安排、設備買入時間全部污染了。EBITDA 把這些全部加回去:不管你借了多少債、怎麼規劃稅務、設備是去年買的還是三年前買的,這個數字都是可比較的 。
把兩個零件組合:
如果餐廳 A 的 EV/EBITDA 是 8 倍,餐廳 B 是 12 倍——在其他條件相同的情況下,A 更便宜。就這樣。P/E 做不到這種比較,因為不同的借貸結構和稅務安排會把 P/E 扭曲得面目全非 。
它解決了 P/E 的部分問題,但製造了一個新的盲點。EBITDA 裡看不到 CapEx——那些公司必須花掉才能維持運轉的錢。一間軟件公司和一間航空公司的 EBITDA 可能一模一樣,但航空公司每年必須花數十億買飛機、做維修,軟件公司幾乎不需要。在 EV/EBITDA 上它們看起來一樣便宜——但航空公司的「真實盈利」在扣掉 CapEx 之後遠遠低於軟件公司。你以為兩間鄰居的房子一樣值錢,其實一間每年要花一半收入修屋頂,另一間不用。
在 Berkshire Hathaway 的 2023 年年報裡,巴菲特寫道:「EBITDA 是 Berkshire 的禁用指標」。
P/S(市銷率)
1984 年,Kenneth Fisher——傳奇成長股投資者 Phillip Fisher 的兒子——在他的著作《Super Stocks》裡寫到:好公司的盈利也會因為設備更換、研發投入、會計方法調整而大幅波動,但它們的收入(Sales)要穩定得多 。他因此首創了 P/S ratio 作為估值工具,建議 P/S 低於 1.5 倍的公司是合理價值,低於 0.75 倍則是「Super Stock」。
邏輯是:收入是一間公司最基本的生命體徵。如果它有收入,就代表有人願意為它的產品或服務付錢。收入增長,利潤終將跟來。而且收入比盈利更難被會計操縱 。
但到了 1990 年代末、科網泡沫前夕,華爾街遇到了一批前所未見的公司:沒有盈利、沒有像樣的有形資產、只有爆炸性增長的收入。P/E 算不了,P/B 沒意義,DCF 的假設更是漫天飛。P/S 成了唯一可用的尺 ——然後它埋下了近一個世紀最大的泡沫。
第一:它完全不看利潤。 一間公司可以一邊瘋狂增長收入,一邊每賣出一件產品就虧錢。Pets.com 在 2000 年上市,收入快速增長,P/S 看起來還不算離譜——但它的客戶獲取成本超過 $100,平均訂單金額只有 $40,每一單都在燒錢 。收入越多,虧得越多。IPO 後不到一年就破產了 。P/S 看到了收入在增長,就以為在接近目的地——但這間公司跑的方向從一開始就是錯的。
第二:它完全不看債務。 兩間公司收入一樣、P/S 一樣——但一間幾乎零負債,另一間背著幾十億貸款。P/S 說它們一樣便宜,但如果利率上升,後者可能被債務壓垮 。
第三:不同行業的利潤率天差地別,P/S 無法跨行業比較。 軟件公司的淨利潤率可能 30-40%,零售商可能只有 2-3%。兩間公司收入 $100 億,P/S 都是 2 倍——但軟件公司一年賺 $30 億,零售商一年賺 $2 億。P/S 說它們等價,但它們的真實盈利能力差了 15 倍 。
2000 年 3 月,Cisco以 P/S 35 倍成為全球市值最高的公司 。泡沫破裂後,股價花了整整 25 年——直到 2025 年 12 月——才回到當年高點 。那 25 年裡,Cisco 的收入從 $190 億漲到 $520 億,翻了將近三倍。公司沒有做錯任何事。只尺量錯了——P/S 看到了收入,就以為看到了價值,卻跳過了收入和利潤之間那條漫長且不確定的路。
資產法:「拆了賣零件值多少?」
P/B、P/NAV 與 P/NCAV
1929 年大蕭條之後,Graham 和 Dodd 合著了《Security Analysis》。在那個時代,公司的主要資產是工廠、設備、現金和原材料——都可以在帳上看到、都可以被清算變現。Graham 把這個邏輯推到極致,發展出三個精度不同的工具。三把尺量的是同一件事:市場願意為 $1 的資產付多少錢?但它們對「資產」的定義不相同:
其中:
P/B 接受帳面數字;P/NAV 把帳面資產用市價重新估算——一棟帳面值 $500 萬的大樓,市場價可能是 $800 萬,這在地產公司(REITs)裡尤其常見 。P/NCAV 則是 Graham 最極端的版本:只算現金和能快速變現的流動資產,把工廠、設備、專利全部當作零 。三把尺的共同邏輯是:比率低於 1,代表你用不到 $1 買 $1 的資產——市場給的價格比清算價值還低。
1926 年,Graham 在美國洲際商業委員會(ICC)的圖書館翻出 Northern Pipeline 的帳本,發現一間股價只有 $65 的鋼管公司,帳上藏著 $95 的鐵路債券——P/NCAV 遠低於 1,你買這間公司比它「自我清算」還便宜 。這是資產法最純粹的應用:目的地就在你腳下,你甚至不需要出發。研究顯示,1970-1983 年買入 P/NCAV 低於 0.67(即 Graham 建議的三分之二)的公司持有一年,平均年化回報達 29.4% 。
但這三把尺有一個致命的限制:它們只在帳面資產接近真實價值的公司身上有意義。
2021 年,全球無形資產的估算總值超過 $74 萬億,是 25 年前的十倍以上 。今天最值錢的東西都不在帳上。Coca-Cola 的品牌是全世界最有價值的品牌之一——但因為它是自己建立的、不是收購得來的,帳面價值是零。Google 的搜索算法、YouTube 的用戶生態、廣告系統的數據飛輪——沒有一項出現在資產負債表上,但它們是 Google 萬億市值的真正基礎。Google 的 P/B 接近 9 倍 ,意思是市場認為帳上看不見的資產,比看得見的多出八倍。
更極端的例子是 Apple。多年的大規模股票回購把帳面權益壓縮到極低——每股帳面價值只剩約 $4.5,而股價超過 $200,P/B 高達 44 倍 。帳面權益甚至一度接近轉負 。如果你用 P/B 來估值 Apple,你會得出一個荒謬的結論:這是全世界最「貴」的公司。
這三把尺對 1930 年代的工業公司——鐵路、鋼鐵、石油——是利器。它們今天仍然在銀行、地產、資源股的估值中被廣泛使用,因為這些行業的價值確實主要在帳上 。但對輕資產公司,目的地早就不在帳本上了。你用這把尺量 Apple,就像用磅秤量一個人的智商。
盲人摸象
古印度有一個故事。五個盲人第一次遇到大象,各自摸了不同的部位 :摸到腿的說「大象是根柱子」,摸到鼻子的說「大象是條水管」,摸到肚子的說「大象是個大甕」,摸到耳朵的說「大象是把扇子」,摸到尾巴的說「大象是條繩子」。他們都對。他們都錯。
DDM 只摸到股息這條尾巴;DCF 試圖摸遍整頭象,卻因為必須猜「大象未來會長多大」而在最關鍵的地方留下最大的空白;P/E 摸到了盈利,卻在公司虧損時伸手落空;EV/EBITDA 摸到了營運現金流,卻看不到 CapEx 這雙腿;P/S 看到了收入的規模,卻跳過了收入和利潤之間那條漫長的路;P/B 和 NCAV 摸到了有形資產的骨架,卻對今天的輕資產公司完全失靈。
華爾街也知道這種侷限。所以,投行和私募在做收購估值的時候,標準流程是同時跑至少三到四套模型——DCF、Trading Comps(可比公司分析)、Precedent Transactions(先例交易分析)、LBO Analysis(槓桿收購分析)——然後把每一套模型算出來的估值範圍,畫在同一張橫條圖上 。華爾街叫它 Football Field Chart(橄欖球場圖),因為它看起來像一塊球場:每種方法是一條橫條,代表一個估值範圍 。
比如說,Trading Comps P/E 算出 $40-48,Precedent Transactions 算出 $45-55,DCF 算出 $42-52。三條橫條畫在一起,你會看到一個重疊區——大約在 $45-48 之間。銀行家指著那個重疊區對董事會說:「三種獨立的方法指向同一個範圍。」那個範圍更可信,不是因為更精確,而是因為多個視角的重疊,給出了更立體的方向感 。這是所謂的三角測量(Triangulation)。
但三角測量只是讓估值看起來比較可信。它沒有解決一個更深的前提:你選哪幾把尺來畫那張 Football Field,本身就已經是一個判斷,而這個判斷也未必正確。
九把尺,每一把都在回答「公司值多少」。但牛頓 1720 年的悲劇告訴我們:用對的工具、算出對的數字,不等於做對的決定。真正要問的問題從來不是「值多少」,是「這個賭注值不值得下」。
IV. 從樹到下注:估值是方法論的最後一哩
先把 103 到 105 做過的事串一次。
103 聽市場的故事:2020 年的 OXY,市場在說的故事是——疫情永久改變了能源結構,石油需求見頂,石油股會一家一家倒下去。這個故事被 $10 的股價清清楚楚地寫出來。
104 提出你的假設:聽懂市場的故事之後,你感到驚訝:世界真的變了嗎?你提出了一個假設——疫情後石油需求會回來,油價終究會回歸正常。這個假設恰好跟市場共識不同。
105 畫樹:一個模糊的假設不能被證偽,你把它拆成一棵 MECE 的樹——供應端(OPEC 減產、shale 資本支出、頁岩油井衰減)和需求端(旅運、中國進口、戰略儲備),六片可以週週觀察的葉子。葉子的顏色會告訴你,這個假設值不值得繼續相信。
106 要做的是把這棵樹接上賠率。樹告訴你假設的可信度,市場告訴你現在的價格;而估值的作用,就是回答那個最後的問題——如果你假設對了,你會得到多少;如果你錯了,你會失去多少。
IV-1. 樹拆出來的變量,決定估值方法
III 章介紹了九把尺。DDM、DCF、Graham 公式、P/E、EV/EBITDA、P/S、P/B、P/NAV、P/NCAV——每一把都有它的時代、它的假設、它的盲點。讀完 III 章你可能會覺得一頭霧水:到底該用哪把?
答案其實在你的樹裡。
OXY 那棵樹的六片葉子,全部指向同一個東西——油價。供應收緊會推高油價,需求回升會推高油價;OPEC 減產執行影響油價,頁岩油井衰減影響油價。六片葉子從不同方向觀察同一個變量。
這就是樹在做的第二件事。樹除了拆解假設、提供可證偽的觀察點之外,它還在告訴你:這家公司的價值,被什麼東西驅動。
OXY 的價值被油價驅動。這意味著你用 DCF 算 OXY 是錯的——DCF 需要你輸入未來的現金流,但 OXY 的現金流本身就是油價的函數。你用 DCF 繞了一圈,最後還是得先猜油價。用 P/E 也是錯的——2020 年的 OXY 當期虧損,P/E 為負;用 forward P/E 又得先算 EPS,而 EPS 依然是油價的函數。用 P/B 勉強可以,但 P/B 告訴你的是清算價值,是一個地板,不是一個目的地。
OXY 真正該用的,是油價敏感性——給定一個油價,OXY 每股值多少,這是一個可以機械算出來的東西。
所以的規則是:不要先選尺,先看樹拆出來的變量。樹的葉子都指向同一個變量時,你的估值就是這個變量的敏感性;葉子指向幾個不同變量時,估值是這些變量的組合;樹拆不出清晰變量時,才回到 P/E 或 EV/EBITDA 這類傳統尺對照。
對 OXY 來說,這一步非常乾淨:六片葉子 → 一個變量 → 三個世界。
IV-2. 估值的核心邏輯:三個世界的距離
有了樹指向的驅動變量,估值就不再是「算一家公司值多少」的工作,而是在丈量距離——從現在的股價,到三個可能世界的距離各有多遠。
第一步:把世界拆成三個情境。
Bear case:疫情永久改變能源結構,油價長期困在 $20-30,OXY 每股值 $6-10,跟現價差不多
Base case:需求隨經濟活動慢慢回來,油價回到疫情前的 $50-60 中位區間,OXY 恢復自由現金流、開始去槓桿,每股值 $30-40
Bull case:供應端中短期嚴重缺口——OPEC 紀律維持、shale 資本開支砍到見骨、頁岩油井衰減沒有新投資補上——需求一旦回來供應跟不上,油價衝到 $80-100,甚至超越疫情前的高位,OXY 每股值 $70-100
第二步:量距離。
現在股價 $10。從 $10 到三個世界的距離分別是:
到 Bear:-40%($10 → $6)
到 Base:+250%($10 → $35)
到 Bull:+700%($10 → $80)
把這三個數字並排看,你會立刻注意到一件事——這不是「漲還是跌」的二元賭注,這是一個距離極度不對稱的賭注。往下最多走 $4,往上可能走 $70。上行空間是下行空間的十幾倍。
這也是牛頓 1720 年沒有的概念。他的大腦只處理「南海會不會繼續漲」,從來沒有把「漲了會賺多少、跌了會賠多少」攤到同一張紙上。他沒有距離感——所以當他第二次進場時,他不知道自己站在一個上行被壓縮、下行在張開的世界裡。
IV-3. 憑樹打分:你自己對核心假設有多相信?
三個世界擺出來了,距離量出來了。現在做這一章最重要的一件事——
先不要看市場的答案。
看著你自己那棵樹,憑良心給出一個數字——你對 104 那個核心假設,有多相信?
對 OXY 來說,核心假設是——石油需求終歸會回來,油價會回到正常水平。
2020 年春天那個時點,你的樹長這樣:
OPEC+ 4 月達成歷史性減產協議,執行率一個月比一個月高 → 綠
美國 shale 資本支出從 2019 年峰值砍掉 40%,鑽機數暴跌 → 綠
頁岩油井自然衰減率每年 30-40%,沒有新投資就維持不住產量 → 綠
全球航空旅運從 4 月谷底開始週週回升 → 黃轉綠
中國原油進口 5-6 月創歷史新高 → 綠
美國戰略儲備啟動補充計畫 → 黃
看著這棵樹,你要回答一個問題:「石油需求會回來、油價會正常化」這個核心假設,你有多相信(conviction)?
讓我誠實講——我的答案是 95%。因為——
頁岩油井不投資就按地質規律衰減,這是地質現實,不是觀點
全人類不會永久停止開車、坐飛機、消費能源,這是人類行為的基本常識
供應結構的缺口短期內填不回來,這是物理現實
conviction 不是你心情好壞打的分——conviction 是跟著證據走的。樹長什麼樣,conviction 就是什麼樣。如果你的樹全部都是黃,你的信心自然很低。
IV-4. 回頭看市場
現在你手上有一個數字——你自己對核心假設的 conviction,95%。
現在才是看市場的時候。
市場的 conviction 是多少?它的股價已經把答案藏在裡面。股價是全市場所有參與者對三個世界機率判斷的加權平均——把股價反推,就能推出市場心裡那個分佈。
OXY 現價 $10。用三個世界的公允價反推,市場隱含的機率大致是:
Bear 80%、Base 15%、Bull 5%
市場等於在說:「我對石油會正常化這件事,只有二成信心。石油真正回不來的機率有八成。」
現在把你的 conviction 和市場的 conviction 並排:
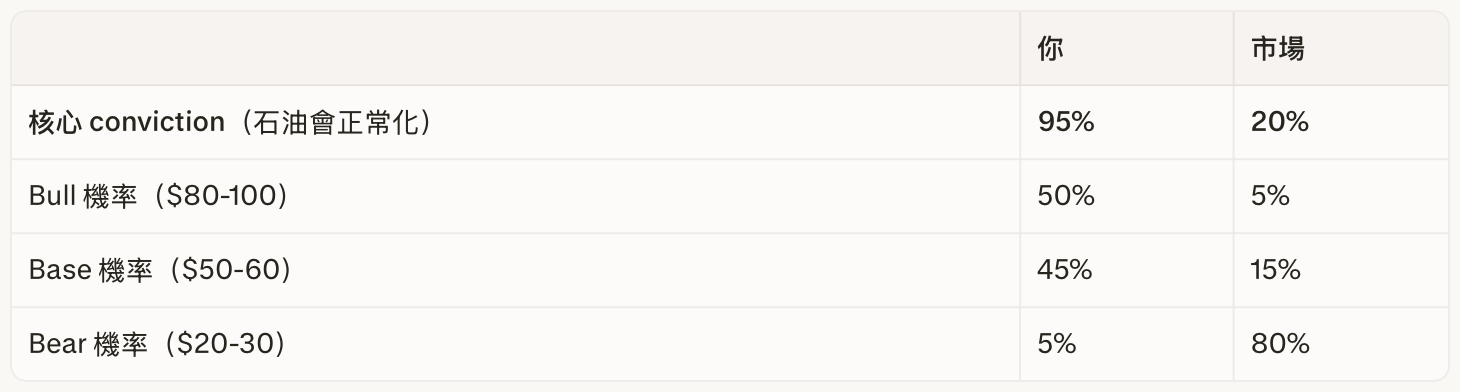
核心 conviction 的差距:75 個百分點。
反過來說——如果你先按樹打出來的 conviction 是 30%,跟市場的 20% 差不多呢?那方法論會告訴你一件很硬的事:市場可能是對的,這個賭注不存在,不要下注。
IV-5. 機率差 × 距離,才是下注的真正理由
到這裡你有兩個數字:
距離:上行 +700%、下行 -40%(IV-2 量出來的)
機率差:你 95% vs. 市場 20%,差 75 個百分點(IV-3 + IV-4 量出來的)
把這兩個數字放在一起,才是下注的真正理由。
先把距離換算成賠率:
賭對了(油價正常化,Base 或 Bull 兌現):$10 → 最保守 $35,上行 +$25 起跳,到 Bull 最高 +$70
賭錯了(Bear 兌現,石油真的回不來):$10 → $6,下行 -$4
賠率 = $70 ÷ $4 ≈ 18:1
每下 $1 的注,賭對了最多賺 $18,賭錯了賠 $1。
而你的 conviction 是 95%。這時候期望回報:
正常化機率 95% × 平均上行 ~475% − 不正常化機率 5% × 下行 40% ≈ +450%
每下 $1 的注,長期期望是翻約 4.5 倍。
這不是一筆「看起來不錯」的投資。這是一筆一輩子只出現幾次、出現時你要敢於重倉的投資。
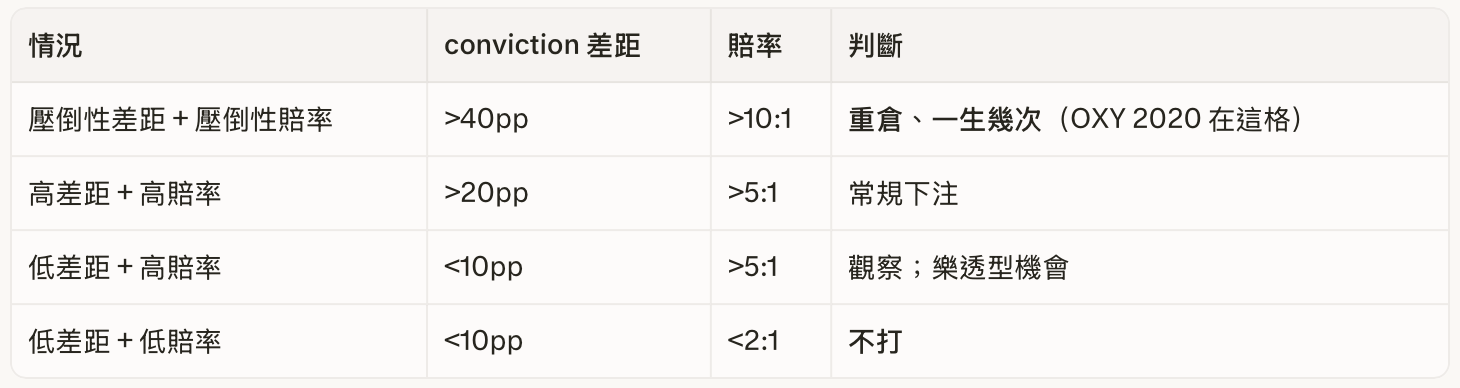
OXY 2020 是左上角——機率差 75pp、賠率 18:1。這在投資生涯裡不常出現,出現一次就要重倉。
這張表也解釋了為什麼大多數時間你什麼都不該做。市場平均賠率在 2:1 到 3:1 之間,conviction 差距通常只有個位數——大部分股票落在右下角,方法論會主動告訴你不要下注。這不是方法論的缺陷,這是它的保護。
牛頓 1720 年第二次進場時,他面對的是右下角的反向——股價已經漲到高位,上行被壓縮、下行在張開,賠率可能已經反過來變成 1:3。他對南海的 conviction 再強,1:3 的賠率也注定會害死他。他沒有這張表,所以看不見自己站在哪一格。
IV-6. 葉子翻紅——不是你錯了,是市場對了
樹會出錯。葉子會翻紅。
OPEC 可能破局、shale 可能瘋狂增產、中國補庫存可能結束、全球旅運可能卡在低位。任何一件發生,你原本的五綠一黃就會退化成三綠三黃、或更糟。
葉子退化的時候,IV-5 的那個等式會從兩邊同時被削弱:
conviction 差距縮小:你的 conviction 從 95% 掉到 55%,跟市場的距離從 75pp 縮到 35pp
賠率壓縮:股價已經從 $10 漲到 $25,上行空間被吃掉一大半,賠率從 18:1 壓縮到 3:1
兩邊一起被吃,下注理由就沒了。
這個視角就是我們跟傳統「停損紀律」最大的分別:
傳統停損:股價跌破某個百分比就走,因為你的部位在虧錢
我們的退出:conviction × 賠率這個等式失效了,錯誤定價不存在,下注理由消失
兩者背後的心態完全不同。傳統停損是「我賠錢了所以我走」;我們的退出是「出現了新的證據,我們的 conviction 下跌,又或者股價已經上升了很多,錯誤定價不再存在,所以我走」。
當 conviction 差距縮小到 20pp 以內、或賠率壓縮到 3:1 以下——退出,不重新計算,不重新寫故事。
V. 回到牛頓
回到 1720 年那個讓牛頓餘生都不願提起的春天。
傳統的解讀說牛頓是被貪婪擊敗的。這不完全對。牛頓第一次獲利了結時,他做到的事情比大部分投資人一輩子都做不到——他看到故事在泡沫化,他賣了。這不是貪婪會有的行為。
傳統的解讀也說牛頓是被人群擊敗的。這也不完全對。牛頓終身獨處,他不需要跟隨人群取暖。他不是因為孤獨感而回場,他是重新做了計算——看著南海公司的財務報告、看著議會通過的債務轉換方案、看著商業貿易網絡的擴張數據,他得出了一個新結論:股價還會再漲。
他的計算沒有錯。至少在短期內,他是對的——他第二次進場之後股價確實又漲了一段。
牛頓真正缺的,是賠率的概念。
他的所有計算都在回答一個問題:「這家公司會不會繼續漲?」他沒有問另一個問題:「如果我錯了會賠多少?」
1720 年 5 月、6 月、7 月,每一次牛頓加倉的時候,他面對的賠率都在惡化:
5 月進場時,股價 £300,上行可能到 £500(+67%),下行可能回到 £150(-50%)——賠率大約 1.3:1
7 月加倉時,股價 £800,上行也許到 £1000(+25%),下行可能回到 £200(-75%)——賠率已經變成 0.33:1
0.33:1 是什麼意思?賺 £1 可能賠 £3。即使牛頓對「南海會繼續漲」這件事有 80% 的信心,0.33:1 的賠率依然會害死他:0.8 × 1 − 0.2 × 3 = +0.2,幾乎打平——而一旦他的 80% 是高估的(事實是南海的泡沫結構根本撐不住),期望值立刻變成深度負值。
牛頓看不見這個結構。他的大腦只在處理「南海會不會繼續漲」這個二元問題——而二元答案是「會」,他就進場。他沒有把上行和下行同時攤到桌上、算出比例、跟自己的機率判斷配對。
這不是他的錯。1720 年的倫敦沒有這個概念。Expected Value 的正式化要等到 Daniel Bernoulli 1738 年的論文。牛頓死於 1727 年——他連賠率的數學語言都沒有。
但我們有。我們活在 2026 年,活在一個 Expected Value、Risk/Reward 都已經被寫進投資教科書的時代。我們的對手不是 1720 年的那個知識邊界,而是我們自己是不是願意把賠率攤到桌上。
大部分投資人不願意。他們跟 1720 年的牛頓一樣,只處理「會不會漲」的二元問題。這篇文章要做的就是讓你不再做牛頓——強迫你每次下注之前,把上行、下行、機率差距三個東西同時寫下來、算清楚比例、跟市場的隱含值比對。
後記 :六篇之後
歐洲的黑暗時代,人們相信瘟疫是神的懲罰、相信天象預示命運、相信術士的符咒能帶來豐收。不是因為他們笨,是因為他們沒有別的工具。啟蒙運動帶來的不是一個答案,是一套用理性,實驗和證據取代占卜的方法論。
大部分個人投資者今天的處境,跟黑暗時代驚人地相似。我們迷信 KOL 的「股票貼士」,就像相信術士的符咒。我們看 K 線圖找「形態」,就像看星象找凶吉。我們在群組裡追消息,就像在市集裡聽流言。不是因為笨——是因為從來沒有人告訴我們,還有另一種思考方式。
101 前言——市場上充斥著童話故事,大行報告是為了交易,KOL 的內容是為了流量。從一開始,這些東西都不是用來幫助你做決策的。
102 北極星——做研究的北極星: 尋找Alpha;而Alpha 是來自於你擁有一個市場並未知道的洞見。
103 故事——搞清楚市場在講什麼故事、為什麼市場有可能出錯?
104 假設——提出你自己的判斷。同時用科學精神,找出數據,盡快殺死自己。
105 畫樹——把你的假設拆開,變成一棵可驗證的樹。相互獨立,完全窮盡。
106 下注——把樹接到市場的定價上。倒推市場的隱含機率、用你的樹把上行下行攤到桌上算出賠率——機率差距 × 賠率,才是下注的真正理由。
這六篇文章沒有告訴你任何一家具體公司值得買。OXY 只是一個教學案例,時間回到 2020 年那個春天才成立,放到 2026 年已經是完全不同的故事。
這六篇文章也沒有告訴你,跟著方法論做就一定會賺錢。方法論不是水晶球。方法論是一個讓你在錯的時候能夠乾淨退場、在對的時候能夠重倉堅持的結構。
這六篇文章真正想告訴你的,只有一件事:
擊敗市場,是一種可以被訓練的能力。而普通人的機會,往往比機構大行更多。
方法是:聽懂市場的故事、提出自己的假設、把假設拆成樹、讓樹告訴你機率、把上行下行攤成賠率、機率 × 賠率 = 下注的理由。
不斷更新自己的「樹」,當「證偽」出現,果斷離場,這才是科學精神。
你其實比你自己想像中更有能力。只要肯下功夫,每個人都可以是自己的 90 後 PM。


會員專區: 一個人畫不了所有的樹
你可能在想:「我持倉有十隻股票,每隻都要畫樹、找反證、每季覆驗——我哪來的時間?」
你沒有。這就是問題。
個人投資者最大的結構性劣勢不是資訊——2026 年,你能讀到的財報、電話會議、賣方報告跟機構投資者幾乎一樣多。你的劣勢是時間。你有正職。你不可能每天花八小時追蹤每一棵樹的每一根枝條。
所以我建了一個工具。
我把這系列文章教的整套方法——假設、樹、證偽、每日覆驗——寫成了一套系統。它每天自動追蹤我們社群正在研究的每一棵樹,抓取最新的數據,更新每一根枝條的狀態:✅ 假設仍然成立、⚠️ 出現需要關注的信號、❌ 枝條被砍斷。
每天早上,付費會員打開 Slack,看到的不是一堆新聞標題,而是一棵活的樹——哪根枝條變綠了,哪根變黃了,哪根被砍斷了。你不需要自己讀完所有財報和電話會議記錄。你只需要看哪根枝條的燈號變了,然後決定:我的假設還活著嗎?
這不是訊號服務。不會告訴你「買」或「賣」。它做的事情只有一件:幫你用科學方法管理你的假設。篩子還是你的。決定還是你做。它只是幫你把篩孔對準最新的數據。
謝謝你的分享, 從101~106這完整的框架讓我將腦中碎片化的知識開始有了串聯, 從今天開始練習畫樹!