上一篇(102: 北極星),我們建立了一個核心信念:Alpha 的本源,是你擁有一個市場目前尚未定價的洞見。
這裡有一個很多人疑惑的問題:市場共識真的會錯嗎?不是偶爾錯一兩個百分點,而是系統性地、結構性地錯?
這篇文講三件事:市場共識為什麼會錯,錯的時候長什麼樣,怎麼在它錯的時候看出來。
一、市場大部分時間是對的,靠的是機制
傳奇分析師Michael Mauboussin 用過一道題解釋這個機制。問 100 個人:以下哪一位不是 1960 年代樂隊 The Monkees 的成員?
A. Peter Tork
B. Davy Jones
C. Roger Noll
D. Michael Nesmith
正確答案是 C。Roger Noll 是史丹福大學的經濟學家,跟樂隊毫無關係。
假設有 100 個人回答。他們懂的程度是這樣分佈的:

只有 7% 的人知道答案,超過三分之二完全狀況外。 隨機抽一個人來回答,你大概不會信任這個答案。
現在假設不懂的人隨機亂選,把票逐項數出來:

其餘 66 票大致平均分散到 A、B、D,各得約 22 票。答案C Roger Noll 以 34 對 22 勝出。
請留意那 68 個完全不懂的人。
他們投出 68 票,其中約 17 票落在正確答案,另外約 51 票平均散落在三個錯誤答案上,每個各分到約 17 票。
他們在四個選項之間鋪了一片平坦的噪音。這片噪音抬高了所有選項的票數,卻沒有改變任何選項之間的相對高低。
於是那 7% 的人,決定了 100 個人的集體答案。
這就是股票市場的機制。
電視節目《百萬富翁》裡,參賽者向現場觀眾求助的正確率超過 90%;而致電一位精挑細選的親友,通常是某個領域的聰明人,正確率只有大約三分之二。
一群大部分不懂的人,贏過一個挑選出來的專家。股票市場做的是同一件事。價格之所以大致合理,不是因為場內都是天才,是因為不懂的人各自亂猜、互相抵銷,剩下的就是懂行的人的判斷。
但這個機制有一個前提:噪音平坦。
噪音之所以平坦,是因為那 68 個人錯的方向各自不同:一個選 A,一個選 B,一個選 D,加起來才會互相抵銷。James Surowiecki 把這個條件叫做多樣性,它是整個機制的物理前提。
而人類的錯,偶爾會是集體性的。
二、黑猩猩贏過人類,證明人類的錯誤有方向
瑞典醫生、統計學家 Hans Rosling 花了十幾年問全世界同一批問題。先試四題,每題三選一,記下你的答案:
過去 20 年,全球極端貧困人口的比例……A)幾乎翻倍 B)大致不變 C)幾乎減半
今天全球 1 歲兒童中,有多少比例接種了至少一種疫苗?A)20% B)50% C)80%
在全球低收入國家,有多少比例的女孩讀完小學?A)20% B)40% C)60%
過去一百年,每年因自然災害死亡的人數……A)翻了一倍以上 B)大致不變 C)減少了一半以上
答案全部是 C。完整題目在下方,值得做一次。
https://www.statcrunch.com/surveys/view?surveyid=23104
2017 年,Rosling 的團隊用完整的 13 題測了 14 個國家、約 12,000 人。撇開幾乎人人答對的氣候題,12 題平均答對 2 題,15% 的人零分,答對超過 4 題的大約一成。他在諾貝爾得主、世界銀行、達沃斯論壇的演講現場也做過同一份測驗,結果沒有更好。
一隻黑猩猩隨機選香蕉,正確率 33%,12 題答對 4 題。人類平均 2 題。
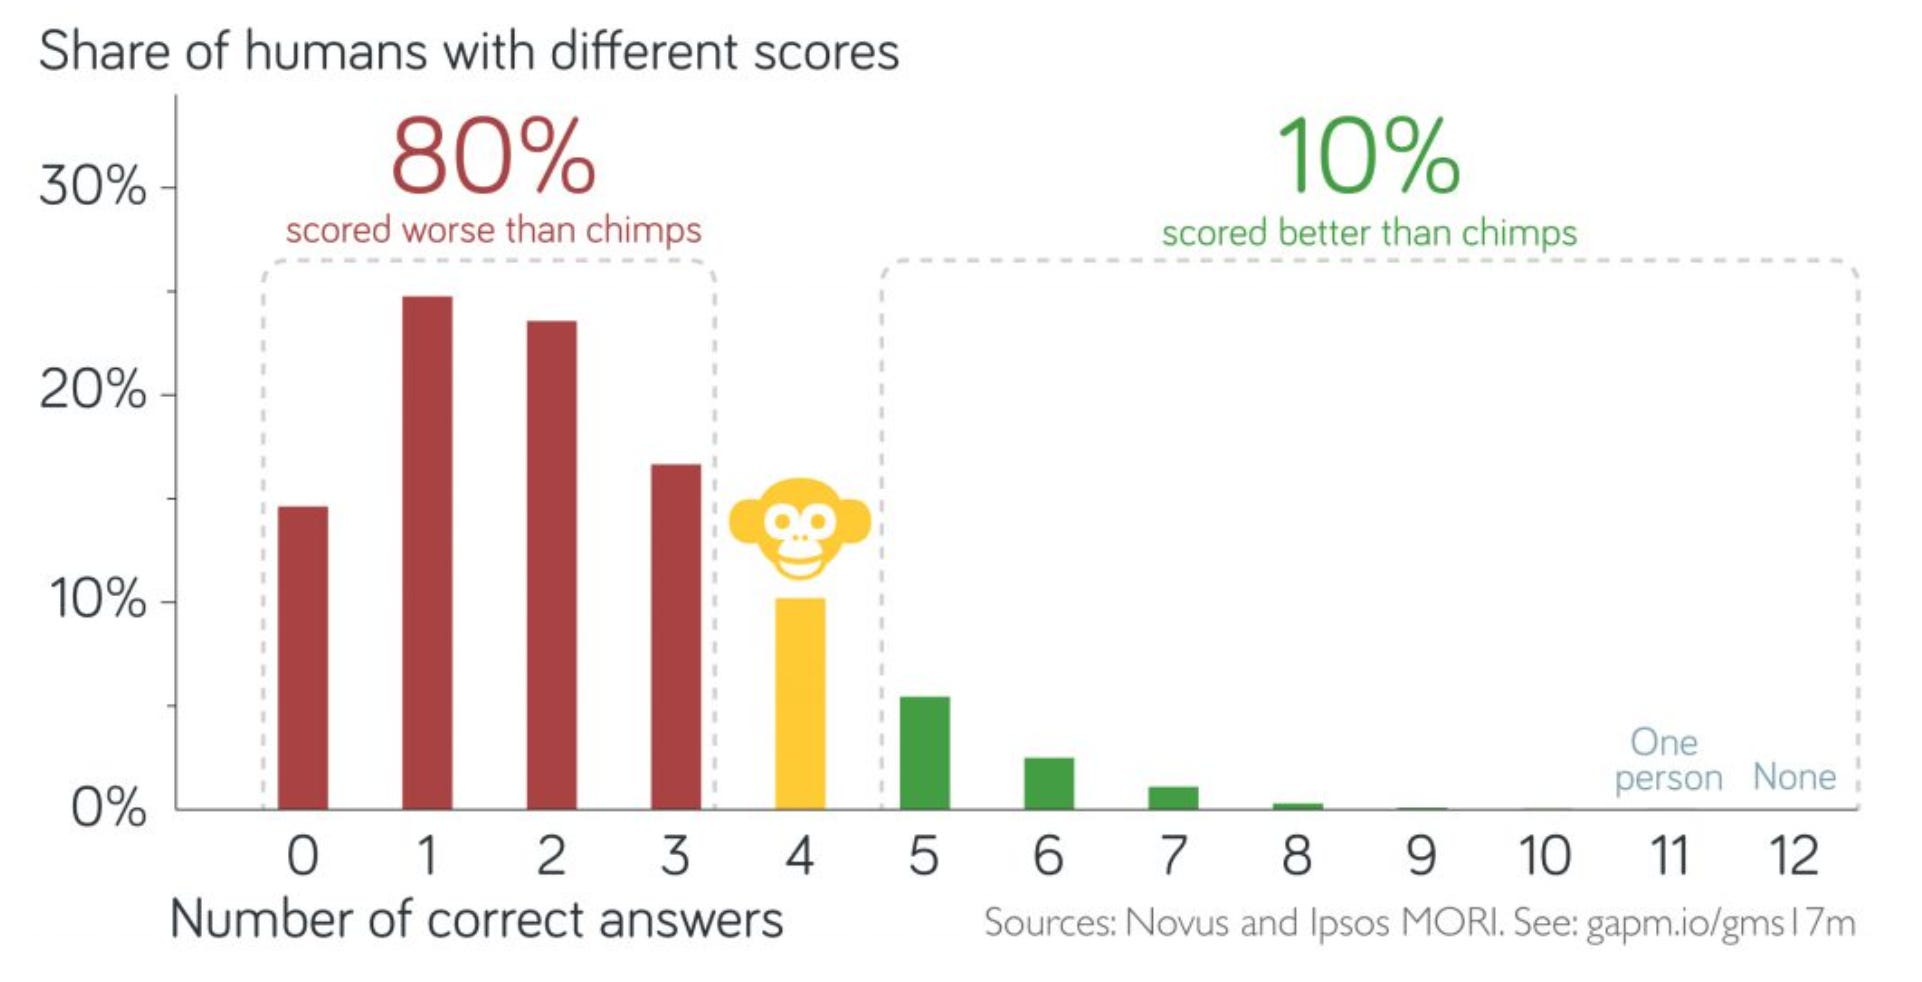
這是全文最重要的一個推論。如果只是不知道,你會隨機猜,拿到 33%。低於 33%,代表大家錯的方向是同一個。
大部分人認為世界變得愈來愈差。
回到市場。那 68 個人不是一片平坦的噪音,他們是一群本來就往同一邊傾斜的人。差的,只是一個開關。
三、故事就是那個開關
「美國房價不會下跌」
2006 年,美國新發放的房貸裡,次級貸款佔了超過兩成,約 6,000 億美元;同年全球 CDO(擔保債務憑證)發行量超過 5,000 億美元,底層大部分就是這些貸款,而評級機構給了 AAA,跟美國國債同級。市場的故事是「美國房價不會下跌」。房價一跌,故事碎了,活了 158 年的雷曼兄弟在幾天內消失。
「石油已死」
2020 年 4 月 20 日,WTI 原油期貨收在負 37.63 美元。人類歷史上第一次,有人付錢求你把石油拿走。
市場當時的故事是「石油已死」:ESG 資金流出,疫情把需求打垮,兩個力量疊加,一個暫時的需求衝擊被定價成永久的結構衰退。
兩年之內,WTI 從負數升到 100 美元以上。
一個故事流行起來,不懂的人不再四散亂投,集體倒向同一個答案。平坦的噪音有了方向,抵銷機制失效,價格開始脫離價值。
而這個慣性並不限於散户。在華爾街的大行分析師,亦用同一個邏輯撰寫分析報告。
業績有數字可查。但,分析師用哪一重估值方法,卻是藝術。所以估值不是先有數字,而是先有故事。故事決定你用什麼框架、什麼 Peer、什麼倍數、什麼假設,數字只是把故事翻譯成 Excel。
所以第一件事不是算,是讀:市場現在正在說什麼故事?
四、市場的故事沒有數字可查,但有五個地方留下痕跡
市場故事不像 EPS 共識有一個數字。它是隱含的、分散的。你浸淫得夠深會「聞到」它:賣方報告的語氣是興奮還是防守,管理層答問的節奏是自信還是閃躲,社群的溫度是 FOMO 還是冷漠。那種「感覺不對」的直覺是真的,你的潛意識偵測到了故事和現實之間的裂縫。
但直覺只能生成假設,不能作結論。下面五個信號,是把直覺變成可以檢驗的線索。
信號一:看分析師用什麼指標估值。
用 P/E,代表分析師認為這是盈利穩定的成熟公司,重點是賺多少。用 EV/Revenue,代表這是成長期公司,盈利現在不重要,重點是長多快。用 P/B,代表週期股或資產股。用 SOTP(分部加總),代表有部分被低估,要拆開看。指標不是技術選擇,是故事的直接表達。
操作:收集 3 到 5 份最新賣方報告,記錄主要估值方法。一致,故事已經穩定。分裂(有人 P/E、有人 EV/Revenue),市場在敘事轉換的中途,框架一旦統一,倍數會大幅跳動。
信號二:看分析師拿誰來比。
Peer Group 是第二種定義投票。NVIDIA 的報告裡 Peer 是博通、TI、AMD,故事是「半導體週期股」,倍數天花板是半導體的歷史區間。Peer 開始出現 Microsoft、Google、Oracle,故事在往「基礎設施平台」走,天花板完全不同。
操作:追蹤 Peer Group 在最近 6 到 12 個月有沒有漂移。漂移的早期,就是敘事重置的早期。
信號三:看財報電話會上分析師問什麼。
分析師在 Q&A 問的,是他們模型裡最不確定的那個假設,也就是故事裡最核心的部分。不斷問「AI 營收佔比」,市場想聽成長。不斷問「利潤率守得住嗎」,故事在從成長切換到守利潤。不斷問「回購和分紅」,市場已經把它當 cash cow。不斷問「win rate 有沒有受影響」,市場擔心護城河。
操作:讀最近 2 到 3 季的 transcript(FinChat、Seeking Alpha 免費),只讀 Q&A,統計高頻主題。提問方向的轉變,比管理層的引導更誠實。
信號四:看錢放在哪裡。
嘴上說的是一回事,錢放在哪裡是另一回事。ETF 歸屬是最機械的定義投票:被放在科技 ETF 還是能源 ETF,決定了被動資金怎麼對待它,「科技股」被拋售時所有成分股一起被賣,不管基本面。持倉結構告訴你什麼類型的投資者在買這個故事:成長型基金為主,故事是成長;價值型基金佔比上升,市場在把它重新歸類。資金流方向最即時:成長基金在賣、價值基金在買,敘事正在轉換,而倍數可能還沒跟上。
操作:13F 持倉看 WhaleWisdom,ETF 歸屬看 ETF.com,基金風格佔比看 Morningstar 的 ownership 頁。
信號五:看媒體和社群的一句話標籤。
故事最終會被壓縮成一句話,短到可以在 X 上傳播,強到可以驅動整個板塊的資金。「AI 賣鏟人」:不管誰贏,這家公司都收費。「石油已死」:需求會結構性歸零。「中國不可投資」:不管個股如何,在中國就有不可控風險。「成長見頂」:該看利潤了。「燒錢機器」:收入是用虧損換的。
操作:公司名加關鍵詞,搜主流財經媒體和社群(Threads、X、富途、PTT 股板、Reddit),找最常出現的那一句。那就是市場故事的濃縮版。
五個信號指向同一個故事,你就找到了市場的敘事共識。
五、五個信號一致,代表機會
很多人的反應是:信號這麼一致,市場應該是對的。
剛好相反。五個信號完全一致,正是多樣性消失的狀態:分析師用同一套指標、拿同一批 Peer、問同一類問題、錢往同一個方向流、標籤是同一句話。這就是 68 個人排好隊的樣子。市場在這一刻最有可能出錯。
房地產泡沫爆破前夕,Michael Burry 做的事一點也不神秘。他逐份讀 MBS 的公開說明書,看底層貸款的組成,發現大量借款人無收入、無工作、無資產,利率兩年後自動重設跳升。數據是公開的,任何人都可以看。沒有人看,因為大家都在重複同一個故事,翻說明書顯得多餘。
所以,下一步就要問:這個故事,成立嗎?
要問得準,你需要知道故事通常錯在哪裡。我歸納了六種。
六、故事通常錯在六個地方
第一種:身份定義錯誤
市場把公司放進錯的類別,於是用了錯的 Peer、錯的倍數、錯的天花板。這是最常見的一種。
把 Ferrari 當汽車製造商,Peer 是 Toyota、BMW、GM,營業利潤率預期 5% 到 10%,P/E 天花板 8 到 15 倍。但 Ferrari 的營業利潤率超過 25%,因為它賣的是一張排他俱樂部的會籍。正確的 Peer 是 Hermès,P/E 可以 30 到 50 倍。同一家公司,類別不同,天花板差三倍。Amazon 在 2015 年拆開披露 AWS 之前,也是被當低利潤電商估的。
怎麼發現:信號二。如果你覺得分析師拿來比的公司根本不對,就是身份問題。信號一的指標分裂也是線索。
第二種:永久性假設錯誤:把暫時當永久,或反過來。
負油價故事就是教科書案例。我自己的第一桶金也是那時來的:OXY 十幾美元的時候買入,理由不是什麼洞見,只是不接受「石油已死」把一個暫時的需求衝擊講成永久。IEA 和 OPEC 2020 年的基準預測,都是需求在 2023 年前回到疫情前水平,之後繼續增長。反方向同樣成立:2021 年不少 SaaS 公司被給了 30 到 50 倍 Revenue,市場把疫情帶來的暫時加速當成永久,增速回到正常後估值跌了 60% 到 80%。
怎麼發現:信號五。標籤裡出現「永遠」「再也不會」「結構性」「不可逆」,警報就該響。
第三種:生命週期錯位:用錯階段的框架估值。
早期公司靠故事定價,成熟公司靠數字。錯位有兩個方向:太早,用成熟期的 P/E 天花板壓住一家還在高速增長的公司;太晚,用成長期的 EV/Revenue 美化一家增速已經放緩的公司。Meta 2022 年是前者,市場把它定價成一家增長結束的公司,年底 P/E 不到 10 倍;2023 年營收重新增長 16%,股價翻了近兩倍。科技公司的週期比傳統行業壓縮得多,用傳統節奏估科技股,本身就是錯位。
怎麼發現:信號三。增速還在 30% 以上,分析師已經在問回購,太早。增速降到個位數,還在問下一個增長引擎,太晚。
第四種:敘事慣性。 業務已經質變,故事還停在舊版本。
Facebook 2012 年 IPO 時被質疑「無法在手機上賺錢」。之後一年半,行動廣告佔比從零升到一半以上,數字在大聲喊故事變了,但 2013 年不少報告仍在討論那個已經被回答的問題。Microsoft 2013 到 2014 年也一樣:Nadella 全力轉雲端,市場仍把它當「衰退中的 Windows 授權商」,P/E 停在 14 倍左右。原因是分析師的 coverage 分組、GICS 行業分類、ETF 成分股都有慣性,一旦被歸類為「社交媒體」或「軟體授權」,Peer 和倍數不會自動更新。
怎麼發現:把信號五的標籤和最新財務數據對比。標籤是「燒錢機器」但已經連續兩季現金流轉正,是慣性;標籤是「Windows 公司」但雲端營收佔四成,也是慣性。信號四也有用:成長基金在買一家被歸為價值股的公司,有人已經在為敘事轉換下注。
第五種:離散事件的概率定價錯誤。
市場把一個事件定價成全有或全無,而不是概率加權。
人類不擅長估概率,小概率事件要麼完全忽略、要麼過度放大。M&A 被市場定價成九成半機率成交(示意),交易破裂,股價跌回基本面。藥企 FDA 審批被定價成九成通過,被拒,腰斬。這類定價的共同點是沒有中間狀態。
怎麼發現:信號三。所有分析師在問同一個事件,而且問法已經把結果當成確定,市場很可能在用二元定價。信號一也有用:股價明顯高於基本面估值,差額就是市場給這個事件的隱含概率。
第六種:宏觀敘事傳染。 板塊級的故事覆蓋個股基本面。
宏觀故事透過 ETF 資金流、指數權重、被動投資的機制傳播,不分青紅皂白地改變所有被歸入該類別的公司。「中國不可投資」時,KWEB 從 2021 年高位跌了超過 80%,裡面包括基本面完全健康的公司。「AI 改變一切」時,任何沾邊的公司都享受倍數膨脹,不管 AI 營收是 50% 還是 0.5%。市場懶得逐一判斷每家公司被宏觀變數影響多少,直接用宏觀敘事覆蓋所有個股,個股層面的錯價就是這樣來的。
怎麼發現:信號四。股價走勢跟所在 ETF 高度相關、跟自身基本面低度相關,宏觀在壓過個股。信號五的標籤如果是板塊級的,而不是關於個別公司,你看到的就是傳染。
市場共識會錯,而且系統性地錯,原因就在於:它由人組成,而人錯的方向相同。
結語
不同不等於正確。大多數時候你和市場不同,錯的是你,這是基礎比率。你的工作是看出他們什麼時候排好了隊,然後去翻那份沒有人翻的說明書。六種錯法只是一個開始。找到一個之後,該問的不是「什麼證據證明我對」,是「什麼證據會證明我錯」。投資應該像科學一樣被檢驗,而第一個要檢驗的,是你自己的故事。
那就是下一篇。
本文為教育內容,非投資建議。

會員專享: 股票追蹤決策樹系統 / Draw Tree Portfolio (已覆蓋85支股票)
你讀到這裡,可能在想:「我持倉有十隻股票,每隻都要畫樹、找反證、每季覆驗——我哪來的時間?」
你沒有。這就是問題。
個人投資者最大的結構性劣勢不是資訊——2026 年,你能讀到的財報、電話會議、賣方報告跟機構投資者幾乎一樣多。你的劣勢是時間。你有正職。你不可能每天花八小時追蹤每一棵樹的每一根枝條。
所以我建了一個工具。
我把這系列文章教的整套方法——假設、樹、證偽、每日覆驗——寫成了一套系統。它每天自動追蹤我們社群正在研究的每一棵樹,抓取最新的數據,更新每一根枝條的狀態。
每天早上,付費會員看到的不是一堆新聞標題,而是一棵活的樹——哪根枝條變綠了,哪根變黃了,哪根被砍斷了。你不需要自己讀完所有財報和電話會議記錄。你只需要看哪根枝條的燈號變了,然後決定:我的假設還活著嗎?
這不是訊號服務。不會告訴你「買」或「賣」。它做的事情只有一件:幫你用科學方法管理你的假設。篩子還是你的。決定還是你做。它只是幫你把篩孔對準最新的數據。