

為什麼要做投資研究?
很多人的回答是:「賺錢啊。」
對一半。
如果目的只是「賺錢」,你根本不需要做研究。買一支追蹤 S&P 500 的 ETF,長期年化回報大約 8-10%,簡單、便宜、不費腦,你甚至不需要打開任何一份年報。根據 SPIVA 記分卡的數據,過去十五年,沒有任何一個股票類別的多數基金經理能跑贏指數——不做研究、買指數,你已經贏了八成以上的「專業人士」。
所以如果「賺錢」就是全部答案,正確的做法反而是什麼都不做。但你在這裡,說明你想要的更多。
做投資研究的目的,是企圖獲得超額回報(Beat the market)——或者更精確地說,是企圖獲得超越市場的回報 / 風險比。這句話有點繞,但它是現代金融理論的起點。要理解它,必須先搞清楚一個字:Beta。
什麼是 Beta?
1964 年,經濟學家 William Sharpe 提出了一個改變金融世界的模型——CAPM(資本資產定價模型)。它的核心公式非常簡潔。
翻譯成人話:
Rf = 無風險利率(你把錢借給政府能拿到的回報,例如美國國債)
β = 你的投資對市場波動的敏感程度
E(Rm) = 市場的預期回報(例如 S&P 500 的長期回報)
E(Rm)−Rf = 市場風險溢酬(你承擔了市場波動的風險,理應比國債多拿到的回報)
Beta 就是市場給你擔波動的「薪水」。不多一分,不少一分。
β=1.0:你跟大盤一起漲跌。市場升 10%,你大約升 10%。
β=1.5:你比大盤波動更大。市場升 10%,你大約升 15%;市場跌 10%,你大約跌 15%。
β=0.5:你比大盤波動更小。市場升 10%,你大約升 5%。
CFA Institute 的回測數據也驗證了這一點:在 2010-2020 年間,CAPM 在 11 年中有 10 年準確預測了高 Beta 與低 Beta 投資組合的相對表現——高 Beta 組合年化回報約 15.5%,低 Beta 組合約 10.3%,差距大約 5 個百分點(blogs.cfainstitute)。
想多賺錢?上槓桿就行
聰明的你可能已經想到了:如果 Beta 就是「承擔風險換取回報」,那你想要更高的回報,只需要加大槓桿。假設市場年化回報 10%,無風險利率 3%。根據 CAPM:
買一般大盤 ETF(β=1.0):預期回報 = 3% + 1.0 × 7% = 10%
用兩倍槓桿買大盤 ETF(等效 β=2.0):預期回報 = 3% + 2.0 × 7% = 17%
用三倍槓桿(等效 β=3.0):預期回報 = 3% + 3.0 × 7% = 24%
看起來很美,但你也承擔了相應的風險。三倍槓桿意味著市場跌 10%,你跌 30%。市場跌 33%,你就歸零。
CAPM 要表達的是:在一個有效的市場中,回報與風險成正比,你不可能在不增加風險的情況下增加回報。在 Beta 的世界裡,每一分回報都要用風險換來。想多拿,就得多扛;不想扛,就只能少拿。
這意味著,如果你做投資研究的目的只是「多賺錢」——加槓桿就好,不需要研究。但槓桿只是把你推進更洶湧的水域,浪更大,翻船的機率更高。
你並沒有創造任何額外的價值。
所以回到最初的問題:做投資研究的目的到底是什麼?
Alpha:超越市場的回報
但現實中,有小部份投資者的回報遠高於 CAPM 預測的「應得」水平。巴菲特合夥基金於 1957-1969 年度回報 29.5% vs 大市 7.4%,而且回報波動率比大市本身還低。這個「多出來的部分」,就是 Alpha(investopedia)。
經濟學家 Michael Jensen 把它寫成公式,也就是:
Alpha = 你的實際回報 − CAPM 說你「應得」的回報。
α>0:你賺到了超過你承擔的風險所「應得」的回報。你創造了價值。
α=0:你賺到的剛好等於你承擔的風險。你只是隨波逐流。
α<0:你連你應得的都沒拿到。你在股海中翻了船。
Alpha 多出來的是甚麼?
Alpha 指的是你在沒有多承擔風險的情況下,多賺到的回報。所以,「做投資研究的目的是賺錢嗎?」這個答案只對一半。
你想多賺錢?加槓桿,那是 Beta。你想在不增加風險的情況下多賺錢?那才需要研究,那是 Alpha。
用一個比喻來說:Beta 是海洋的洋流。每一艘在同一片海域的船,都被同一股洋流推著走。你可以選擇更洶湧的水域,承擔更高風險,洋流會更快,代價是浪更大、翻船的機率更高。無論你是散戶的小帆船還是機構的航空母艦,洋流對所有人一視同仁。
Alpha 是航海術。同一片海、同一股洋流、同一份天氣預報——但你看到了別人沒看到的暗礁,讀懂了別人忽略的風向變化,在所有人還在看羅盤的時候已經調整了航線。你比所有人更早到達,沒有撞上礁石,因為你找到了一條只有你才知道的航道。
研究讓你在同樣的風險下比市場走得更遠。
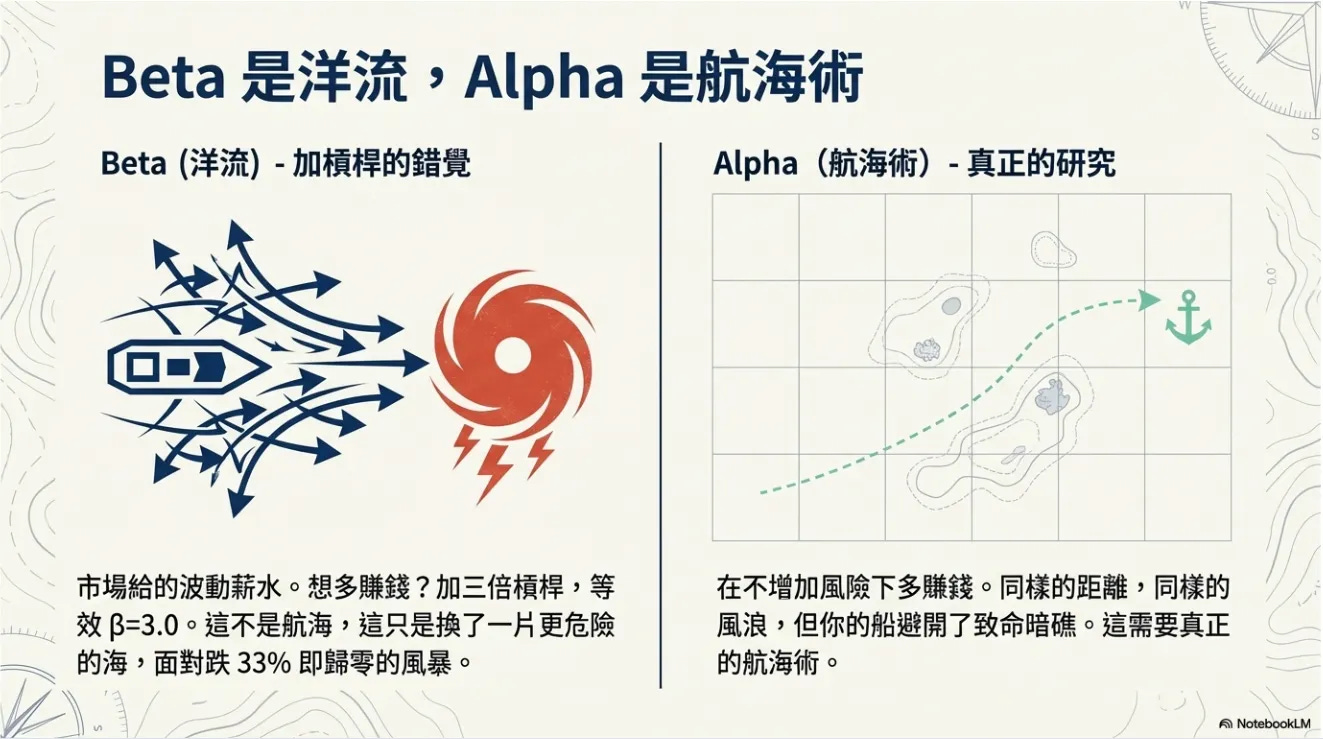
加槓桿只是把船駛進風浪更大的海域。
Alpha 為何越來越難?
理解了 Alpha 的定義之後,你必須知道一個事實:獲取 Alpha 極難。
SPIVA 2025 年度報告顯示:79% 的美國大型股基金經理跑輸了 S&P 500,這是 25 年 SPIVA 歷史中第四差的一年。中型股有 55% 跑輸,全球型基金有 76% 跑輸。拉長到 15 年,沒有任何一個股票類別的多數基金經理能跑贏指數。
Apollo 首席經濟學家 Torsten Slok :過去十年,80% 到 90% 的主動型基金經理跑輸了自己的基準指數——跨越所有策略。
這些不是散戶。這些是擁有 CFA、彭博終端、公司拜訪、研究團隊、數十億美元資源的專業機構。他們中的絕大多數,連 Beta 都跑不贏,更別提產出 Alpha。
為什麼會這樣?
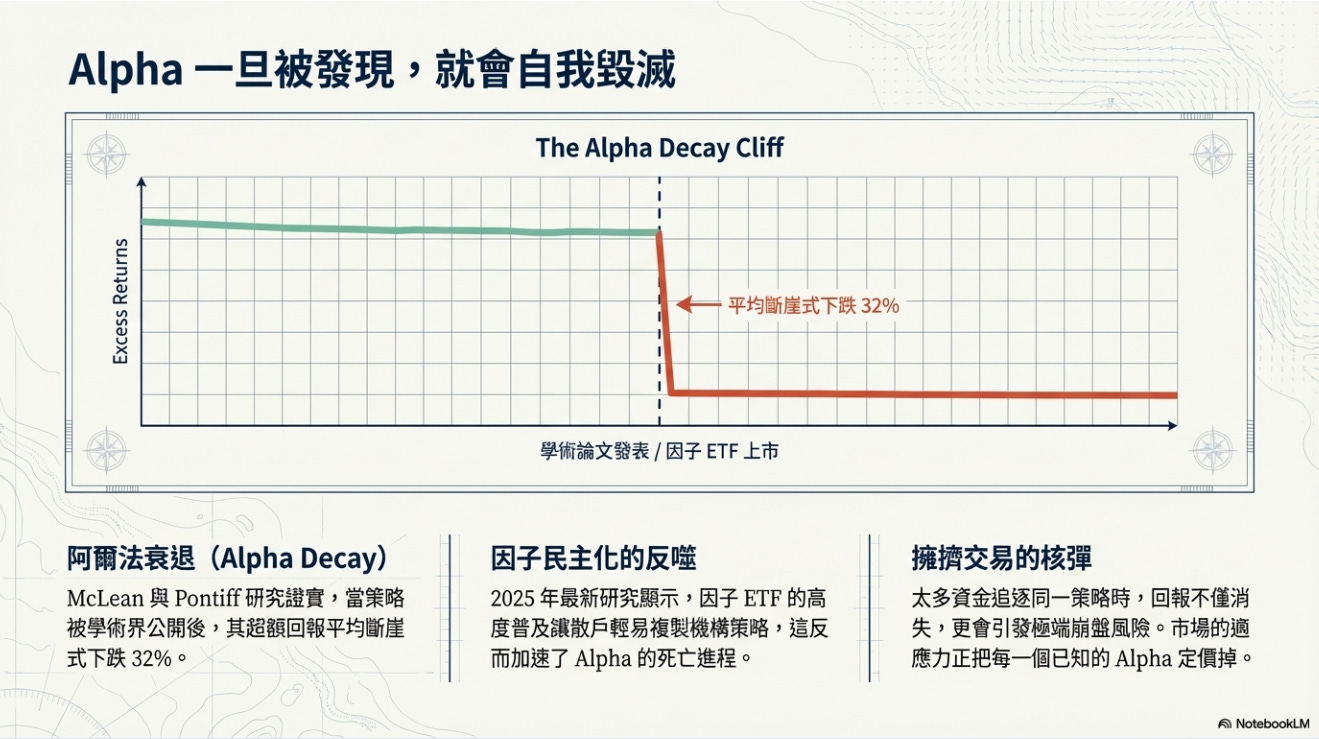
第一,Alpha 一旦被發現,就會自我毀滅。學術界稱之為 Alpha Decay(阿爾法衰退)。機制很簡單:一個投資策略被發現有效,資金湧入,價格被推高,超額回報消失。McLean 和 Pontiff 在 2016 年的研究指出:學術論文發表後,論文中記錄的異象回報平均下降了 32%。更驚人的是,2025 年的研究發現:2015 年之後,這種衰退速度加快了。因子 ETF 的普及讓散戶也能輕鬆複製曾經只有機構才能操作的策略——因子投資的「民主化」反而加速了因子 Alpha 的死亡。
第二,擁擠交易把 Alpha 變成了炸彈。當太多資金追逐同一個策略,回報會消失,崩盤風險也會急劇上升。研究顯示,擁擠交易與未來的崩盤風險呈正相關,而且在異象股中效果更強。2025 年連 Renaissance Technologies 都遭遇了罕見的「量化地震」,即便是世界上最聰明的對沖基金模型,也在敘事驅動的市場中失靈。
第三,市場本身正在變得更有效率。曾經存在的異象正在消失。Greenwood 和 Sammon 的研究發現:連指數效應(股票被加入指數後價格上漲的現象)都已經消失了。市場在適應,在學習,在把每一個已知的 Alpha 來源定價掉。Andrew Lo 的「適應性市場假說」正被現實數據驗證:市場不是完美有效的,但它在變得越來越有效。
面對一個 Alpha 不斷消失的世界,普通人還有什麼路可以走?
三條走不通的路
傳統價值投資:一個正確的原理,一套失效的方法
價值投資的核心原理非常簡單,簡單到不可能是錯的:如果一支股票的價格低於它的內在價值,買入後等價格回歸,你就賺錢。這是一個永恆的原則,沒有人能反駁它。
但問題來了:你憑什麼確信自己知道一支股票的「內在價值」是多少?Benjamin Graham(價值投資之父)承認自己不知道,於是用統計學處理這個問題。
Graham 的做法是這樣的:他不試圖精確計算任何一家公司的內在價值,而是用一個極其保守的篩選器——淨流動資產價值(即流動資產減去所有負債)——找出那些股價低於清算價值三分之二的公司,然後一次買一大籃子這類股票。他的邏輯是:不知道哪一支會漲,但如果買夠多支,統計上這一籃子的平均回報會顯著跑贏大盤。
這套方法在早期確實產出了驚人的 Alpha。Graham 最著名的門徒之一 Walter Schloss,用這套「菸蒂投資法」在 47 年間(1955-2002)實現了接近 21% 的年化毛回報率。他一輩子投資了大約 1,000 支股票,任何時候持倉大約 100 支,全是不起眼的低 P/B 深度價值股。Buffett 對他的評價是:Schloss 的策略不涉及永久性資本損失這種風險,卻大幅超越了 S&P 500,他的成功靠的是整體統計優勢,不是幾支大贏家。
Buffett 本人在早期的合夥基金時代也用同樣的方法,年化回報率 29.5%(扣費前)。1984 年,他在哥倫比亞大學的著名演講〈葛拉漢與陶德村的超級投資者〉中,列舉了九個獨立的價值投資基金,每一個都長期大幅跑贏大盤,而且彼此之間的持股幾乎沒有重疊。這個統計論證的份量,在於一整群獨立操作的人都靠同一套原則跑贏了,而非由單一贏家撐起結果。
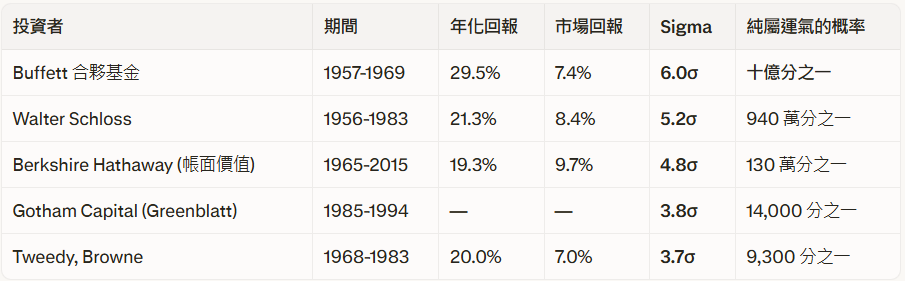
Graham 的方法在他的時代理論上正確,在實踐中也產出了真實的、統計顯著的 Alpha。
那為什麼現在不行了?
第一,菸蒂消失了。
Schloss 自己的職業生涯就是一部 Alpha 衰退史:1950 年代他買淨流動資產價值以下的股票;當這類股票太稀少後,他改為買帳面價值一半以下的;再後來放寬到帳面價值三分之二;最後只能買帳面價值附近的。篩選標準不斷放寬,意味著安全邊際不斷縮小(boolefund)。
第二,P/B 本身作為「價值」的代理變量已經失效。
2025 年發表在《Financial Analysts Journal》的研究指出了核心問題:隨著利率長期下降,企業價值中「未來經濟利潤」的佔比越來越高,而帳面價值只反映歷史資產。用 P/B 來排序股票的「便宜程度」,在 1960 年代和內在價值的排名相關性接近 80%;但到了近年,這個相關性已經跌到不足 40%。低 P/B 越來越不代表「被低估」,越來越只是代表「沒有未來」(tandfonline)。
用航海的比喻說:Graham 的篩選器曾經是一張精確的海圖,能帶你找到別人看不見的航道。但這片海已經變了,暗礁的位置不同了,洋流的方向也不同了,你還拿著六十年前的舊地圖在航行,難怪會觸礁。
價值投資的原理永遠是對的:價格低於價值就買入。但「知道價值是多少」這件事,本身並不科學。Graham 用統計學繞過了這個問題,在資訊稀缺的年代成功了幾十年。當菸蒂消失、篩選器被所有人複製、P/B 不再代表真實價值之後,這條捷徑就走到了盡頭。
技術分析:一門無法證偽的偽科學
如果說傳統價值投資至少有統計學作為根基,技術分析連這個都沒有。它跟占星術用同一套邏輯運作。
問題一:不可證偽。
當一個技術指標失效時,技術分析師的回應永遠是「在目前的市場環境下,你應該看另一個指標」。頭肩頂沒有跌?那是因為你沒有結合 RSI 看。RSI 也失效了?那是因為你忽略了成交量。永遠有下一個指標可以解釋失敗,但沒有任何一組條件可以「殺死」整套技術分析理論。科學哲學家 Karl Popper 提出過一個判斷標準:一個理論要具有科學性,它必須是可證偽的。它必須做出一致的、可以被實驗推翻的預測。技術分析不符合這個標準。
問題二:認知偏誤。
確認偏誤:你看到的「成功案例」都是你事先相信的形態碰巧成立了,你不會記得那些形態出現但沒有按劇本走的無數次。
倖存者偏差:你看到的技術分析「大師」都是碰巧對了幾次的人,那些用同樣方法但虧損離場的人,你永遠不會聽到他們的故事。
事後合理化:任何一段走勢,事後都能找到一個「完美吻合」的技術形態,但這是事後敘事,不是事前預測。
問題三:沒有因果機制。
技術分析告訴你「什麼時候買賣」,但從不告訴你「為什麼」。它觀察的是價格的統計形態,但價格是結果,不是原因。你不知道股價「為什麼」會從支撐位反彈,你只知道「上次它反彈了」。這就像看到每次下雨前路上的人都撐傘,然後得出結論:「只要我撐傘,就會下雨。」
它沒有假設,沒有可證偽條件,沒有商業邏輯的支撐,也不能產出 Alpha,只能產出一種「看起來像是方法論」的心理安慰。
有人會說:「但我用技術分析賺過錢啊。」當然,你擲硬幣連續正面十次也是會發生的。要問的是「這套方法是否能系統性地、可重複地產出超額回報」。學術界對此的回答非常一致:當你控制了交易成本、樣本外測試和不同市場環境之後,技術分析策略沒有統計顯著的超額回報(newtrading)。
量化投資:普通人的死路
有人說:去學量化交易不就好了?這個想法的吸引力很直觀:既然 Alpha 來自於比市場更早發現定價錯誤,那用電腦去掃描、用算法去執行,不就是終極解法嗎?
理論上沒錯。但學會寫程式,只是量化投資最外圍的一道門檻。普通人連參賽所需的基礎設施都很難負擔。
第一道門檻:基礎設施的軍備競賽
量化交易不是在家裡用筆電跑個 Python 腳本。一個最低限度的高頻交易(HFT)運營需要以下基礎設施:
數據:高頻策略需要逐筆成交級別(Level 3)的數據。單一數據供應商的費用從每月 5,000 美元起跳,最高可達每月 50,000 美元。如果做外匯市場,至少需要接入 3-4 個主要平台,光數據費用就是每月 70,000 美元。
主機代管(Colocation):伺服器必須放在離交易所盡可能近的數據中心裡,因為光速傳輸的距離差異——200 公里外用微波需要 1,064 微秒,用光纖需要 1,594 微秒——這 530 微秒的差距就足以決定你賺錢還是虧錢。機架空間加上交叉連接費用,每月約 8,000 美元。
軟體:交易系統的「大腦」——價格聚合器、訂單管理系統(OMS)、執行管理系統(EMS)、智能訂單路由(SOR)、風險管理系統(RMS)——所有運算必須在 5 到 30 微秒內完成。買現成方案每月 10,000-20,000 美元;自建方案則超過 100 萬美元,而且開發週期超過一年。
人力:需要軟體工程師、量化分析師、研究員、伺服器技術支援。入門級的人力預算是每人每年 150,000 美元起,而頂尖量化基金的薪酬遠不止於此——總薪酬(含績效分成)輕鬆達到七位數,因為你的競爭對手是從 Google、Meta 和頂尖物理系搶人的對沖基金。
把這些加起來:一個最小可行的量化交易運營,初始投入在 30 萬到 100 萬美元之間,每月營運成本數萬到數十萬美元,而且第一筆盈利可能要 6 到 12 個月後才會出現。這還是假設策略有效,如果無效,這些錢全部沉沒。
第二道門檻:容量上限
即使你有錢、有技術、有團隊,還有一個無法突破的物理限制:量化 Alpha 的容量極其有限。
Renaissance Technologies 的 Medallion Fund 是人類歷史上最成功的對沖基金——1988 年至 2018 年間,年化毛回報率 66%,扣除 5% 管理費和 44% 績效費後,投資者淨回報仍高達年化約 39.9%。2020 年全球崩盤,Medallion 毛回報 149%,淨回報 76%。三十多年來從未虧損過一年。
但 Simons 做了一個大多數人不理解的決定:他把基金規模刻意限制在約 150 億美元,並且從 2003 年起退還所有外部投資者的資金。因為 Medallion 的策略是超短期交易(持倉期 1-2 天),一旦規模超過容量上限,交易本身就會移動市場價格,Alpha 就消失了。
Renaissance 開放給外部投資者的基金。同一家公司、同一批天才,但 Medallion 的魔法無法複製。Renaissance Institutional Equities Fund(RIEF)和 Renaissance Institutional Diversified Alpha(RIDA)的表現簡直是另一個世界:
2020 年,Medallion 淨賺 76%。同一年,RIEF 虧損 19.9%,RIDA 虧損 31.9%。同一家公司,同一年,一個賺 76%,一個虧 32%。
資金大逃亡:RIEF 管理規模從 2020 年初的 358 億美元,萎縮到約 200 億美元以下;RIDA 和 RIDGE 更慘,從合計 293 億美元暴跌到僅剩 36 億美元,最終被迫合併。
2025 年繼續失靈:RIEF 在十月單月暴跌 14.39%,全年轉為虧損 7.5%;RIDA 十月跌 15.6%,全年虧損 10.3%。這發生在同年股票量化對沖基金整體錄得雙位數正回報的背景下。
為什麼會這樣?因為對外基金的規模遠大於 Medallion,被迫尋找更長期的信號,而這些信號的 Alpha 遠不如短期信號——更容易被市場定價掉,也更容易在黑天鵝事件中失靈。連 Renaissance 自己都無法把 Alpha 複製到第二支基金上。
第三道門檻:世界上最激烈的競爭
Alpha 衰退的速度也在加快。當一個 Alpha 信號被發現,最先行動的交易者拿走大部分利潤,遲到者幾乎沒有邊際收益。2026 年的行業報告顯示,74% 的量化交易公司在高波動市場中經歷過數據基礎設施故障——即使是專業機構,基礎設施的可靠性都是一場持續的戰爭。
學術研究揭示了一個更深層的問題:「紙面上」的因子回報和「實際可交易」的因子回報之間存在巨大鴻溝。做空費用和交易成本就吃掉了 58% 的落差。即使你找到了一個「有效」的量化策略,實際執行後,超過一半的理論利潤會被交易摩擦吞噬。而機構的交易成本遠低於散戶——你用同一個策略,他們賺錢,你虧錢。
量化的護城河包括更聰明的公式、更快的速度、更多的數據和更低的交易成本。智力只佔其中一部分,其餘大多要靠資本堆出來。普通人試圖在這條賽道上跟機構競爭,就像騎腳踏車上高速公路:你再努力踩,也補不了交通工具的差距。
三條路都走不通。那普通人還剩什麼?
六、為什麼普通人比大機構更有優勢?
講了這麼多「不行」,到底什麼才「行」?在回答之前,先退一步,問一個更根本的問題:價值投資和量化投資在它們的黃金時代,為什麼曾經「行」?
表面上看,這兩條路完全不同。一個讀財報,一個跑模型。但剝掉方法論的外殼,它們成功的本源是同一件事:各自找到了一種方法,能系統性地、大規模地識別市場定價錯誤。
Graham 的淨流動資產篩選器,是一台「錯誤定價探測機」。它不需要理解任何一家公司,只需要機械地掃描整個市場,找出那些股價低於清算價值的股票。在資訊不透明的年代,這台機器能找到大量被遺忘的、被忽略的、被錯誤定價的公司。
量化投資的 Alpha 策略和 Alpha 因子,也是同一件事。它用數學和算力,在海量數據中系統性地識別出被市場錯誤定價的模式,然後在這些模式消失之前大規模套利。舉一個經典的例子:盈餘公告後漂移(Post-Earnings Announcement Drift, PEAD)。學術研究早在 1968 年就發現,當一家公司公布的盈餘大幅超出市場預期時,股價不會一步到位地反映這個好消息,它會在接下來的 60 到 90 天內持續向上「漂移」。這意味著市場對盈餘驚喜的反應太慢了,定價出了錯。量化基金把這個發現變成了一個系統性的策略:每個財報季機械地買入盈餘超預期最多的股票、賣空最差的,大規模重複操作。
一個用會計規則做篩選器,一個用統計模型做篩選器。但兩者成功的底層邏輯完全一致:在市場還沒意識到錯誤的時候,比市場更早、更準確地發現這些錯誤。
這些方法之所以後來「不行了」,也是同一個原因:當認知優勢消失——篩選器被複製、信號被套利、菸蒂被撿光,你就不再比市場知道得更多了。Alpha 從來不屬於某種方法,它屬於認知差距本身。方法只是把認知差距變現的工具。
換句話說:Alpha 的本源是投資者在某件具體的事情上,擁有比市場共識更正確的理解,跟用哪種方法論無關。要問的問題是:在今天這個市場裡,普通人還有可能在某件事上比市場知道得更多嗎?
答案是:可以。而且在某些維度上,普通人天然比大機構更有優勢。
Peter Lynch:史上最成功的基金經理
Peter Lynch 在 1977-1990 年間管理富達麥哲倫基金,年化回報率 29.2%,將基金規模從 2,000 萬美元做到 140 億美元,是公募基金史上最輝煌的紀錄之一。
但他最著名的一句話,講的不是怎麼選股:
「我的第一條規則是:別聽專業人士的話。二十年的從業經驗讓我確信,任何一個正常人,只要用上大腦慣常使用的那 3%,選股就能跟華爾街專家一樣好,甚至更好。」
這不是雞湯。這是一個管理過上百億美元、跑贏幾乎所有同行的人,用他整個職業生涯得出的結論。
機構的三重枷鎖
Lynch 在《彼得林區選股戰略》裡,花了大量篇幅解釋為什麼基金經理天生被結構困住:
第一,激勵機制錯位。「成功是一回事,但失敗時『不要看起來很蠢』更重要。華爾街有一條不成文的規則:你不會因為買 IBM 虧了客戶的錢而丟掉工作。」基金經理首先要避免做出看起來愚蠢的決定,尋找最佳投資反而排在後面。結果就是羊群效應:所有人買同樣的大型股,因為即使虧了,至少大家一起虧。
第二,短期考核壓迫。「勝負每三個月被審視一次,客戶和老闆都要求即時成果。基金經理通常花四分之一的工作時間在解釋自己剛剛做了什麼。」一個必須每季交差的人,不可能有耐心持有一支需要三到四年才會兌現的投資。Lynch 自己說過:「我賺最多錢的,是持有某支股票的第三或第四年。」
第三,規模扼殺了勇氣。Lynch 觀察到,即使是罕見的、有勇氣的基金經理,也很難買進無名小公司。因為對一個管理幾百億的基金來說,一支小型股即使漲了十倍,對整體組合的影響也微乎其微。機構天然被吸向大型股——而那恰恰是被研究得最透徹、定價最有效率、Alpha 空間最小的地方。
你沒有這些枷鎖
普通人天然免疫於上述所有結構性劣勢。
你沒有客戶。你不需要每季向任何人交差。你可以持有一支股票三年、五年,等待你的投資論點被市場驗證。
你沒有「看起來愚蠢」的壓力。你可以買一支沒人聽過的公司,不需要在投資委員會上解釋為什麼你沒有買 Nvidia。
你沒有規模限制。一支小型股漲十倍,對機構是噪音,對你是改變人生的回報。
你不需要分散到失去意義。機構為了合規和風控,被迫持有幾十甚至上百支股票,直到沒有任何一支能對組合產生有意義的影響。你不需要這樣。
但自由不等於能力:大腦所編織的故事是最大的敵人
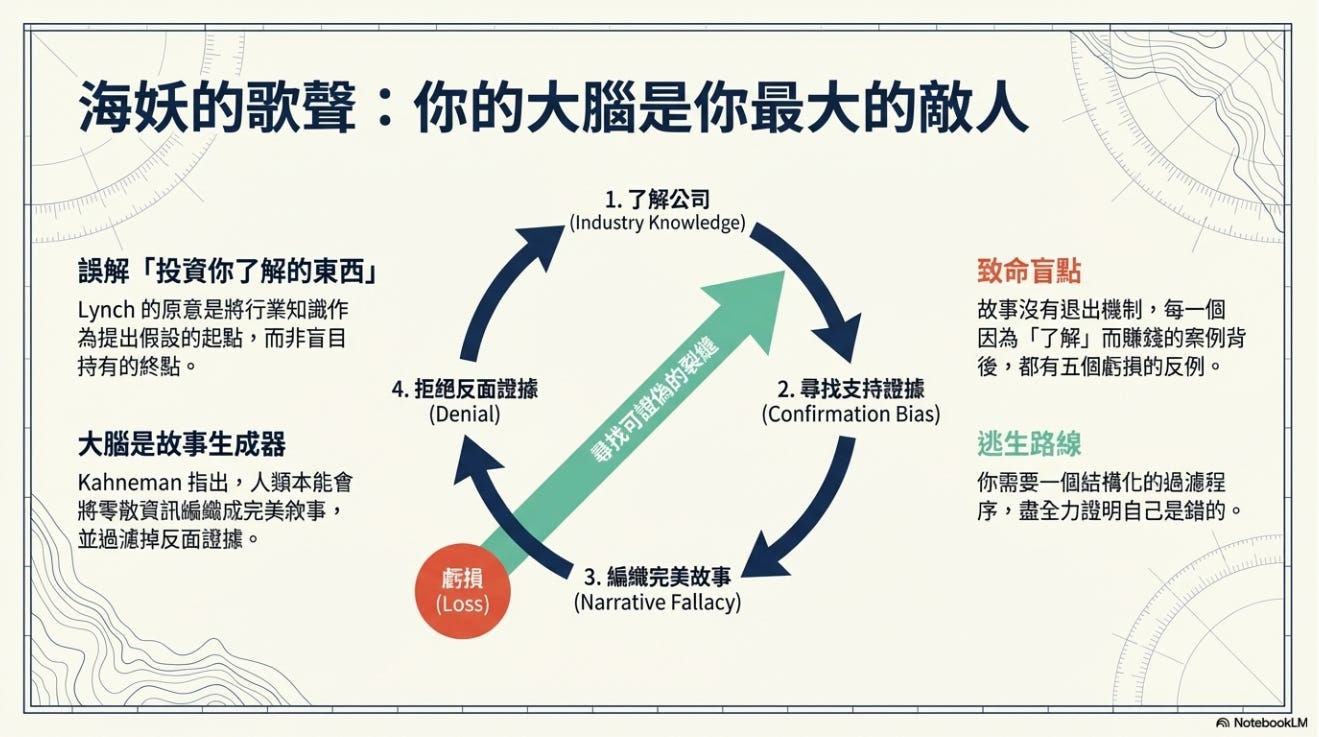
Lynch 最常被引用的一句話是「投資你了解的東西」。但這句話也是被誤解最嚴重的一句。
大多數人以為 Lynch 是在說:「你喝星巴克,所以就買星巴克的股票。」這是嚴重的誤讀。Lynch 自己也反覆強調:「我不建議你僅僅因為喜歡某間店就買它的股票。喜歡一個品牌是把公司放上研究清單的好理由,但不足以成為持有股票的理由。」
為什麼 Lynch 要特別加上這句免責聲明?因為人們會把「熟悉」當成「理解」。
你每天去星巴克,你覺得你「了解」星巴克。但你了解的是什麼?是拿鐵的味道、門市的裝潢。有去了解星巴克的同店銷售增長率正在放緩嗎?中國市場的擴張策略是否如預期?原材料成本的對沖策略是什麼?管理層的資本配置——回購、分紅、併購——是否明智?市場是否已經 price-in 了你的看法?這些問題構成的,才是整片森林。
你看到的那棵樹可能是真的,但股價最終由整片森林決定。人類大腦偏偏習慣抓住眼前最熟悉的部分,再自行補完其餘故事。
心理學家 Daniel Kahneman 花了一輩子研究人類如何作判斷。他形容人腦像一台「故事生成器」,很容易找出一套讓自己感覺良好的敘事,卻未必會繼續追問真相。當你以為自己「了解」一家公司,大腦通常會出現幾種偏誤:
確認偏誤:你會不自覺地只注意支持你觀點的資訊,忽略反對的證據。你在那家公司工作了十年,你「知道」它的產品很好——但你可能從來沒有認真看過競爭對手的產品更好的可能性。
過度自信:你的行業經驗讓你覺得自己「比分析師更懂」。這可能是真的——但你的大腦會把「我在某個面向比分析師更懂」偷偷替換成「我對這支股票的所有面向都比市場更懂」。這兩句話之間,隔著一個巨大的鴻溝。
敘事謬誤:你會把零散的觀察編織成一個「完美的故事」——新產品很棒、管理層很強、行業在增長——然後把這個故事當成投資論點。
Lynch 所說的日常經驗和行業知識,只負責把一家公司送進研究清單。從發現到投資之間,還要經過一道嚴格的過濾程序。你要盡力找出自己可能看錯的地方,因為大腦總會主動蒐集支持原有看法的理由。
你的行業知識讓你有能力提出分析師未必看得到的假設。每個假設都需要被結構化地驗證,也要容許證據把它推翻。即使今天通過驗證,明天仍可能出現新的數據、競爭動態或管理層決策,逐步瓦解你當初的投資論點。因此,研究框架還要包括持續追蹤。
大多數人虧錢,未必源於初始假設有誤。世界變了,假設卻停留在原地,同樣足以造成損失。他們愛上了自己的故事,拒絕接受反面證據,直到市場用虧損強迫他們面對現實。
投資研究需要持續更新。每一份新證據,都可能要求你修改甚至放棄原來的判斷。
Alpha 來源:認知不對稱
現在把整個邏輯串起來。
Alpha 是什麼?是你超越市場的回報。它「多出來」,代表市場的定價在某個地方出了錯,而你發現了這個錯誤。Alpha 的本源,是你擁有一個市場目前尚未定價的洞見,並且能結構化地論證:市場的共識在某個關鍵節點上是錯的。
Lynch 告訴我們的是:普通人獲得這種洞見的路徑,天然比機構更短。一個在半導體業工作了十年的工程師,對晶圓產能、良率、客戶排單的理解,遠遠超過任何一個坐在辦公室裡讀研究報告的分析師。一個在軟件公司做了五年的產品經理,對年度經常性收入增長背後的真實驅動力,有著教科書裡找不到的直覺。一個在零售業做了十五年的店長,對消費者行為轉變的嗅覺,比任何衛星圖像數據都靈敏。
你每天上班八小時、浸泡在行業裡十幾年——這就是 Lynch 所說的「你了解的東西」。這是你的認知資本。問題是,大多數人從來不知道自己手上握著這種東西。
而且,你不只有行業知識的優勢,還有 Lynch 指出的結構性優勢:沒有短期考核、沒有規模限制、沒有羊群壓力、可以集中持股。當你的產業知識(洞見的原材料)× 結構性自由(沒有機構的枷鎖)× 分析框架(把直覺變成可驗證的假設樹),你就擁有了今天這個時代仍然能產出 Alpha 的完整路徑。
但這三者缺一不可:
產業知識給你提出假設的能力——你能看到分析師看不到的東西。
結構性自由給你執行的空間——你能持有三到四年,等待市場糾錯。
分析框架把直覺變成系統——你要結構化地驗證一個可證偽的論點,考慮所有重大因素和可能性,並持續追蹤新的證據有沒有推翻原來的假設。
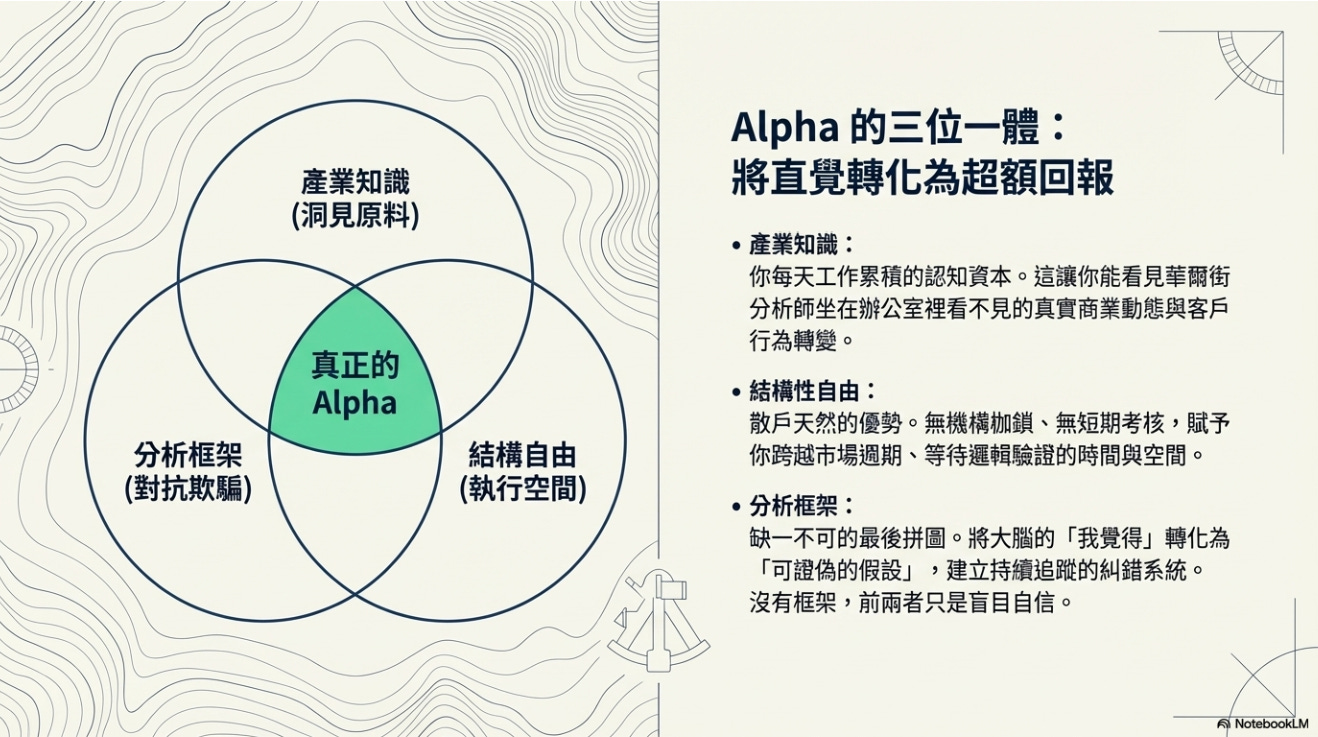
前兩者,你天然就有。第三者——分析框架——就是這個系列接下來要教的事。
投資不是選美比賽,是找錯比賽。而你,比你以為的更有能力找到那個錯誤。
但找到錯誤只是開始。你的大腦會騙你以為自己找到了,其實你還未看清事實的全貌。所以你需要一套系統,嚴謹地證明你的假設是完整且正確的——然後持續監控,確保現實沒有悄悄改變。
以上內容僅為個人研究與觀點分享,不構成任何投資建議或買賣邀約。所有數據及案例均引用自公開資料,不保證絕對準確或完整。投資涉及風險,過去表現不代表未來結果,讀者應自行判斷並承擔投資決策的後果,必要時請諮詢專業財務顧問。