一、為什麼要做投資研究?
很多人的回答是:「賺錢啊。」
對一半。
如果目的只是「賺錢」,你根本不需要做研究。買一支追蹤 S&P 500 的 ETF,長期年化回報大約 8-10%,簡單、便宜、不費腦。你甚至不需要打開任何一份年報。事實上,根據 SPIVA 記分卡的數據,過去十五年,沒有任何一個股票類別的多數基金經理能跑贏指數——也就是說,不做研究、買指數,你已經贏了八成以上的「專業人士」。
所以如果「賺錢」就是全部答案,正確的做法反而是什麼都不做。
但你在這裡,說明你想要的不只是這個。
做投資研究的真正目的,是企圖獲得超額回報 (Beat the market) ——或者更精確地說,是企圖獲得超越市場的回報 / 風險比。
這句話很繞,但它是現代金融理論的起點。要理解它,必須先搞清楚一個字:Beta。
二、什麼是 Beta?
1964 年,經濟學家 William Sharpe 提出了一個改變金融世界的模型——CAPM(資本資產定價模型)。它的核心公式非常簡潔:
翻譯成人話:
Rf = 無風險利率(你把錢借給政府能拿到的回報,例如美國國債)
β = 你的投資對市場波動的敏感程度
E(Rm) = 市場的預期回報(例如 S&P 500 的長期回報)
E(Rm)−Rf = 市場風險溢酬(你承擔了市場波動的風險,理應比國債多拿到的回報)
Beta 就是市場給你擔波動的「薪水」。不多一分,不少一分。
β=1.0 : 你跟大盤一起漲跌。市場升 10%,你大約升 10%。
β=1.5:你比大盤波動更大。市場升 10%,你大約升 15%;市場跌 10%,你大約跌 15%。
β=0.5:你比大盤波動更小。市場升 10%,你大約升 5%。
CFA Institute 的回測數據也驗證了這一點:在 2010-2020 年間,CAPM 在 11 年中有 10 年準確預測了高 Beta 與低 Beta 投資組合的相對表現——高 Beta 組合年化回報約 15.5%,低 Beta 組合約 10.3%,差距大約 5 個百分點 。blogs.cfainstitute
想多賺錢?上槓桿就行
聰明的你可能已經想到了:
如果 Beta 就是「承擔風險換取回報」,那你想要更高的回報,你只需要加大槓桿。
假設市場年化回報 10%,無風險利率 3%。根據 CAPM:
買一般大盤 ETF(β=1.0\beta = 1.0β=1.0):預期回報 = 3% + 1.0 × 7% = 10%
用兩倍槓桿買大盤 ETF(等效 β=2.0):預期回報 = 3% + 2.0 × 7% = 17%
用三倍槓桿(等效 β=3.0):預期回報 = 3% + 3.0 × 7% = 24%
看起來很美對不對?但你也承擔了相應的風險。三倍槓桿意味著市場跌 10%,你跌 30%。市場跌 33%,你就歸零。
這就是 CAPM 的核心訊息:在一個有效的市場中,回報與風險是成正比的。你不可能在不增加風險的情況下增加回報。
或者換一個更直白的說法:在 Beta 的世界裡,沒有人能擊敗市場。每一分回報,都只能用風險換來。 你想多拿,就得多扛。你不想扛,就只能少拿。沒有例外。
這意味著,如果你做投資研究的目的只是「多賺錢」——加槓桿就好了,不需要研究。但槓桿只是把你推進更洶湧的水域,浪更大、翻船的機率更高。你並沒有創造任何額外的價值。
所以回到最初的問題:做投資研究的目的到底是什麼?
三、Alpha:超越市場的回報
但現實中,有小部份投資者的回報,遠高於 CAPM 預測的「應得」水平。(巴菲特合夥基金於 1957-1969 年度回報 29.5% vs 大市 7.4% , 而且回報波動率比大市本身還低 )
這個「多出來的部分」,就是 Alpha 。investopedia
經濟學家 Michael Jensen 把它寫成公式:
也就是:Alpha = 你的實際回報 − CAPM 說你「應得」的回報。
α>0:你賺到了超過你承擔的風險所「應得」的回報。你創造了價值。
α=0:你賺到的剛好等於你承擔風險。你只是隨波逐流。
α<0:你連你應得的都沒拿到。你在股海中翻了船。
Alpha 的本質
Alpha 不是「多賺錢」。Alpha 是「在不增加風險的情況下多賺錢」
這就是為什麼我說「做投資研究的目的是賺錢嗎?只對一半。」
你想多賺錢?加槓桿。那是 Beta。
你想在不增加風險的情況下多賺錢?那才需要研究。那是 Alpha。
用一個比喻來說:
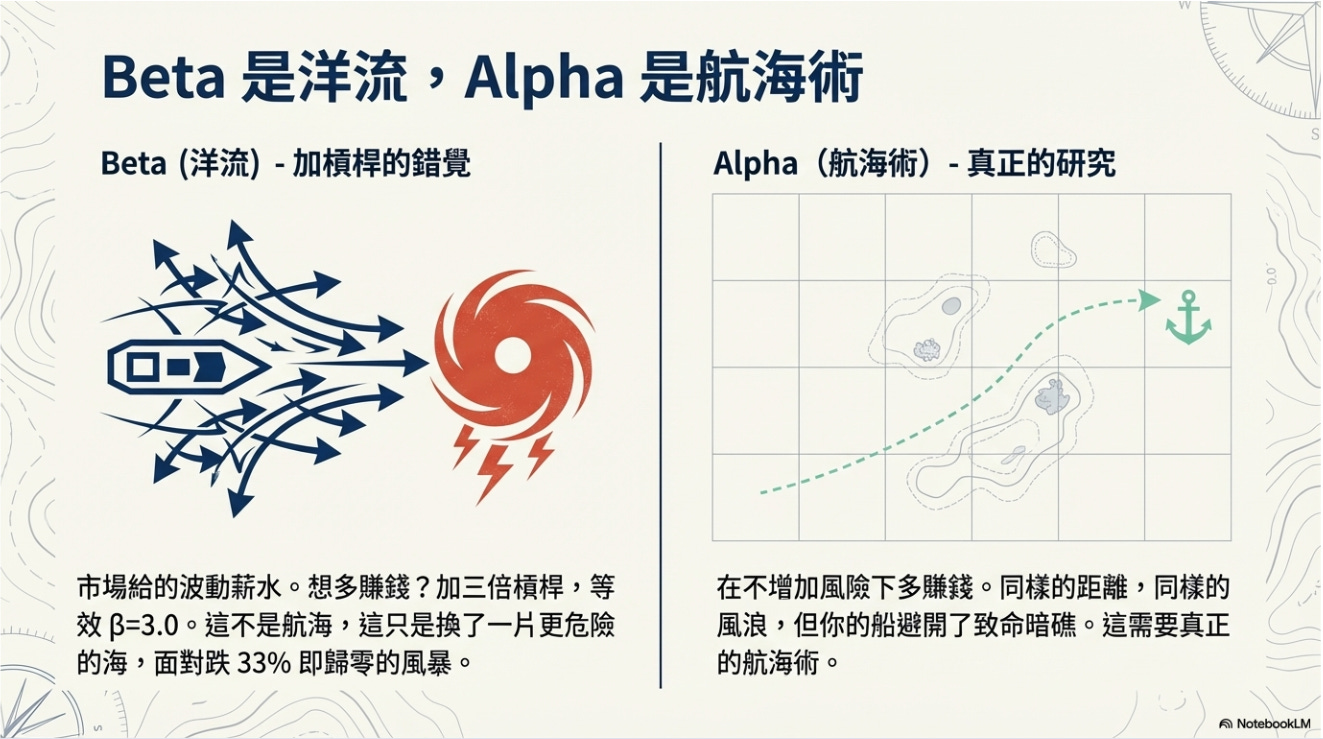
Beta 是海洋的洋流。 每一艘在同一片海域的船,都被同一股洋流推著走。你可以選擇更洶湧的水域(承擔更高風險),洋流會更快,但代價是浪更大、翻船的機率更高。無論你是散戶的小帆船還是機構的航空母艦,洋流對所有人一視同仁。
Alpha 是航海術。 同一片海、同一股洋流、同一份天氣預報——但你看到了別人沒看到的暗礁,你讀懂了別人忽略的風向變化,你在所有人還在看羅盤的時候已經調整了航線。你比所有人更早到達,沒有撞上礁石,因為你找到了一條只有你才知道的航道。
這就是做投資研究的真正目的:不是換一片更危險的海(那是加槓桿),而是成為一個更好的航海者——在同樣的風險下,比市場走得更遠。
四、Alpha 為何越來越難?
理解了 Alpha 的定義之後,你必須知道一個事實:獲取Alpha 極難。
SPIVA 2025 年度報告顯示:79% 的美國大型股基金經理跑輸了 S&P 500,這是 25 年 SPIVA 歷史中第四差的一年 。中型股有 55% 跑輸,全球型基金有 76% 跑輸。拉長到 15 年,沒有任何一個股票類別的多數基金經理能跑贏指數 。Apollo 首席經濟學家 Torsten Slok 更直白地說:過去十年,80% 到 90% 的主動型基金經理跑輸了自己的基準指數——跨越所有策略 。
這些不是散戶。這些是擁有 CFA、彭博終端、公司拜訪、研究團隊、數十億美元資源的專業機構。他們中的絕大多數,連 Beta 都跑不贏——更別提產出 Alpha。
為什麼會這樣?
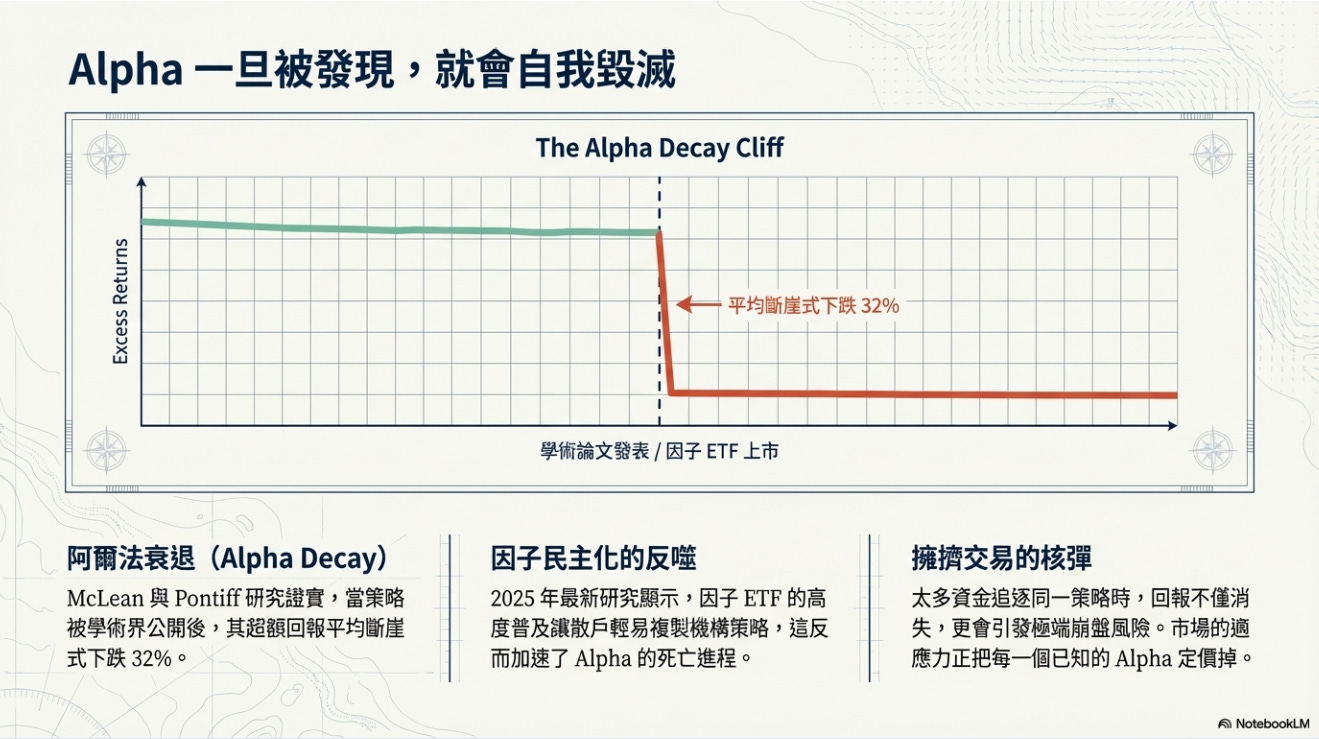
第一,Alpha 一旦被發現,就會自我毀滅。
學術界稱之為 Alpha Decay(阿爾法衰退)。機制很簡單:一個投資策略被發現有效,資金湧入,價格被推高,超額回報消失。McLean 和 Pontiff 在 2016 年的研究直接指出:學術論文發表後,論文中記錄的異象回報平均下降了 32% 。
更驚人的是,2025 年的研究發現:2015 年之後,這種衰退速度加快了。因子 ETF 的普及讓散戶也能輕鬆複製曾經只有機構才能操作的策略——因子投資的「民主化」反而加速了因子 Alpha 的死亡 。
第二,擁擠交易把 Alpha 變成了炸彈。
當太多資金追逐同一個策略,你面對的不只是回報消失——而是崩盤風險急劇上升 。研究顯示,擁擠交易與未來的崩盤風險呈正相關,而且在異象股中效果更強。2025 年連 Renaissance Technologies 都遭遇了罕見的「量化地震」,即便是世界上最聰明的對沖基金模型,也在敘事驅動的市場中失靈 。
第三,市場本身正在變得更有效率。
曾經存在的異象正在消失。Greenwood 和 Sammon 的研究發現:連指數效應——股票被加入指數後價格上漲的現象——都已經消失了 。市場在適應,在學習,在把每一個已知的 Alpha 來源定價掉。Andrew Lo 的「適應性市場假說」正被現實數據驗證:市場不是完美有效的,但它在變得越來越有效。
那麼,面對一個 Alpha 不斷消失的世界,普通人還有什麼路可以走?讓我們逐一檢視三條最常見的方法——然後你會發現,它們全都走不通。
五、傳統方法與量化:三條走不通的路
傳統價值投資:一個正確的原理,一套失效的方法
價值投資的核心原理非常簡單,簡單到不可能是錯的:如果一支股票的價格低於它的內在價值,買入後等價格回歸,你就賺錢。
這是一個永恆的原則。沒有人能反駁它。
但問題來了:你憑什麼確信你知道一支股票的「內在價值」是多少?
這才是真正困難的地方。而 Benjamin Graham——價值投資之父——對這個問題的回答,不是「我比別人更聰明」,而是「我承認我不知道,所以我用統計學來解決」。
Graham 的做法是這樣的: 他不試圖精確計算任何一家公司的內在價值。相反,他用一個極其保守的篩選器——淨流動資產價值(即流動資產減去所有負債)——找出那些股價低於清算價值三分之二的公司,然後一次買一大籃子這類股票 。他的邏輯是:我不知道哪一支會漲,但如果我買夠多支,統計上這一籃子的平均回報會顯著跑贏大盤。
這套方法在早期確實產出了驚人的 Alpha。
Graham 最著名的門徒之一 Walter Schloss,用這套「菸蒂投資法」在 47 年間(1955-2002)實現了接近 21% 的年化毛回報率 。他一輩子投資了大約 1,000 支股票,任何時候持倉大約 100 支,全是不起眼的低 P/B 深度價值股。Buffett 對他的評價是:Schloss 的策略不涉及任何真正的風險(即永久性資本損失),卻大幅超越了 S&P 500,而且他的成功不是靠幾支大贏家,而是靠整體統計優勢。
Buffett 本人在早期的合夥基金時代也用同樣的方法,年化回報率 29.5%(扣費前)。1984 年,他在哥倫比亞大學的著名演講〈葛拉漢與陶德村的超級投資者〉中,列舉了九個獨立的價值投資基金,每一個都長期大幅跑贏大盤,而且彼此之間的持股幾乎沒有重疊 。這是一個強有力的統計論證:不是一個人碰巧贏了,是一整群用同一套原則但獨立操作的人都贏了。
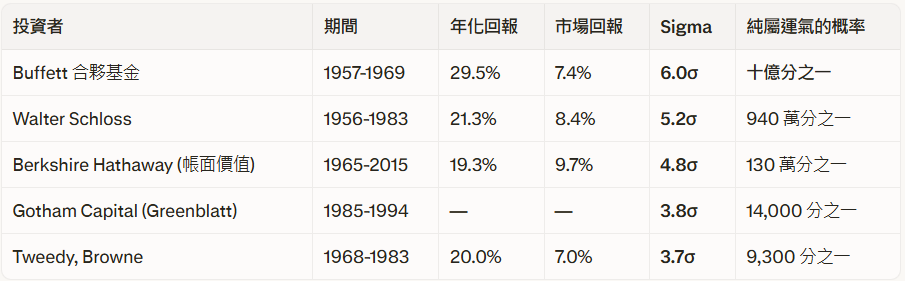
所以,Graham 的方法在他的時代不只是理論上正確——它在實踐中產出了真實的、統計顯著的 Alpha。
那為什麼現在不行了?
兩個原因。
第一,菸蒂消失了。 Schloss 自己的職業生涯就是一部 Alpha 衰退史:1950 年代他買淨流動資產價值以下的股票;當這類股票太稀少後,他改為買帳面價值一半以下的;再後來放寬到帳面價值三分之二;最後只能買帳面價值附近的 。篩選標準不斷放寬,意味著安全邊際不斷縮小。boolefund
第二,P/B 本身作為「價值」的代理變量已經失效。 2025 年發表在《Financial Analysts Journal》的研究指出了核心問題:隨著利率長期下降,企業價值中「未來經濟利潤」的佔比越來越高,而帳面價值只反映歷史資產 。用 P/B 來排序股票的「便宜程度」,在 1960 年代和內在價值的排名相關性接近 80%;但到了近年,這個相關性已經跌到不足 40%。換句話說:低 P/B 越來越不代表「被低估」,它越來越只是代表「沒有未來」。tandfonline
用航海的比喻說:Graham 的篩選器曾經是一張精確的海圖,能帶你找到別人看不見的航道。但這片海已經變了——暗礁的位置不同了,洋流的方向也不同了。你還拿著六十年前的舊地圖在航行,難怪會觸礁。
價值投資的原理永遠是對的:價格低於價值就買入。但「知道價值是多少」這件事,本身並不科學。 Graham 用統計學繞過了這個問題,在資訊稀缺的年代成功了幾十年。但當菸蒂消失、篩選器被所有人複製、P/B 不再代表真實價值之後,這條捷徑就走到了盡頭。
技術分析:一門無法證偽的偽科學
如果說傳統價值投資至少有統計學作為根基,技術分析連這個都沒有。
科學哲學家 Karl Popper 提出過一個判斷標準:一個理論要具有科學性,它必須是可證偽的——它必須做出一致的、可以被實驗推翻的預測 。
技術分析不符合這個標準。
問題一:不可證偽。 當一個技術指標失效時,技術分析師的回應永遠是「在目前的市場環境下,你應該看另一個指標」。頭肩頂沒有跌?那是因為你沒有結合 RSI 看。RSI 也失效了?那是因為你忽略了成交量。永遠有下一個指標可以解釋失敗,但沒有任何一組條件可以「殺死」整套技術分析理論。一個永遠不能被推翻的理論,不是科學——它跟占星術用同一套邏輯運作 。
問題二:充斥認知偏誤。
確認偏誤:你看到的「成功案例」都是你事先相信的形態碰巧成立了。你不會記得那些形態出現但沒有按劇本走的無數次 。
存活者偏差:你看到的技術分析「大師」都是碰巧對了幾次的人。那些用同樣方法但虧損離場的人,你永遠不會聽到他們的故事 。
事後合理化:任何一段走勢,事後都能找到一個「完美吻合」的技術形態。但這是事後敘事,不是事前預測 。
問題三:沒有因果機制。 技術分析告訴你「什麼時候買賣」,但從不告訴你「為什麼」。它觀察的是價格的統計形態,但價格是結果,不是原因。你不知道股價「為什麼」會從支撐位反彈,你只知道「上次它反彈了」。這就像看到每次下雨前路上的人都撐傘,然後得出結論:「只要我撐傘,就會下雨。」
它沒有假設,沒有可證偽條件,沒有商業邏輯的支撐,也不能產出 Alpha——它只能產出一種「看起來像是方法論」的心理安慰。
有人會說:「但我用技術分析賺過錢啊。」當然。你擲硬幣連續正面十次也是會發生的。問題不是「有沒有人賺過錢」,而是「這套方法是否能系統性地、可重複地產出超額回報」。學術界對此的回答非常一致:當你控制了交易成本、樣本外測試和不同市場環境之後,技術分析策略沒有統計顯著的超額回報 。newtrading
量化投資:普通人的死路
有人說:去學量化交易不就好了?
這個想法的吸引力很直觀:既然 Alpha 來自於比市場更早發現定價錯誤,那用電腦去掃描、用算法去執行,不就是終極解法嗎?
理論上沒錯。問題是:量化投資的門檻,不是「學會寫程式」——而是你根本進不了這場比賽。
第一道門檻:基礎設施的軍備競賽
量化交易不是在家裡用筆電跑個 Python 腳本。一個最低限度的高頻交易(HFT)運營需要以下基礎設施 :
數據:高頻策略需要逐筆成交級別(Level 3)的數據。單一數據供應商的費用從每月 5,000 美元起跳,最高可達每月 50,000 美元。如果你做外匯市場,至少需要接入 3-4 個主要平台,光數據費用就是每月 70,000 美元 。
主機代管(Colocation):你的伺服器必須放在離交易所盡可能近的數據中心裡,因為光速傳輸的距離差異——200 公里外用微波需要 1,064 微秒,用光纖需要 1,594 微秒——這 530 微秒的差距就足以決定你賺錢還是虧錢 。機架空間加上交叉連接費用,每月約 8,000 美元 。
軟體:交易系統的「大腦」——價格聚合器、訂單管理系統(OMS)、執行管理系統(EMS)、智能訂單路由(SOR)、風險管理系統(RMS)——所有運算必須在 5 到 30 微秒內完成。買現成方案每月 10,000-20,000 美元;自建方案則超過 100 萬美元,而且開發週期超過一年 。
人力:你需要軟體工程師、量化分析師、研究員、伺服器技術支援。入門級的人力預算是每人每年 150,000 美元起 。而頂尖量化基金的薪酬遠不止於此——總薪酬(含績效分成)輕鬆達到七位數,因為你的競爭對手是從 Google、Meta 和頂尖物理系搶人的對沖基金 。
把這些加起來:一個最小可行的量化交易運營,初始投入在 30 萬到 100 萬美元之間,每月營運成本數萬到數十萬美元——而且你的第一筆盈利可能要 6 到 12 個月後才會出現 。這還是假設你的策略有效。如果無效,這些錢全部沉沒。
第二道門檻:容量上限
即使你有錢、有技術、有團隊,你還有一個無法突破的物理限制:量化 Alpha 的容量極其有限。
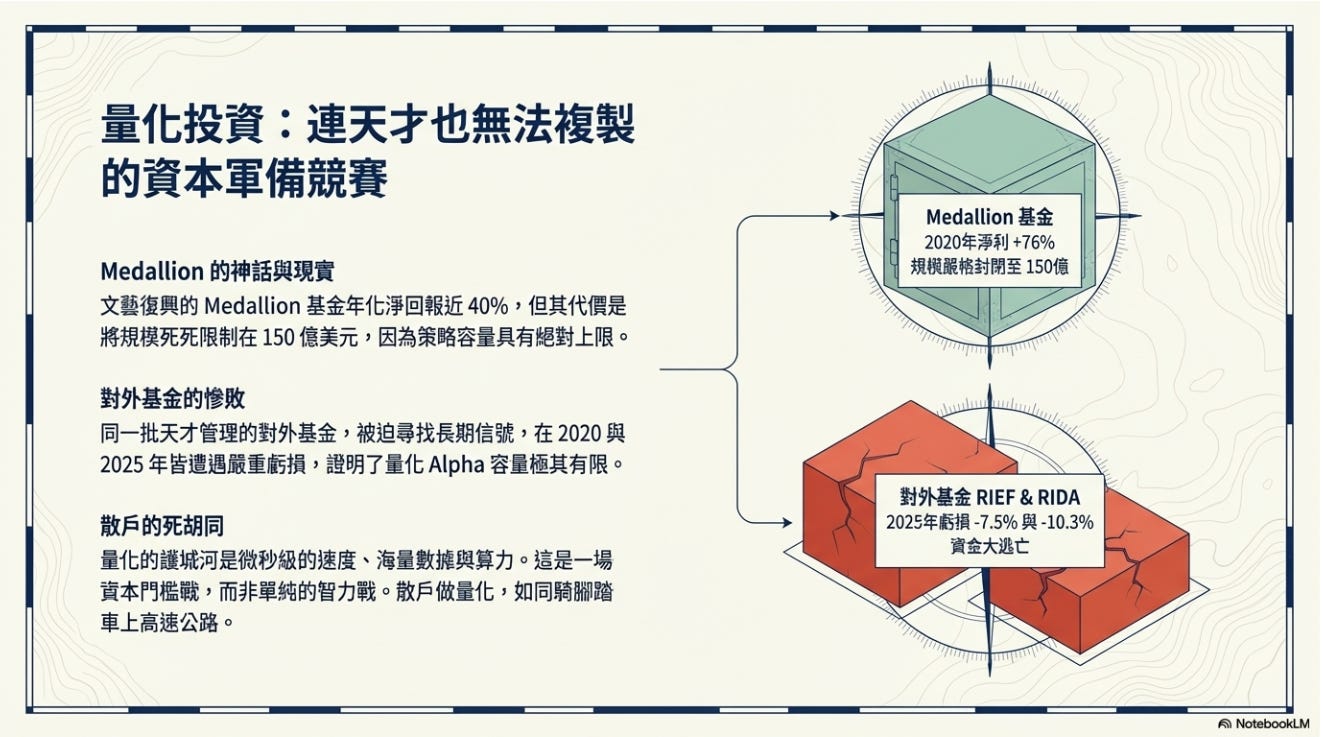
Renaissance Technologies 的 Medallion Fund 是人類歷史上最成功的對沖基金——1988 年至 2018 年間,年化毛回報率 66%,扣除 5% 管理費和 44% 績效費後,投資者淨回報仍高達年化約 39.9% 。2020 年全球崩盤,Medallion 毛回報 149%,淨回報 76% 。三十多年來從未虧損過一年。
但 Simons 做了一個大多數人不理解的決定:他把基金規模刻意限制在約 150 億美元,並且從 2003 年起退還所有外部投資者的資金 。為什麼要把錢推出去?因為 Medallion 的策略是超短期交易(持倉期 1-2 天),一旦規模超過容量上限,交易本身就會移動市場價格,Alpha 就消失了 。
最諷刺的是 Renaissance 開放給外部投資者的基金。 同一家公司、同一批天才——但 Medallion 的魔法無法複製。Renaissance Institutional Equities Fund(RIEF)和 Renaissance Institutional Diversified Alpha(RIDA)的表現簡直是另一個世界 :
2020 年,Medallion 淨賺 76%。同一年,RIEF 虧損 19.9%,RIDA 虧損 31.9% 。同一家公司,同一年,一個賺 76%,一個虧 32%。
資金大逃亡:RIEF 管理規模從 2020 年初的 358 億美元,萎縮到約 200 億美元以下;RIDA 和 RIDGE 更慘,從合計 293 億美元暴跌到僅剩 36 億美元,最終被迫合併 。
2025 年繼續失靈:RIEF 在十月單月暴跌 14.39%,全年轉為虧損 7.5%;RIDA 十月跌 15.6%,全年虧損 10.3% 。這發生在同年股票量化對沖基金整體錄得雙位數正回報的背景下 。
為什麼會這樣?因為對外基金的規模遠大於 Medallion,被迫尋找更長期的信號,而這些信號的 Alpha 遠不如短期信號——更容易被市場定價掉,也更容易在黑天鵝事件中失靈。換句話說,連 Renaissance 自己都無法把 Alpha 複製到第二支基金上 。
第三道門檻:世界上最激烈的競爭
Alpha 衰退的速度也在加快。當一個 Alpha 信號被發現,最先行動的交易者拿走大部分利潤,遲到者幾乎沒有邊際收益 。2026 年的行業報告顯示,74% 的量化交易公司在高波動市場中經歷過數據基礎設施故障——即使是專業機構,基礎設施的可靠性都是一場持續的戰爭 。
而學術研究揭示了一個更深層的問題:「紙面上」的因子回報和「實際可交易」的因子回報之間存在巨大鴻溝。 做空費用和交易成本就吃掉了 58% 的落差 。也就是說,即使你找到了一個「有效」的量化策略,實際執行後,超過一半的理論利潤會被交易摩擦吞噬。而機構的交易成本遠低於散戶——你用同一個策略,他們賺錢,你虧錢。
量化的護城河不只是「更聰明的公式」——也需要更快的速度、更多的數據、更低的交易成本。 這些全是資本門檻,不只是智力門檻。普通人試圖在量化賽道上跟機構競爭,就像騎腳踏車上高速公路——不是你騎得不夠努力,是這條路根本不是為你設計的。
三條路都走不通。那普通人還剩什麼?
六、為什麼普通人比大機構更有優勢?
講了這麼多「不行」,到底什麼才「行」?
在回答之前,讓我們先退一步,問一個更根本的問題:價值投資和量化投資在它們的黃金時代,為什麼曾經「行」?
表面上看,這兩條路完全不同——一個讀財報,一個跑模型。但如果你剝掉方法論的外殼,它們成功的本源其實是同一件事:它們各自找到了一種方法,能系統性地、大規模地識別市場定價錯誤。
Graham 的淨流動資產篩選器,本質上是一台「錯誤定價探測機」——它不需要理解任何一家公司,只需要機械地掃描整個市場,找出那些股價低於清算價值的股票。在資訊不透明的年代,這台機器能找到大量被遺忘的、被忽略的、被錯誤定價的公司 。
量化投資的 Alpha 策略和 Alpha 因子,本質上也是同一件事——它用數學和算力,在海量數據中系統性地識別出被市場錯誤定價的模式,然後在這些模式消失之前大規模套利。舉一個經典的例子:盈餘公告後漂移(Post-Earnings Announcement Drift, PEAD)。學術研究早在 1968 年就發現,當一家公司公布的盈餘大幅超出市場預期時,股價不會一步到位地反映這個好消息——它會在接下來的 60 到 90 天內持續向上「漂移」。這意味著市場對盈餘驚喜的反應太慢了,定價出了錯。量化基金把這個發現變成了一個系統性的策略:每個財報季機械地買入盈餘超預期最多的股票、賣空最差的,大規模重複操作。
一個用會計規則做篩選器,一個用統計模型做篩選器。但兩者成功的底層邏輯完全一致:在市場還沒意識到錯誤的時候,比市場更早、更準確地發現這些錯誤。
這些方法之所以後來「不行了」,也是因為同一個原因:當你的認知優勢消失——篩選器被複製、信號被套利、菸蒂被撿光——你就不再比市場知道得更多了。 Alpha 從來不屬於某種方法,它屬於認知差距本身。方法只是把認知差距變現的工具。
換句話說:Alpha 的本源,從來不是某種特定的方法論。Alpha 的本源,是投資者在某件具體的事情上,擁有比市場共識更正確的理解。
所以真正的問題不是「哪種方法能產出 Alpha」,而是:在今天這個市場裡,普通人還有可能在某件事上比市場知道得更多嗎?
答案是:可以。而且在某些維度上,普通人天然比大機構更有優勢。
要理解為什麼,讓我先介紹一個人。
Peter Lynch:史上最成功的基金經理,卻叫你別聽基金經理的話
Peter Lynch 在 1977-1990 年間管理富達麥哲倫基金,年化回報率 29.2%,將基金規模從 2,000 萬美元做到 140 億美元,是公募基金史上最輝煌的紀錄之一 。
但他最著名的一句話,不是在教你怎麼選股。而是:
「我的第一條規則是:別聽專業人士的話。二十年的從業經驗讓我確信,任何一個正常人,只要用上大腦慣常使用的那 3%,選股就能跟華爾街專家一樣好,甚至更好。」
這不是雞湯。這是一個管理過上百億美元、跑贏幾乎所有同行的人,用他整個職業生涯得出的結論。
機構的三重枷鎖
Lynch 在《彼得林區選股戰略》裡,花了大量篇幅解釋為什麼基金經理天生被結構困住:
第一,激勵機制錯位。 Lynch 自己說得很直白:「成功是一回事,但失敗時『不要看起來很蠢』更重要。華爾街有一條不成文的規則:你不會因為買 IBM 虧了客戶的錢而丟掉工作。」這意味著基金經理的激勵不是「找到最好的投資」,而是「不要做出看起來愚蠢的決定」。結果就是羊群效應——所有人買同樣的大型股,因為即使虧了,至少大家一起虧。
第二,短期考核壓迫。 「勝負每三個月被審視一次,客戶和老闆都要求即時成果。基金經理通常花四分之一的工作時間在解釋自己剛剛做了什麼。」一個必須每季交差的人,不可能有耐心持有一支需要三到四年才會兌現的投資。而 Lynch 自己說過:「我賺最多錢的,是持有某支股票的第三或第四年。」
第三,規模扼殺了勇氣。 Lynch 觀察到,即使是罕見的、有勇氣的基金經理,也很難買進無名小公司。因為對一個管理幾百億的基金來說,一支小型股即使漲了十倍,對整體組合的影響也微乎其微 。所以機構天然被吸向大型股——而那恰恰是被研究得最透徹、定價最有效率、Alpha 空間最小的地方。
你沒有這些枷鎖
然而,普通人天然免疫於上述所有結構性劣勢 。
你沒有客戶。 你不需要每季向任何人交差。你可以持有一支股票三年、五年,等待你的投資論點被市場驗證。
你沒有「看起來愚蠢」的壓力。 你可以買一支沒人聽過的公司,不需要在投資委員會上解釋為什麼你沒有買 Nvidia。
你沒有規模限制。 一支小型股漲十倍,對機構是噪音,對你是改變人生的回報。
你不需要分散到失去意義。 機構為了合規和風控,被迫持有幾十甚至上百支股票,直到沒有任何一支能對組合產生有意義的影響 。你不需要這樣。
但自由不等於能力:大腦所編織的故事是最大的敵人
Lynch 最常被引用的一句話是「投資你了解的東西」。但這句話也是被誤解最嚴重的一句。
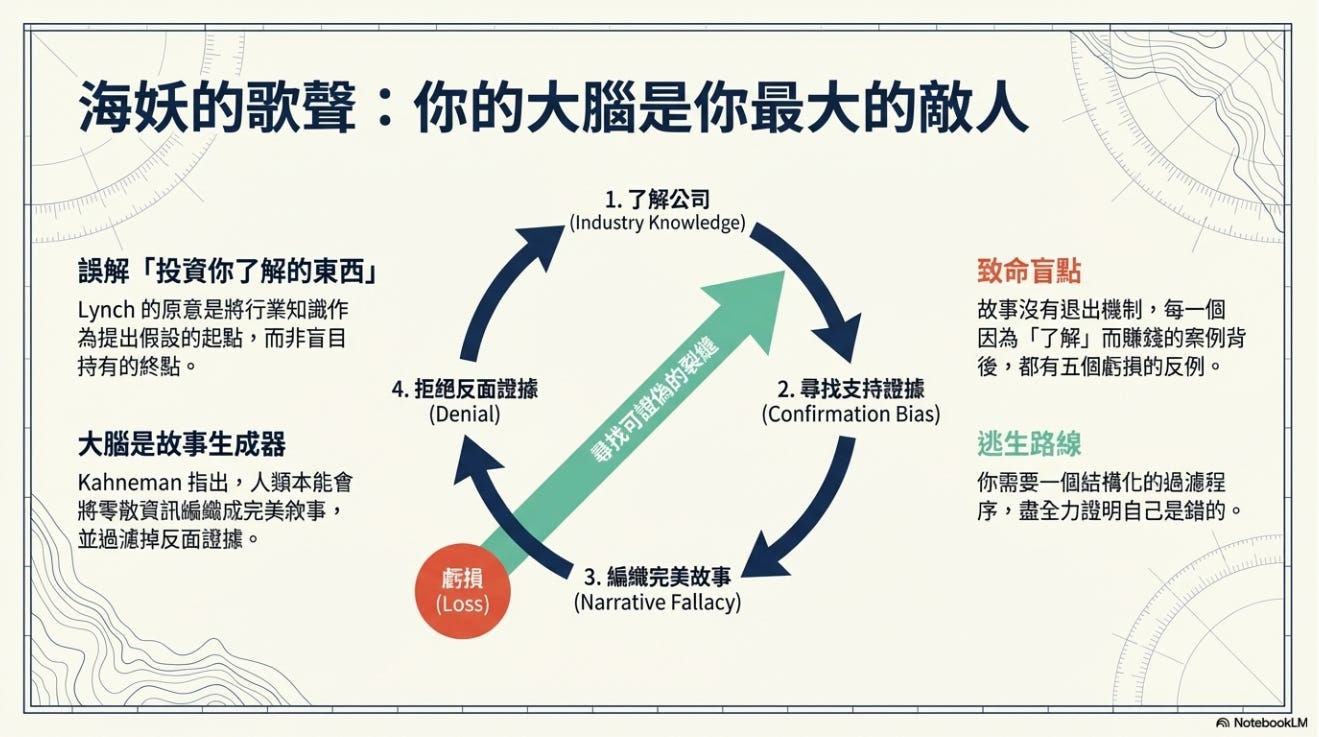
大多數人以為 Lynch 是在說:「你喝星巴克,所以就買星巴克的股票。」這是嚴重的誤讀。 Lynch 自己寫得很清楚:「我不建議你僅僅因為喜歡某間店就買它的股票。喜歡一個品牌是把公司放上研究清單的好理由,但不足以成為持有股票的理由。」
為什麼 Lynch 要特別加上這句免責聲明?因為人們會把「熟悉」當成「理解」。
你每天去星巴克,你覺得你「了解」星巴克。但你了解的是什麼?你了解的是拿鐵的味道、門市的裝潢 ?。那有去了解星巴克的同店銷售增長率正在放緩嗎?中國市場的擴張策略是否如預期?原材料成本的對沖策略是什麼?管理層的資本配置——回購、分紅、併購——是否明智?市場是否已經Price-in 了你的看法? 這些問題構成的,才是整片森林。
你看到的那棵樹可能是真的。但你沒看到的那片森林,才決定了股價的走向。
這不是你的錯。這是人類大腦的出廠設定。
心理學家 Daniel Kahneman 花了一輩子研究這件事。他的結論是:人腦不是一台理性的計算機——它是一台「故事生成器」。它的本能不是尋找真相,而是尋找一個讓自己感覺良好的敘事。當你「了解」一家公司的時候,你的大腦會做以下幾件事:
確認偏誤:你會不自覺地只注意支持你觀點的資訊,忽略反對的證據。你在那家公司工作了十年,你「知道」它的產品很好——但你可能從來沒有認真看過競爭對手的產品更好的可能性 。
過度自信:你的行業經驗讓你覺得自己「比分析師更懂」。這可能是真的——但你的大腦會把「我在某個面向比分析師更懂」偷偷替換成「我對這支股票的所有面向都比市場更懂」。這兩句話之間,隔著一個巨大的鴻溝。
敘事謬誤:你會把零散的觀察編織成一個「完美的故事」——新產品很棒、管理層很強、行業在增長——然後把這個故事當成投資論點。
所以 Lynch 真正說的是什麼?
你的日常經驗和行業知識是「起點」,不是「終點」。 它讓你比華爾街更早發現一個值得研究的公司——但從發現到投資之間,你必須經過一道嚴格的過濾程序 。這道程序的目的不是「證明你是對的」,而是盡全力證明你是錯的——因為你的大腦會拼命幫你找理由相信自己是對的,你需要一個系統來對抗這個本能。
你的行業知識給你提出假設的能力——你能看到分析師看不到的東西。但假設不是真理。假設是一個需要被結構化地驗證或推翻的命題。 而且,即使你今天驗證了假設,明天可能出現新的證據推翻它。所以你不只需要一個驗證系統,你還需要一個持續追蹤的機制——時刻監控:有沒有新的數據、新的競爭動態、新的管理層決策,正在悄悄瓦解你當初的投資論點?
大多數人虧錢不是因為他們的初始假設是錯的,而是因為世界變了,但他們的假設沒有跟著變。 他們愛上了自己的故事,拒絕接受反面證據,直到市場用虧損強迫他們面對現實。
這就是為什麼投資研究不是一次性的動作,而是一個持續的、對抗自我欺騙的過程。
真正的 Alpha 來源:認知不對稱
現在讓我把整個邏輯串起來。
Alpha 是什麼?是你超越市場的回報。它「多出來」,代表市場的定價在某個地方出了錯——而你發現了這個錯誤。
Alpha 的本源,是你擁有一個市場目前尚未定價的洞見,並且你能結構化地論證:市場的共識在某個關鍵節點上是錯的。
而 Lynch 告訴我們的是:普通人獲得這種洞見的路徑,天然比機構更短。
一個在半導體業工作了十年的工程師,對晶圓產能、良率、客戶排單的理解,遠遠超過任何一個坐在辦公室裡讀研究報告的分析師。一個在軟件公司做了五年的產品經理,對年度經常性收入增長背後的真實驅動力,有著教科書裡找不到的直覺。一個在零售業做了十五年的店長,對消費者行為轉變的嗅覺,比任何衛星圖像數據都靈敏。
你每天上班八小時、浸泡在行業裡十幾年——這就是 Lynch 所說的「你了解的東西」。 這不是什麼神秘的東西。這是你的認知資本。問題是,大多數人從來不知道自己手上握著這種東西。
而且,你不只有行業知識的優勢。你還有 Lynch 指出的結構性優勢:沒有短期考核、沒有規模限制、沒有羊群壓力、可以集中持股。
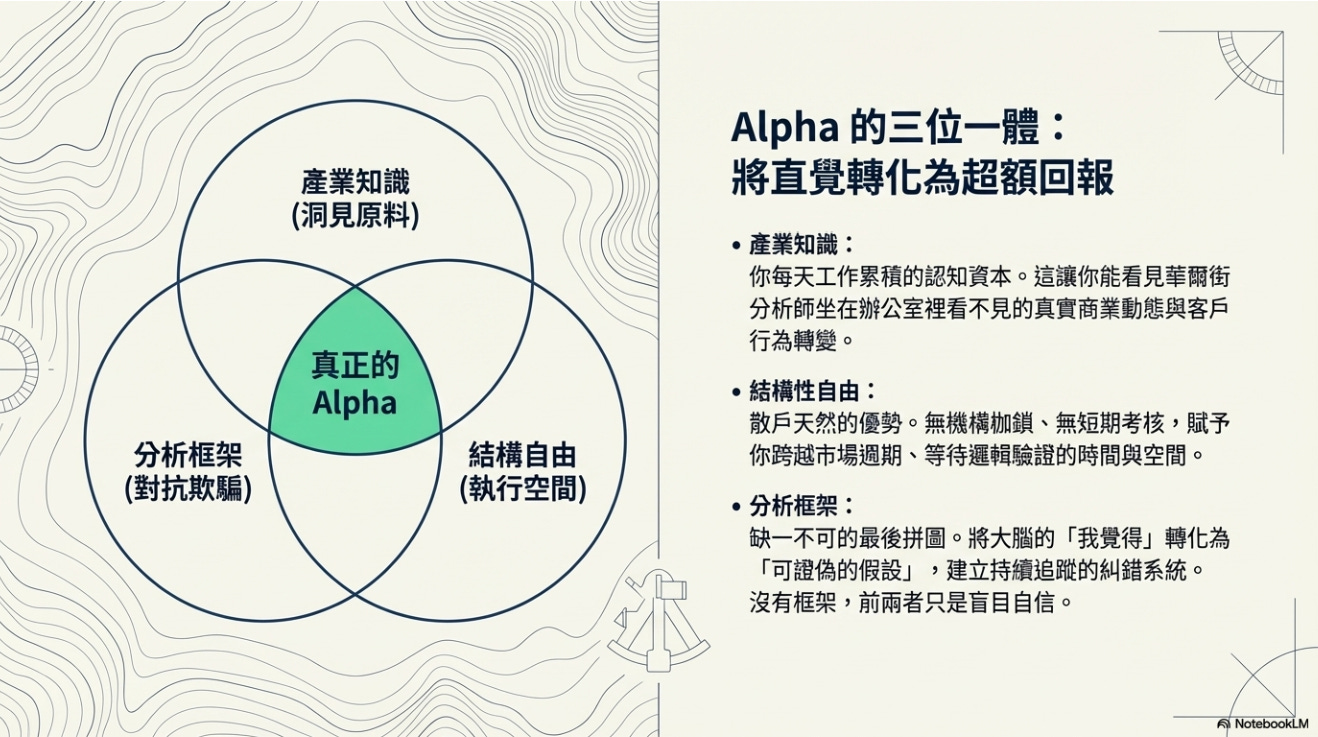
當你的產業知識(洞見的原材料)× 結構性自由(沒有機構的枷鎖)× 分析框架(把直覺變成可驗證的假設樹),你就擁有了今天這個時代仍然能產出 Alpha 的完整路徑。
但請注意:這三者缺一不可。
產業知識給你提出假設的能力——你能看到分析師看不到的東西。
結構性自由給你執行的空間——你能持有三到四年,等待市場糾錯。
分析框架把直覺變成系統——你不是在賭,你是在結構化地驗證一個可證偽的論點,並且考慮了所有重大因素和可能性。而且你要持續追蹤,確保新的證據沒有推翻你的假設。
前兩者,你天然就有。第三者——分析框架——就是這個系列接下來要教你的事。
投資不是選美比賽,是找錯比賽。而你,比你以為的更有能力找到那個錯誤。
但找到錯誤只是開始。你的大腦會騙你以為自己找到了,其實你還未看清事實的全貌。所以你需要一套系統,嚴謹地證明你的假設是完整且正確的——然後持續監控,確保現實沒有悄悄改變。
這就是下一篇要講的事。
下一篇預告:尋找市場共識
我們已經知道了三件事:
Alpha 來自認知不對稱——你看到了市場沒看到的東西。
普通人有結構性優勢——沒有枷鎖、沒有規模限制、有行業知識。
但你的大腦是你最大的敵人——它會把「我覺得」包裝成「我知道」,把故事包裝成真理。
那麼,對抗自我欺騙的第一步是什麼?
不是急著提出你的觀點。第一步是搞清楚市場現在相信什麼。
這聽起來理所當然,但大多數人跳過了這一步。他們看了一份財報,覺得「這公司不錯」,就買了。但他們從來沒有問過:「市場已經知道這件事了嗎?如果市場已經知道了,那這個『不錯』早就反映在股價裡了——我買入的那一刻,就已經沒有 Alpha 了。」
Alpha 不是「你覺得好」。Alpha 是「你覺得好,而市場不這麼認為」。
所以,尋找錯誤定價的起點,不是看公司好不好——而是看市場的共識假設是什麼,然後判斷這些假設哪裡可能是錯的。
下一篇,我們會講:
什麼是「市場共識」? 它不是一個數字,而是一整套隱含在股價中的假設——關於營收增速、利潤率、資本回報率、甚至管理層能力的假設。
怎樣拆解共識? 賣方研報、盈利預測、估值倍數、選擇權隱含波動率——這些工具各自揭示了共識的哪一面?
共識的盲點在哪裡? 為什麼市場共識在某些特定情境下——行業拐點、非線性變化、長尾風險——系統性地容易出錯?
你的產業知識如何對標共識? 當你在工作中看到的現實,和分析師報告裡的假設出現裂縫,那個裂縫就是 Alpha 的起點。
記住:你不需要比市場聰明。你只需要在一個具體的、你真正了解的問題上,比市場的共識更接近真相。
找到共識,才能找到裂縫。找到裂縫,才能提出假設。提出假設,才能開始嚴謹地驗證——或推翻——你自己的幻想。
本文所有分析均基於公開資訊,不構成投資建議或買賣建議。


會員專享: 24/7 股票追蹤決策樹系統 (已覆蓋16支股票)
你讀到這裡,可能在想:「我持倉有十隻股票,每隻都要畫樹、找反證、每季覆驗——我哪來的時間?」
你沒有。這就是問題。
個人投資者最大的結構性劣勢不是資訊——2026 年,你能讀到的財報、電話會議、賣方報告跟機構投資者幾乎一樣多。你的劣勢是時間。你有正職。你不可能每天花八小時追蹤每一棵樹的每一根枝條。
所以我建了一個工具。
我把這系列文章教的整套方法——假設、樹、證偽、每日覆驗——寫成了一套系統。它每天自動追蹤我們社群正在研究的每一棵樹,抓取最新的數據,更新每一根枝條的狀態:✅ 假設仍然成立、⚠️ 出現需要關注的信號、❌ 枝條被砍斷。
每天早上,付費會員看到的不是一堆新聞標題,而是一棵活的樹——哪根枝條變綠了,哪根變黃了,哪根被砍斷了。你不需要自己讀完所有財報和電話會議記錄。你只需要看哪根枝條的燈號變了,然後決定:我的假設還活著嗎?
這不是訊號服務。不會告訴你「買」或「賣」。它做的事情只有一件:幫你用科學方法管理你的假設。篩子還是你的。決定還是你做。它只是幫你把篩孔對準最新的數據。
如果你有興趣,連結在文末。