

今天我收到一家香港頭部券商的合作邀請。
我拒絕了。
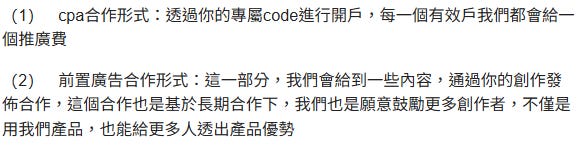
不是因為我不喜歡錢,也不是因為我想扮清高。
而是我確實找不到一種三嬴的方法。
我先問的不是「機會」,而是「模型」
身為產品經理,我的第一反應從來不是「機會難得」。
我的反應是拆:你找我,是為了什麼?
更具體一點:
你想用我的信用背書,換到多少新客?你預期的留存、交易頻率、融資滲透率是什麼?這筆合作在你那邊的 LTV/CAC 公式長什麼樣?我的名字在你的表格裡,最後會被放進哪一個欄位?
當你把問題問到這種程度,很多「友善合作」其實就已經露出原型了。
「免費」不是慈善,是重新分配的定價結構
做過產品的人都懂,任何「免費」都不是終點,它只是入口。
頭部券商的玩法其實很成熟:
介面刻意設計得「像遊戲」:小動物在畫面上飛來飛去、動效與提示密集,開戶流程順到讓人幾乎不需要停下來思考;「開戶送股票」「佣金免費」被高亮放在首頁最醒目的位置,以最低的心理摩擦換取最大規模的進場,也是在壓低它們的獲客成本(CAC)。
但真正的獲利來源,往往不在佣金本身。而在貴得驚人的價差(spread)、融資利息、換匯差價、槓桿與衍生品相關費用。
而我一直教讀者看穿的,正是這套商業邏輯——
如果我轉身接受合作,不就成了那個最大的笑話?
兩種世界觀:黑箱變現 vs. 開源增能
很多金融產品賺的不是服務費,而是「你看不清楚」:把真實成本拆進複雜結構裡,用順滑介面與「免費」標語轉移注意力,讓資訊落差成為可被收費的空間。
而我想建立的社群,邏輯相反:你愈看得清楚,我才愈有價值。
在這裡,沒有人靠喊單維生;也沒有人用模糊敘事交換你的信任。我們把假設寫出來,把數據攤開,把證偽條件講到可核對,然後一起練習,一起修正,一起進步。
這既是防守:當市場追逐妖股,我們先翻財報,找出故事的漏洞。
也是進攻:在市場尚未定價之前,用嚴謹框架尋找真正具備護城河與業績支撐的機會,提早找出10x 股票。
當你愈來愈看得清楚,那套金融產品的黑箱變現,自然失去前提。
若有一天我合作,前提只有一個
如果未來某一天我真的接受合作,那一定不是因為對方出價更高。
而是因為對方願意把真正的成本與風險攤在陽光下,願意讓讀者變得更有能力,做出更好的投資決定。
在那之前——
我寧願慢一點、寧願賺少一點,也不要把信任賣掉。
90後 PM 研究所——我們不販賣故事,我們畫樹。
自媒体创作者需要的是独立和自由。好样的,坚持长期主义。
我感覺你很年輕,但是值得我尊敬