

這一週,我沒有回報數字可以給你。
不是表現差,是我根本量不準自己賺了多少、蝕了多少。而這件事,比任何數字都值得寫下來。
因為這一週,這台機器差點讓我在模擬倉裡,下錯一張超額 7.8 倍的單。
唯一還算誠實的數字
我唯一敢交出來的,是基準。
頭兩個交易日,我們這批股票的等權基準跌了約 1.3%,SPY 跌了約 0.4%——整體跑輸大市。至於組合本身,我暫時不報:那幾天的 NAV 一直在調試中被反覆重跑,中間還修正過一次港元計價,這條序列根本不能當回報看。
更麻煩的是,我這週才發現,系統只在星期一調倉時記一次 NAV,從來沒有一條「每週五收市」的乾淨曲線。
一個連自己賺蝕都量不準的系統,沒資格談跑贏跑輸。所以這一週真正的成果不是百分比,是我們揪出並修好了會污染未來每個數字的事。
執行的機器:根本下不了單
前三次調倉,全部零成交。
追下去才發現一堆問題疊在一起:API 埠位映射錯了,訂單被送進一個沒有回應的埠;連接又沒有重試,在雲端每次都輸給啟動競態。但最驚險的是貨幣——帳戶其實以港元計價(約 12.7 萬美元),舊代碼卻只認美元,把它當成 100 萬美元。
要是當時真的成交,每張單會超額大概 7.8 倍。這顆炸彈,在引爆前一步才拆掉。
修好之後,35 張單順利成交,跟帳本逐張對得上。韓國那邊也有狀況:模擬帳戶不能直接買韓股,我把 SK Hynix 改用美國上市的 SKHY 執行,Samsung 則因為權限開不了,暫時退出模擬倉——但研究樹不動,等它日後有美國 ADR,改一行設定就回來。
還有件蠢事:組合閒置了近 27% 現金,對著一個理應滿倉的目標。原來那條「漂移不足 1% 不交易」的防抖規則,把全新開倉也一起擋掉了。防抖是給既有持倉用的,不該變成入場門檻,已修。
研究的機器:太容易說「是」
我一直覺得那個信念(Conviction)分數不對勁。
七十幾棵樹全擠在 0.5 到 1.0 之間,好像個個都同意。追下去,病根在我把「證據分數」翻譯成「信念機率」的那一步。
舊做法是一條直線: 把 −3 到 +2 的分數,線性地拉到 0 與 1 之間。它有個致命的零點錯位——一棵完全沒有證據的樹(每條假設都是「暫無定論」,分數 0),這條直線竟然給它 0.60 的信念。等於把「我什麼都不知道」當成六成勝算,送進決定注碼的公式。
問題不在證據,在那條「直線」。 我需要換一條形狀更聰明的曲線——S 形曲線。
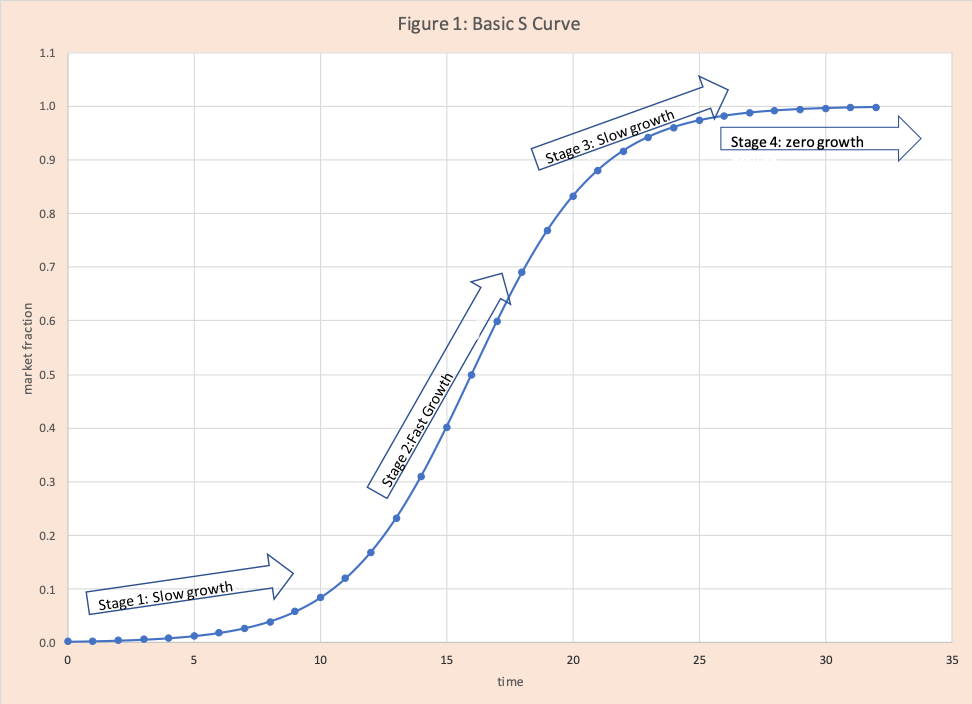
S 形曲線(logistic S-Curve)把「無限大的分數」溫柔地壓進 0 與 1 之間的曲線。 不管你的證據分數是 −3 還是 +2,它最後都會被安放在一個介乎 0 到 1 的信念值裡,不會爆錶。
它的形狀,就是關鍵。這條線長得像一個拉長的 S:中間一段很陡,兩端漸漸變平。
中間(證據還少時)曲線很陡——一點點證據就能大幅改變信念。
越往兩端曲線越平——當你已經很有把握,再多一份證據也推不動多少。
這其實很合乎直覺:第一份證據最珍貴,第十份不過是錦上添花。而舊那條直線,對所有證據一視同仁、平均用力——正因如此,它才會把「零證據」硬生生拉到 0.60。
新做法,就是把這條 S 形曲線接上去,並替它釘死一個起點。 一個還沒被驗證的命題,先驗勝算就是 0.40——比擲毫還低一點,因為市場的默認是「大部分自以為的優勢並不存在」。於是零證據的樹,現在老實地落在 0.40,不再是 0.60。
這條曲線還帶來兩件事:
封頂。 就算每一條證據都指向同一邊,信念也只爬到約 0.93,永遠不到「確定」。市場總有我沒看到的一面,這道餘地是刻意留的。
壞消息伸得比好消息遠。 全部證偽會一路掉到約 0.007,全部驗證卻只到 0.93。但老實說,這個不對稱不是那條曲線自己變出來的——由 0.40 起點走一步,一個正面級其實比一個負面級移動更多機率。
換上去之後,幾隻原本靠「大家都及格」矇混過關的持倉,邊際優勢直接轉負,下週會被剔出去。
估值那邊我也加了一道同業百分位的閘,拿每棵樹的估值倍數去比今日真實同業的前向倍數。它第一次跑就抓到我一堆和市場脫節的估值,我修掉「同期比較」的問題後剩下 25 條真正值得覆核。閘會錯,人也會錯,所以讓兩者互相審。
量度的機器:漏了每週的刻度
就是開頭講的問題:NAV 只在調倉日記一次。
現在我把它和調倉分開,改成每週六收市獨立 mark 一次,用指數(組合/等權/SPY)來比。這樣連帳戶用什麼貨幣計價,都不再干擾。從這一刻起,才算有一條可以逐週對照基準的乾淨曲線。
下週會動哪裡
下週一調倉,是新校準後的第一次亮相。
幾隻證據最薄的持倉會出局——不是我不看好,是新的校準令它們的邊際優勢轉負,數學說這個價不值得下注。整個組合也會重新排序:舊制下大家都高分被拉平了,新制下信念真正分散,倉位自然更集中在證據紮實的幾隻。Samsung 仍在場外(執行限制,非研究判斷),SK Hynix 續用 SKHY 持有。至於估值重錨那 25 條還在覆核,這週未必全落實,落實的我會逐條公開存底。
確切權重會在星期日晚的自動預告出現在頻道。
關於 IBM 在名單上
我第一次看到這份名單時,心裡呆了一下。
名單上竟然有 IBM,一間我自己從來不會主動想起的公司。那一刻我的直覺就是抗拒:怎麼會是它?後來慢慢想通——問題可能不在名單,而在我。
人腦天生就不太適合投資。當一隻股票所有人都看死它,你的本能不會叫你去買,只會叫你避開,因為那感覺很危險、很孤獨,很像接飛刀。可有時候數學會冷冷告訴你,它未必有大家想的那麼差。這種時候直覺和數字打架,而直覺幾乎總是贏——這也正是我們一次又一次買貴、賣平的原因。
我做這個系統,某種程度上就是想給自己請一個不帶情緒的第二意見。它不會因為「感覺很爛」就避開,也不會因為「感覺很穩」就重注,它只問四個數:勝算多少、對了賺多少、錯了蝕多少、信心有沒有反映在注碼裡。
但我也得誠實講:這個系統也會錯,光這一週就錯了好幾次。貨幣算錯、埠位接錯、現金閒置、信念全都偏高——它不是神諭,就是一台會漏水、要我不斷去修的機器。所以 IBM 在名單上,不代表 IBM 是對的,只代表在今天的證據和價格下,數學給了它一席;它明天也可能被證偽,到時我就認,寫進公開的修正帳。
這封信不是來宣佈勝利的。第一週我們沒有戰績,只有一台終於能誠實計分的機器,和一個願意承認自己直覺不可靠的作者。
投資裡最難的從來不是找答案,是在自己的直覺和數字之間,決定該相信哪一個。如果你也這樣覺得,歡迎你一起來監督它——你戳破的每一個錯,我都會寫進帳。
下週一調倉,星期日晚見預告。
研究用途,非投資建議。模擬帳戶,請不要跟單。
全部操作公開在 GitHub:Draw Tree · tree-quant-ledger
付費會員: 請加入 Slack Channel : Draw-Tree-Porfolio
