

2023 財年,美光(Micron)一年虧掉 58 億美元,收入由 308 億美元腰斬到 155 億。三年後的今天,分析師對它 2026 財年第三季的毛利率預測,是 81%。同一間公司,同一種產品,同一個所謂「週期性行業」。多數人會把這解釋為「週期回來了」,然後開始爭論現在是頂還是底。
大行報告和財經 KOL 永遠可以自圓其說——升有升的故事,跌有跌的故事。這篇文章不講故事,只講 CFA 教科書裡兩個思維框架:
週期是如何形成的
如何判斷週期是向好還是向差
週期不是天氣,是供給對價格的延遲反應
週期不是隨機的天氣,它有機器、有零件、有固定的傳動方式。
CFA 課程的經濟學部分(Understanding Business Cycles)把週期拆成幾層不同長度的波。
最短的是存貨週期(inventory cycle),大約二至四年一轉:需求好,企業補貨補過頭,然後花幾季消化庫存。
長一點的是資本開支週期(capex cycle),七至十一年一轉:企業要起廠房、買設備,而廠房不是即日達的。
最底層是信貸週期(credit cycle):借錢容易的年代人人擴張,信貸收縮的年代人人求生,它不製造週期,但放大所有週期。
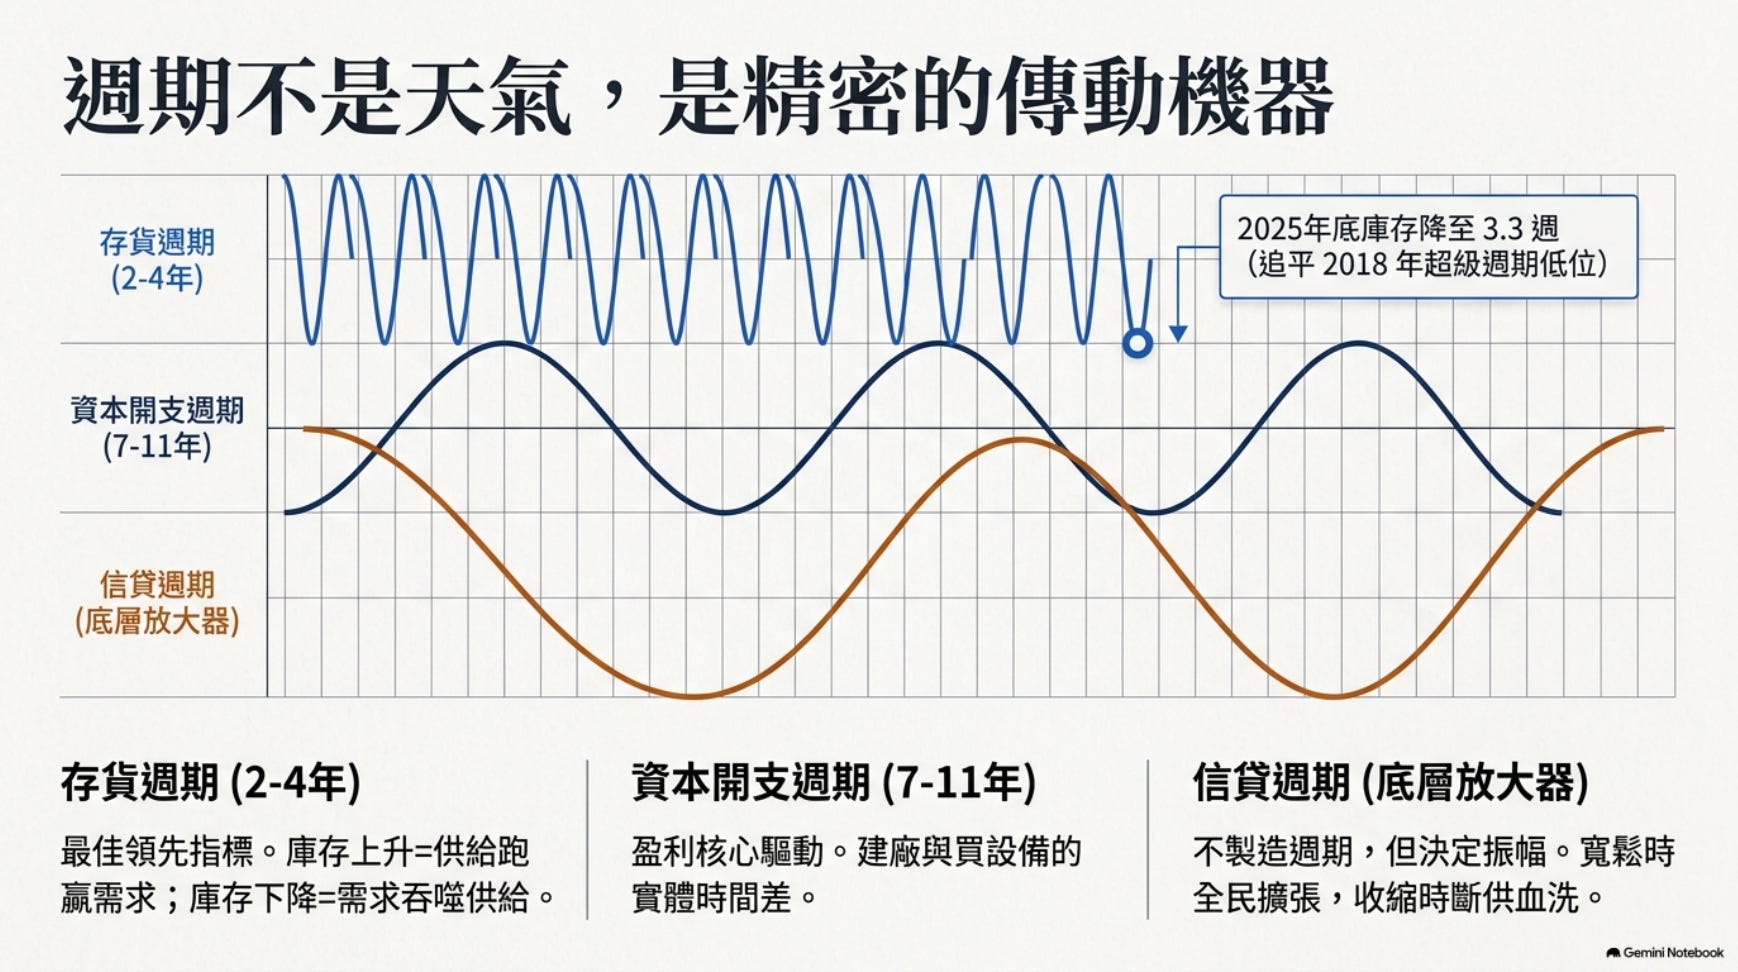
存貨週期是整部週期機器上最好的領先指標(Leading Indicator)。存貨是供給和需求的差,賣不出去的貨才會變成庫存。所以庫存持續上升,代表供給已經跑贏需求,週期很可能在接近頂部;庫存持續下降,則代表需求仍在吃掉供給,週期多數未完。
記憶體行業剛好提供了正反兩面的示範:2022 年下半年廠商庫存急速膨脹,接著就是 2023 年的深低潮;2025 年底庫存跌到 3.3 個星期,追平 2018 年超級週期的低位,後來的事,大家都知道了。
而最正接影響企業盈利的是資本開支週期。
經濟學家最早在豬肉市場發現 :豬價高,農民今天決定多養豬,但豬要一年後才出欄;一年後豬肉一齊湧到市場,價格暴跌;農民認賠離場,一年後豬肉短缺,價格又飆上去。供給對價格的反應永遠遲到,而遲到本身,就是週期的發動機。
這個模型經濟學家稱之為蛛網模型 (cobweb model)
半導體是這個模型的極端版本。一座先進晶圓廠造價以百億美元計,由落實到投產要兩三年。今天市場上的供給,是三年前一班人在景氣高峰時做的樂觀決定;今天的短缺,也是三年前另一班人在低谷時嚇破膽的結果。加上信貸週期:擴產靠借貸,下行期負債的廠商反而不敢停產,因為停產就沒有現金流還債,所以只能繼續生產、繼續劈價,令跌市更深。
2009 年初奇夢達(Qimonda)破產,正是 DRAM 下行週期撞上全球信貸凍結的合成結果:不是不想捱,是借不到錢捱。
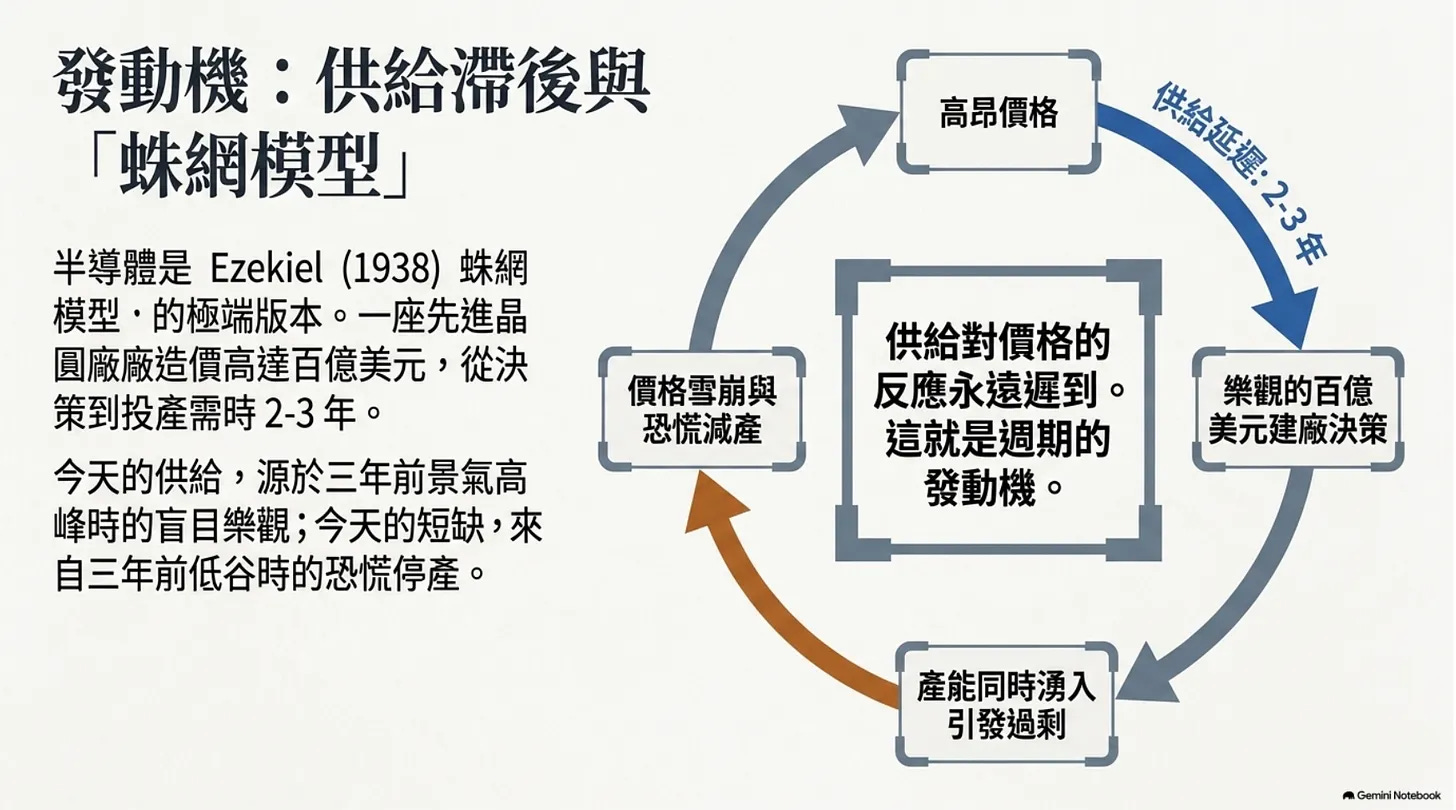
所以週期的本質是三個機制疊加:需求波動、供給滯後、信貸放大。這三個機制哪個行業都有。那為什麼有些行業的週期是風浪,有些是絞肉機?差別在下一件事。
四種市場 - 取決於牌桌上坐了幾個人。
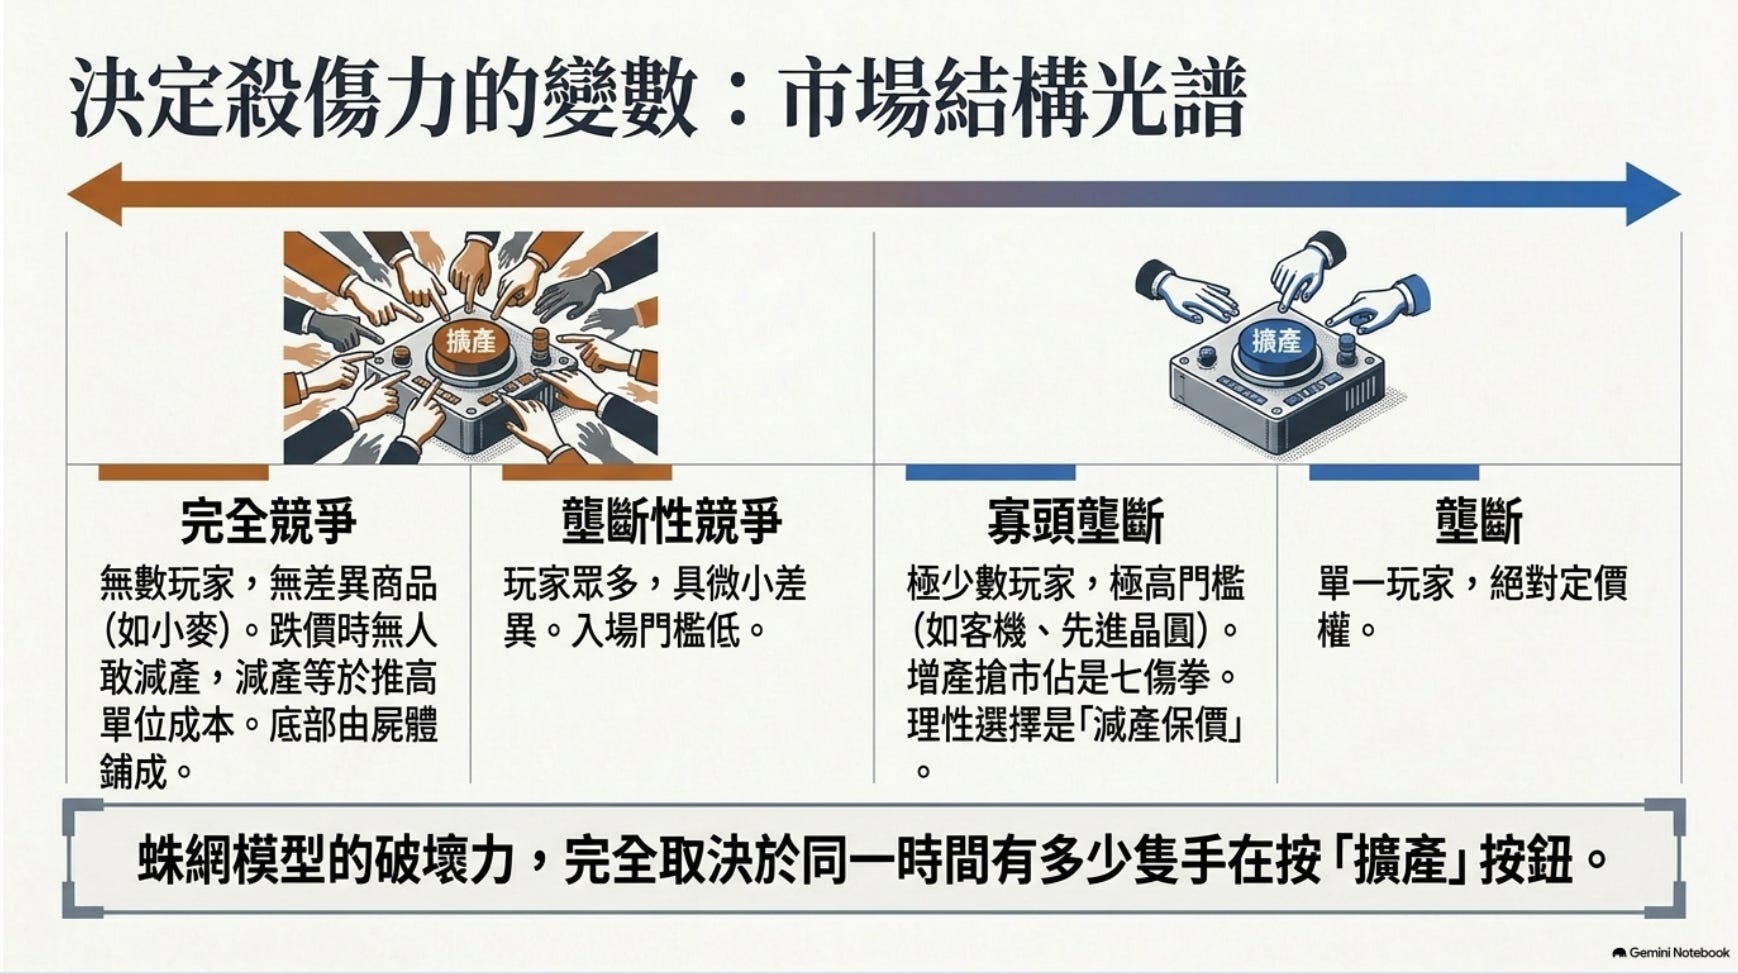
CFA 的經濟學把所有行業放在同一條光譜上,分成四種市場結構。
完全競爭(Perfect Competition):無數玩家,賣一模一樣的東西,例如小麥。沒有人有定價權。經濟學叫 price taker,價格是市場給你的,你只能接受。長期而言,超額利潤是零。
壟斷性競爭(Monopolistic Competition):很多玩家,但產品有差異,例如餐廳。你可以定價貴一點,但入場門檻低,一旦賺錢,新對手很快開在你隔壁。
寡頭壟斷(Oligopoly):幾個玩家,入場門檻極高,例如民航客機製造。定價權存在,但取決於一件事:這幾個玩家打不打價格戰。
壟斷(Monopoly):一個玩家,例如專利期內的藥。定價權最大,大到通常會引來監管。
完全競爭放大週期,寡頭馴服週期
現在把兩個框架接上。蛛網模型的殺傷力,取決於同一時間有多少隻手在按「擴產」掣。
在接近完全競爭的行業,每個玩家都是獨立決策:價格好,二十家一齊擴產;價格跌,因為產品無差異,沒有人敢減產。你減產,單位成本就上漲。於是所有人一齊劈價保產能利用率,價格跌穿現金成本,直到有人流血至死、供給才真正收縮。這種週期的底部,是用屍體鋪出來的。
在寡頭行業,劇本改寫了。三個玩家都算得出:增產搶市佔是七傷拳,你加一成產能,對手跟加一成,結果市佔不變、價格跌三成。所以理性選擇是減產保價。(合謀定價Collusion,還是商業默契?你懂的)。蛛網還在,但按「擴產」掣的手由二十隻變三隻,擺動的幅度就完全不同。
所以,決定週期殺傷力的變數,在於坐在牌桌上的「人數」。
記憶體晶片,就是這個原理最完整的一場現場實驗。
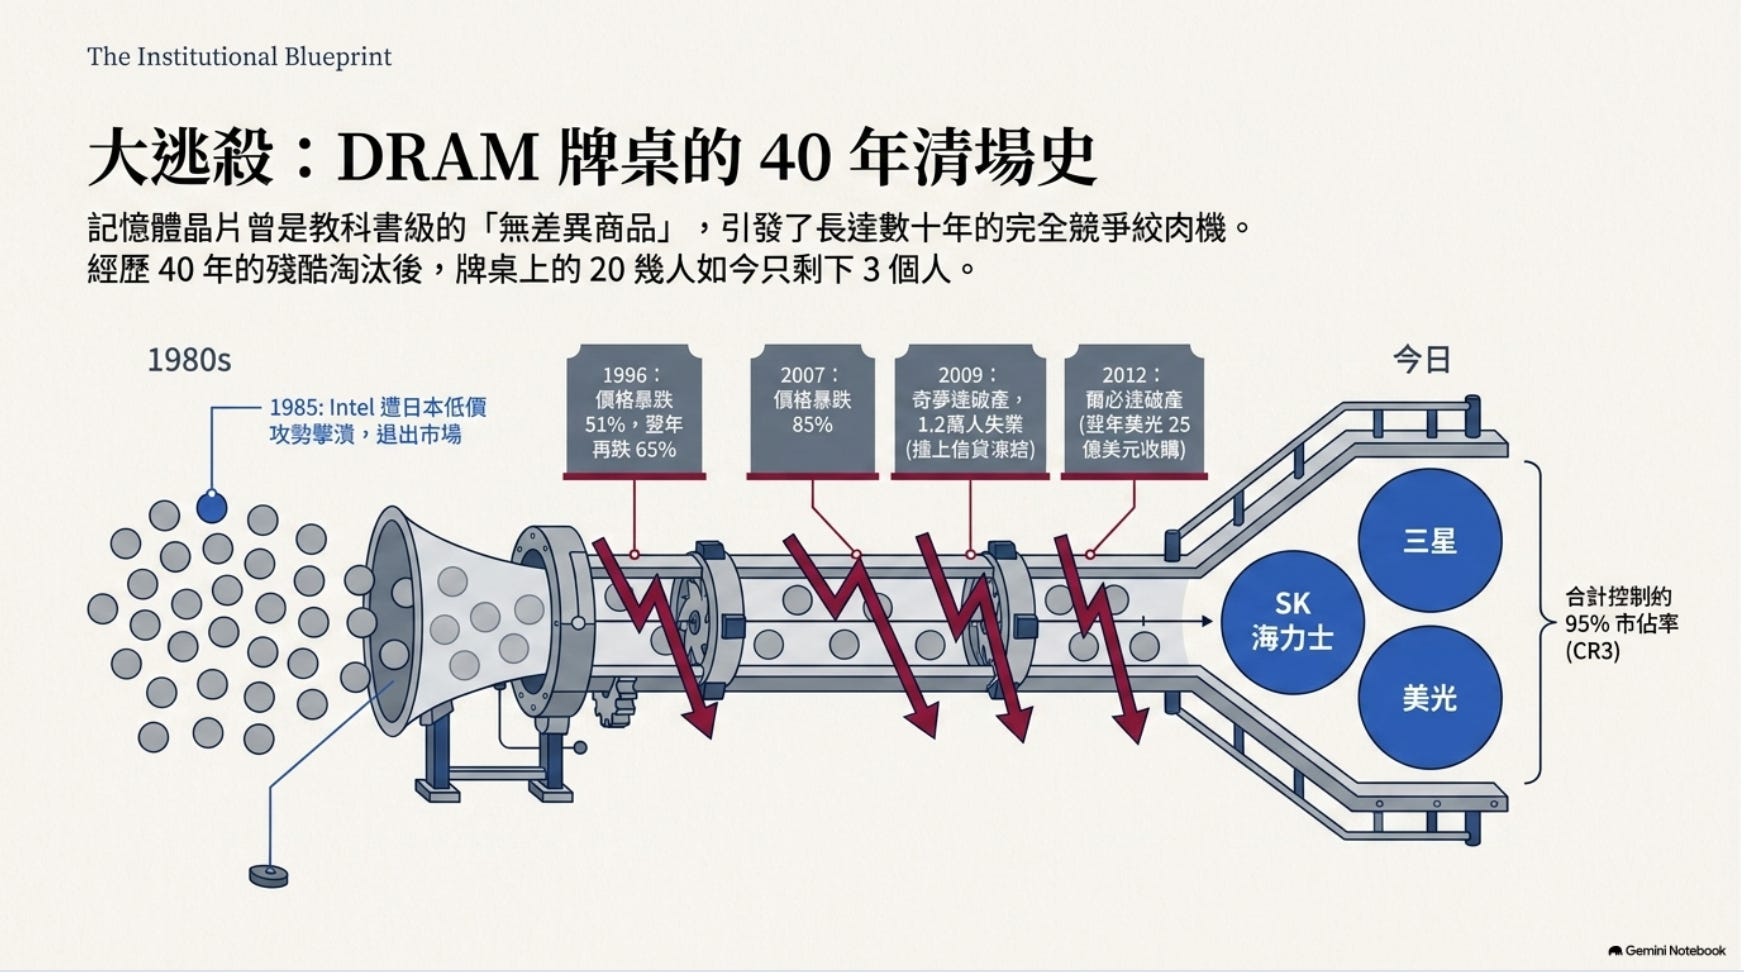
DRAM 用四十年,把二十多人的牌桌打到剩三個人
DRAM 是電腦和手機裡的記憶體晶片,教科書級的無差異商品:規格公開,你的晶片和我的晶片可以互換,買家只看價錢。這正是完全競爭的配方。
1980 年代,牌桌上坐滿了人。英特爾本身就是做 DRAM 起家的,1985 年被日本廠商的低價攻勢打到全面退出。高峰期全球有二十多家公司生產 DRAM。
然後淘汰賽開始,每一輪都以葬禮結束。1996 年,DRAM 產品價格一年跌 51%,翌年再跌 65%。2007 年跌 85%,2008 年再跌 58%。2009 年奇夢達破產,一萬二千人失業。2012 年,日本最後一家 DRAM 廠爾必達(Elpida)破產,翌年被美光以約 25 億美元收購。
四十年的出殯名單之後,牌桌剩下三個人:三星、SK 海力士、美光,合計控制大約 95% 的市場(TrendForce 統計 2021 年為 94%)。
牌桌剩三個人之後,賺蝕的算術徹底改變
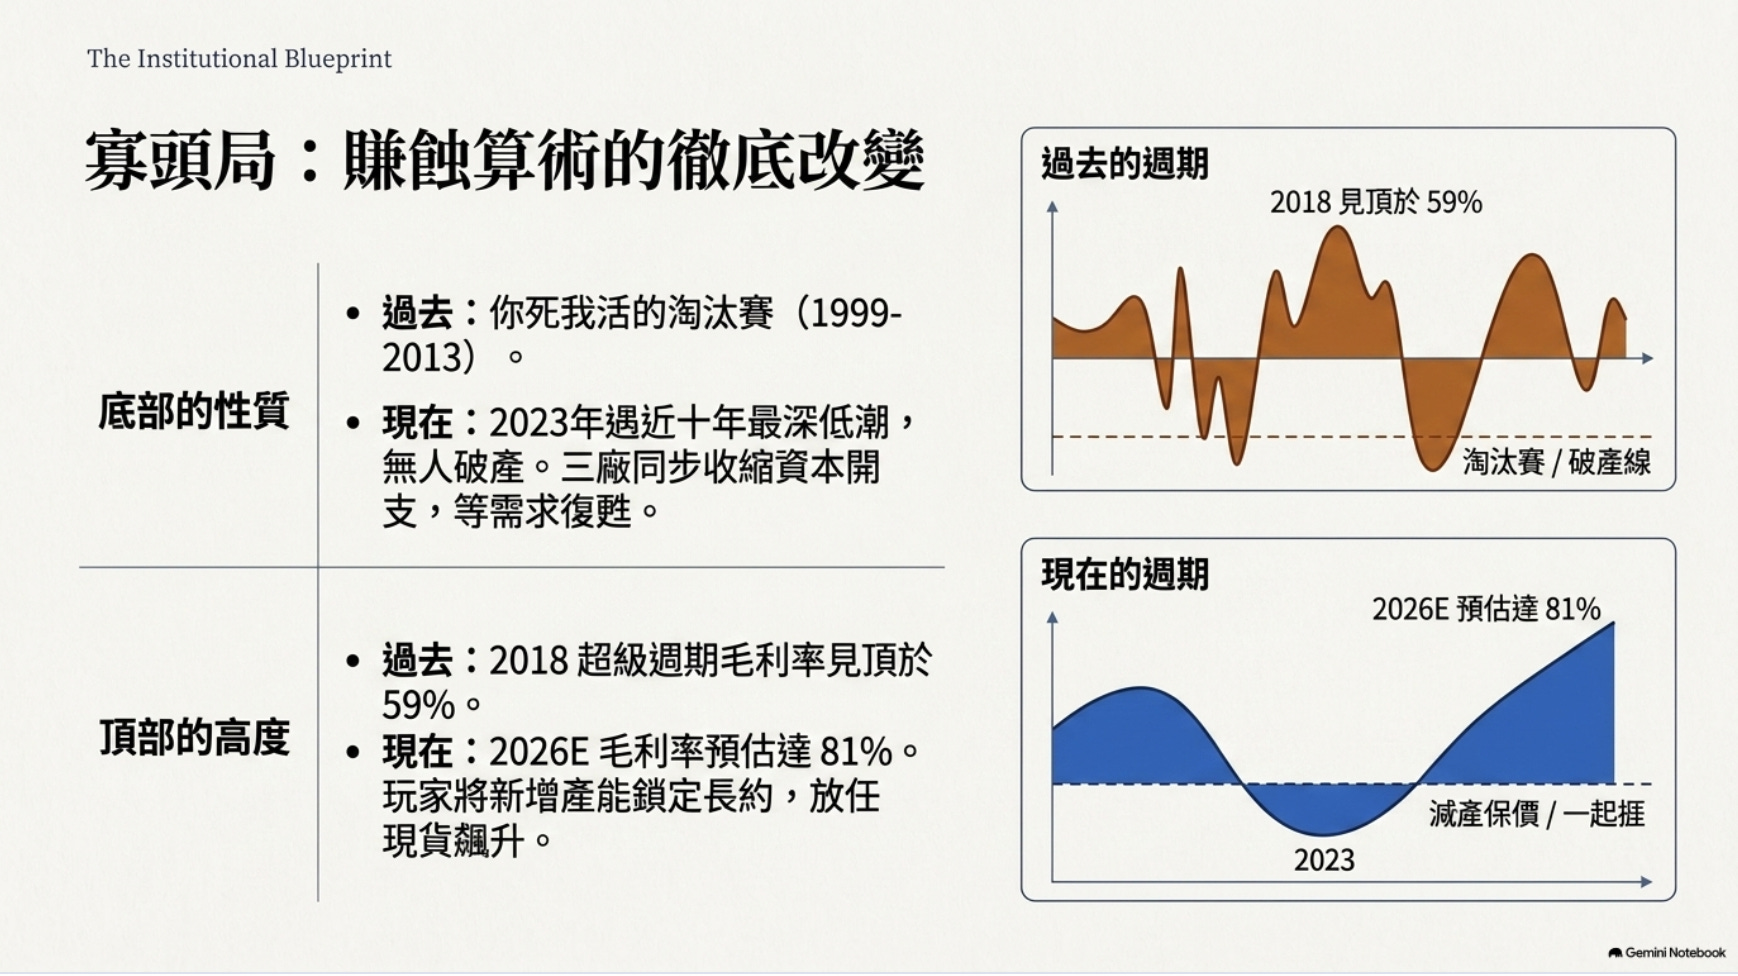
三人牌桌並沒有取消週期。2023 年,疫情期間的需求透支反轉,美光收入腰斬、全年虧損,SK 海力士的淨利潤率一度去到負 28%。蛛網模型照樣運轉,照樣痛。
改變的是兩樣東西。
第一是底部的性質。舊時代的低潮是淘汰賽,1999 年到 2013 年之間的幾次大低潮送走了一批又一批玩家。2023 年是近十年最深的低潮,但沒有人破產,沒有人賤賣廠房,三家都收縮資本開支、捱住,然後等到 2024 年 AI 需求回來。低潮由「你死我活」變成「一起捱一捱」。
第二是頂部的高度。2018 年那個超級週期,美光的毛利率高峰大約是 59%。這一個週期,DRAM 現貨價在 2025 年第四季按年升了接近兩倍,分析師對美光的毛利率預測去到 81%。同一種商品,兩個週期,頂部高了 22 個百分點。這是因為上一個週期還有人肯增產搶份額,而現在這個週期,三個玩家不約而同把新增產能鎖給長約客戶,讓現貨市場自己去搶。
價值投資大師只看懂了故事的一半
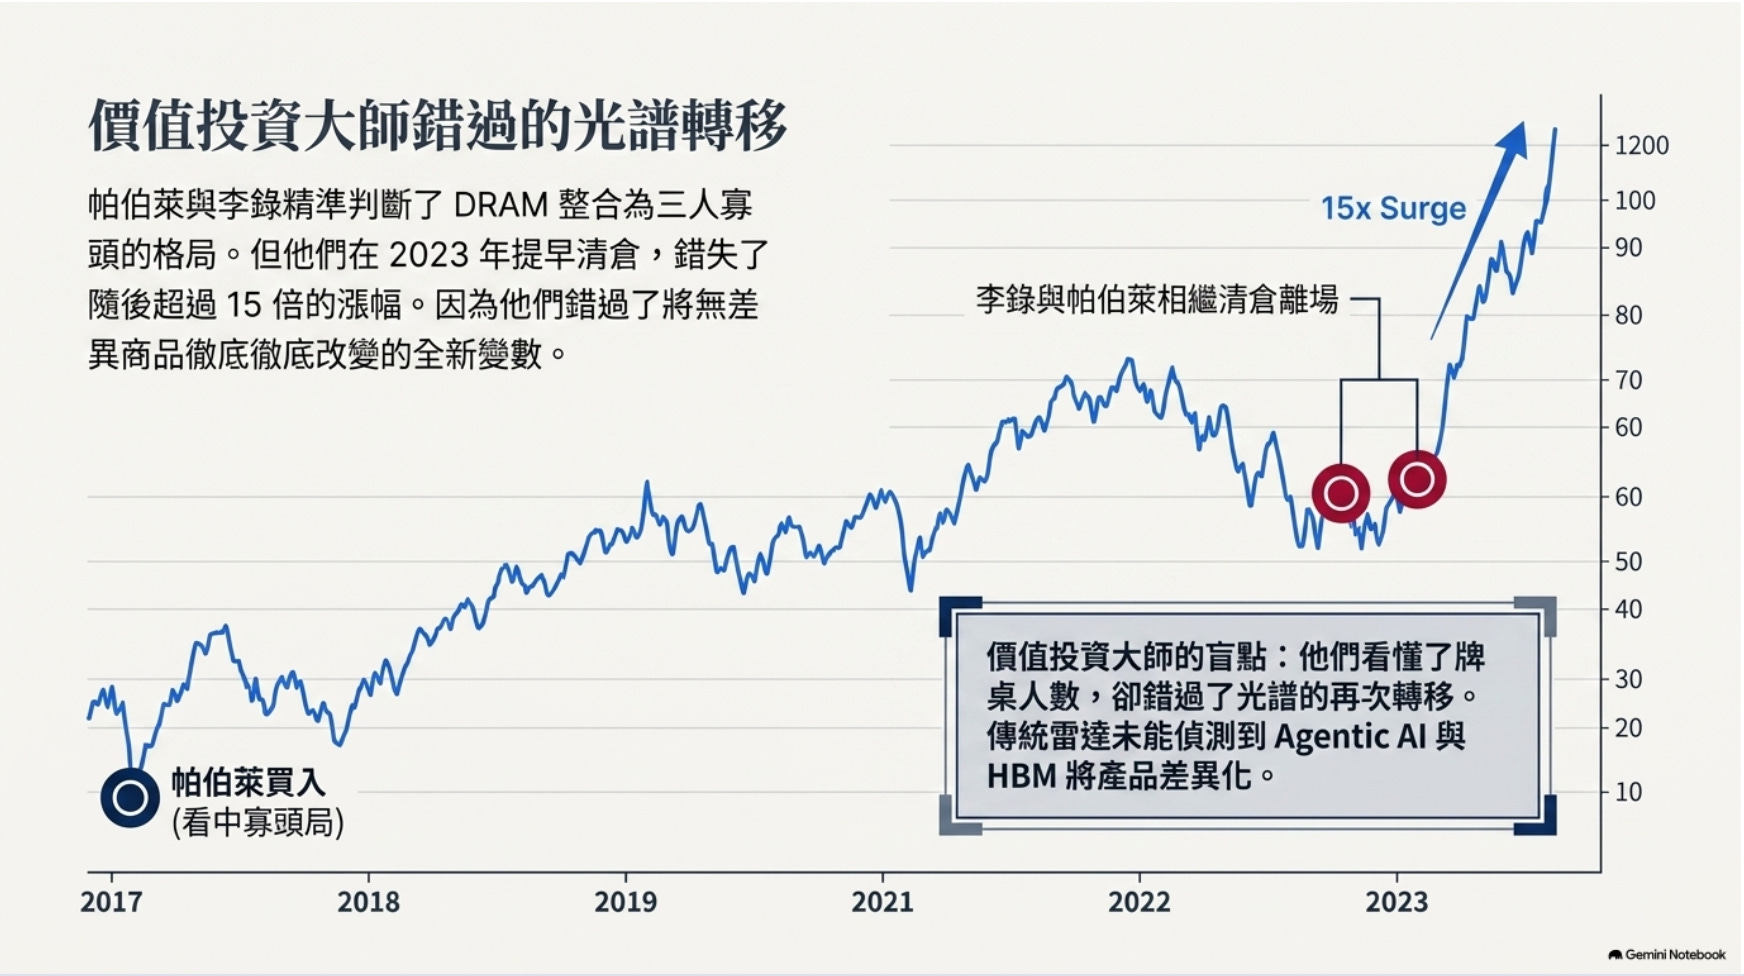
牌桌剩三個人這件事,當年有人真金白銀下注過。印度裔價值投資者帕伯萊(Mohnish Pabrai)2017 年重倉美光,理由和本文上半部一模一樣:他判斷記憶體會整合成三人寡頭,還專程飛去首爾見半導體高層驗證。他把這個想法帶給巴菲特和芒格。芒格的回應後來被他多次引述:市場剩下兩三個玩家時,絕大多數情況下大家都會賺大錢,格局崩壞的只有百分之三至五。李錄的喜馬拉雅資本,同期也持有美光。
判斷全對,終局卻比他想像中的相差十倍。2023 年三星宣布擴產,帕伯萊擔心供給紀律破裂,九月清倉,只賺了大約一倍;李錄更早一步,2023 年第二季以平均約 64 美元全數沽清(13F 申報)。之後兩年,美光升了超過十五倍。
帕伯萊後來公開承認,這是他最大的投資錯誤之一。
他們看懂的是上半場:牌桌人數。他們錯過的是下半場:光譜還會移動。2026 年Agentic AI 問世後,AI Agent 把記憶體需求的整個結構抬高,HBM 把商品變成差異化產品。這兩件事,都不在傳統價值投資者的雷達上。
HBM 不是貴一點的 DRAM,是另一門生意
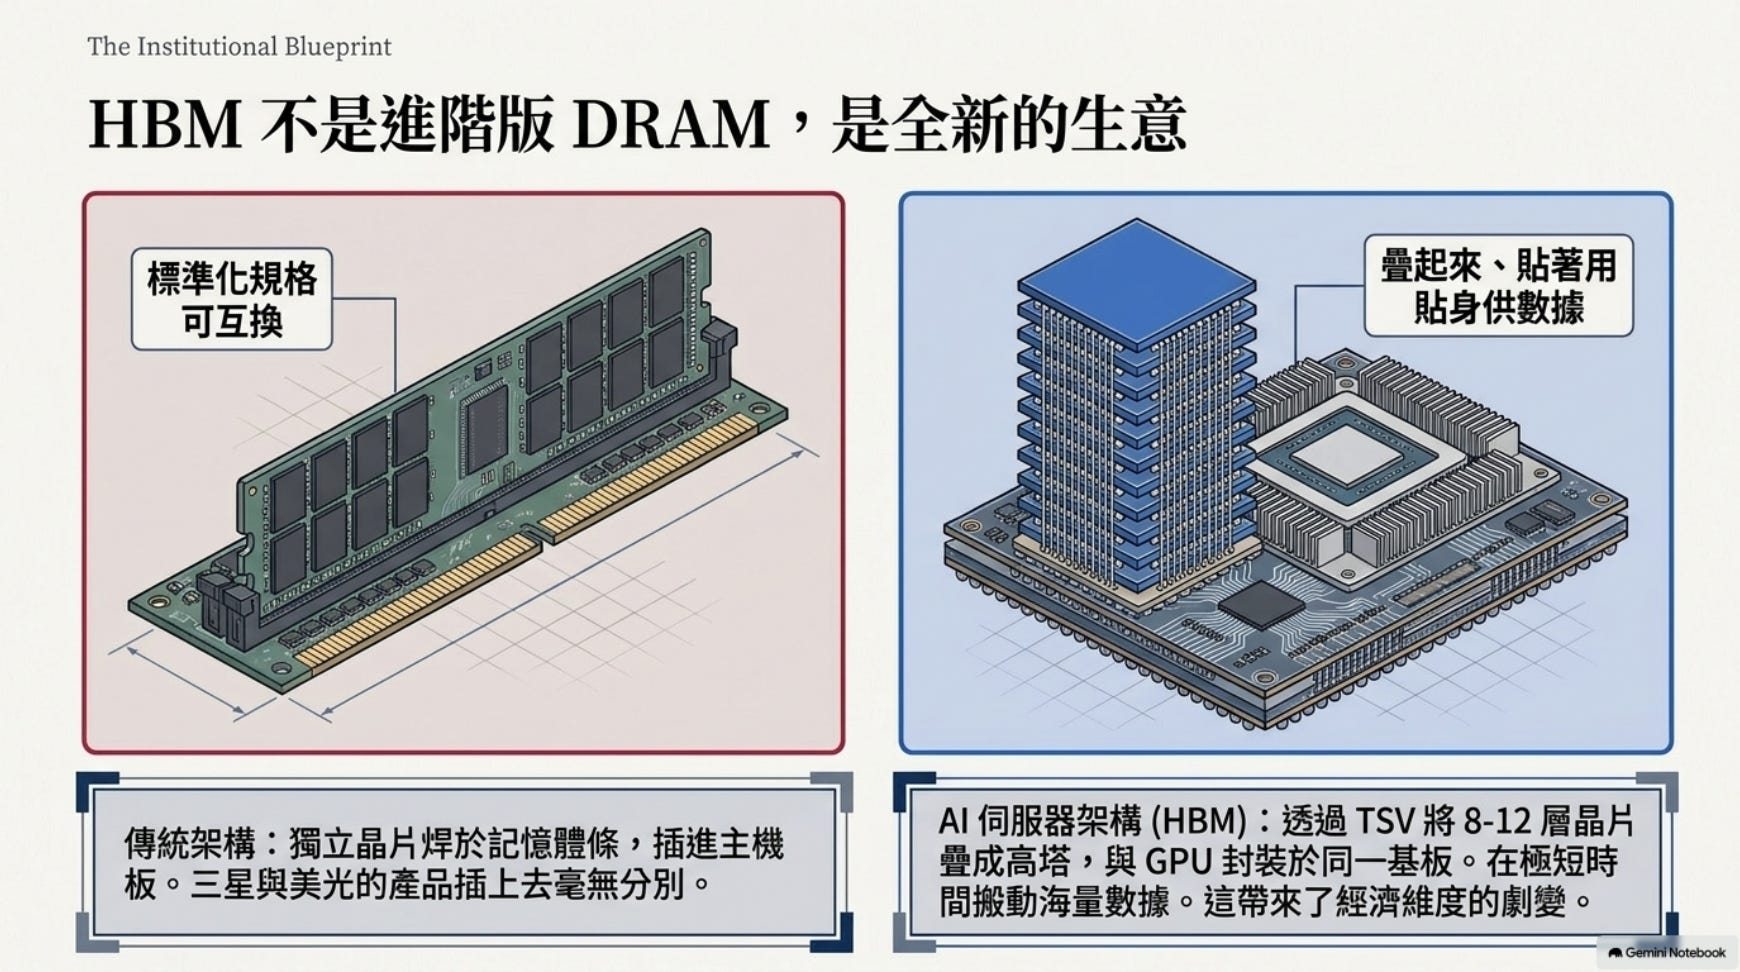
先拆開 HBM 和傳統 DRAM 的分別。
技術上,傳統 DRAM(你電腦裡的 DDR4、DDR5)是一顆顆獨立晶片,焊在記憶體條上插進主機板,規格完全標準化——三星的條和美光的條,插上去沒有分別。相反,HBM(High Bandwidth Memory,高頻寬記憶體)是把八至十二層 DRAM 晶片用 TSV(穿透晶片的垂直導線)疊成一座塔,再和 GPU 封裝在同一塊基板上,貼身供數據。AI 晶片要在極短時間搬動海量數據,靠的就是這種「疊起來、貼著用」的結構。
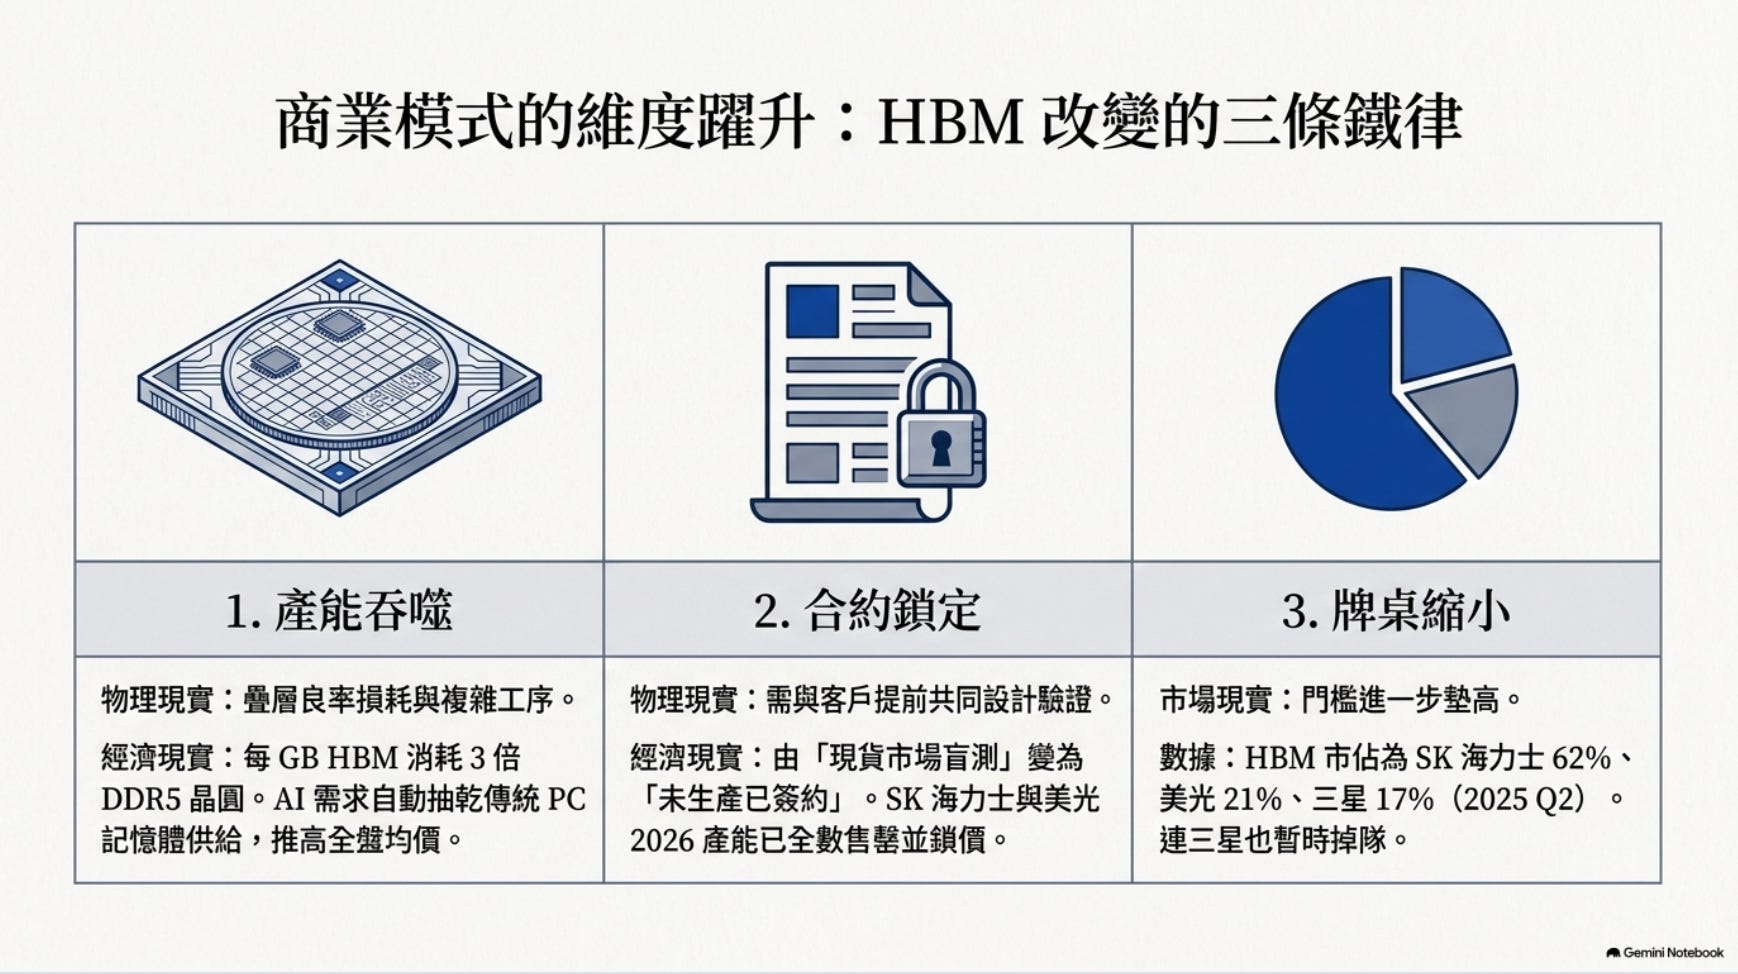
技術上的差異會帶來三個經濟上分別:
第一,HBM 吞產能。疊層有良率損耗、工序更多,每 GB 的 HBM 大約要吃掉三倍於 DDR5 的晶圓(Tom’s Hardware,2026)。三大廠把產能轉去 HBM,等於自動抽走傳統 DRAM 的供給。所以 AI 伺服器的需求,會令你砌機用的記憶體條加價。兩個看似無關的市場,在晶圓廠裡是同一條產能。
第二,HBM 不可互換。它要和客戶提前共同設計、驗證,週期以年計。SK 海力士和美光的 2026 年 HBM 產能,提前一年已經全數售罄、價格預先鎖定。一件商品由「賣出去才知道價」變成「未生產已簽約」,這在商業模式上已經不是 commodity,是合約生意。
第三,HBM 的牌桌更小。市佔是 SK 海力士 62%、美光 21%、三星 17%(Chosun Biz,2025 年第二季)。連三星都暫時掉了隊。用光譜的語言講:傳統 DRAM 是寡頭賣商品,HBM 是差異化寡頭,接近壟斷。美光的毛利率預測能從 59% 的歷史高位再上到 81%,原因就在這裡。
美光由 2012 年的破產收購者,變成今天市值以萬億美元計的公司,背後不是週期運氣,而是身份的改變:
由競爭者演變成寡頭壟斷。
把框架帶走:買任何週期股之前,先答三條問題
這套框架的用處不在記憶體,而在所有週期性行業——航運、面板、鋼鐵、油服、航空。入場之前,先答三條。
一、牌桌上坐著幾個人? 查 CR3。頭三家佔 90% 以上,週期是可以捱過去的風浪;頭十家加起來不過半,週期是絞肉機。面板行業長期是後者,航空業一百年來也是後者。
二、門檻是在升還是在跌? 寡頭的定價權全靠門檻保護。先進 DRAM 廠造價以百億美元計、技術每兩三年迭代一次,這是門檻在升。反例是航運:船是可以問銀行借錢買的,運價一好,訂單就湧向船廠——門檻形同虛設,而且信貸越鬆,蛛網擺得越大。
三、產品在差異化,還是在商品化? HBM 把記憶體推向差異化,是光譜右移;當年智能手機由差異化走向規格趨同,就是光譜左移,利潤率跟著左移。
最後一句提醒:牌桌是可以加人的。中國的長鑫存儲(CXMT)2026 年第二季收入按年增長 716%(Counterpoint),背後是國家級補貼。而補貼,正是專門用來撞爛入場門檻的工具。用同一個框架看:如果幾年後 CR3 由 95% 回落到 80%,上面的故事就會開始倒帶。
框架不會告訴你結局,但會告訴你該盯住哪個數字。
所以,下次再聽到有人爭論「週期股現在是頂還是底」,你可以問兩條更好的問題:這個行業的供給,要遲多久才追得上價格?牌桌上,坐了幾個人?
週期不是天氣。週期是機器,而人數決定它的震幅。
本文為教育內容,非投資建議。
主要數據來源: CFA 課程經濟學(Understanding Business Cycles;市場結構)、蛛網模型(Ezekiel, 1938 豬週期研究)、Counterpoint Research(2026 Q2 DRAM 市佔)、TrendForce(2021 CR3)、Chosun Biz(2025 Q2 HBM 市佔)、Tom’s Hardware(2026,HBM 晶圓消耗)、公司財報(美光 FY2022–23)、13F 申報與 GuruFocus(帕伯萊、喜馬拉雅資本持倉)、The Memory Guy/Chiplog 行業史料(1996–2012 價格與破產事件)。