

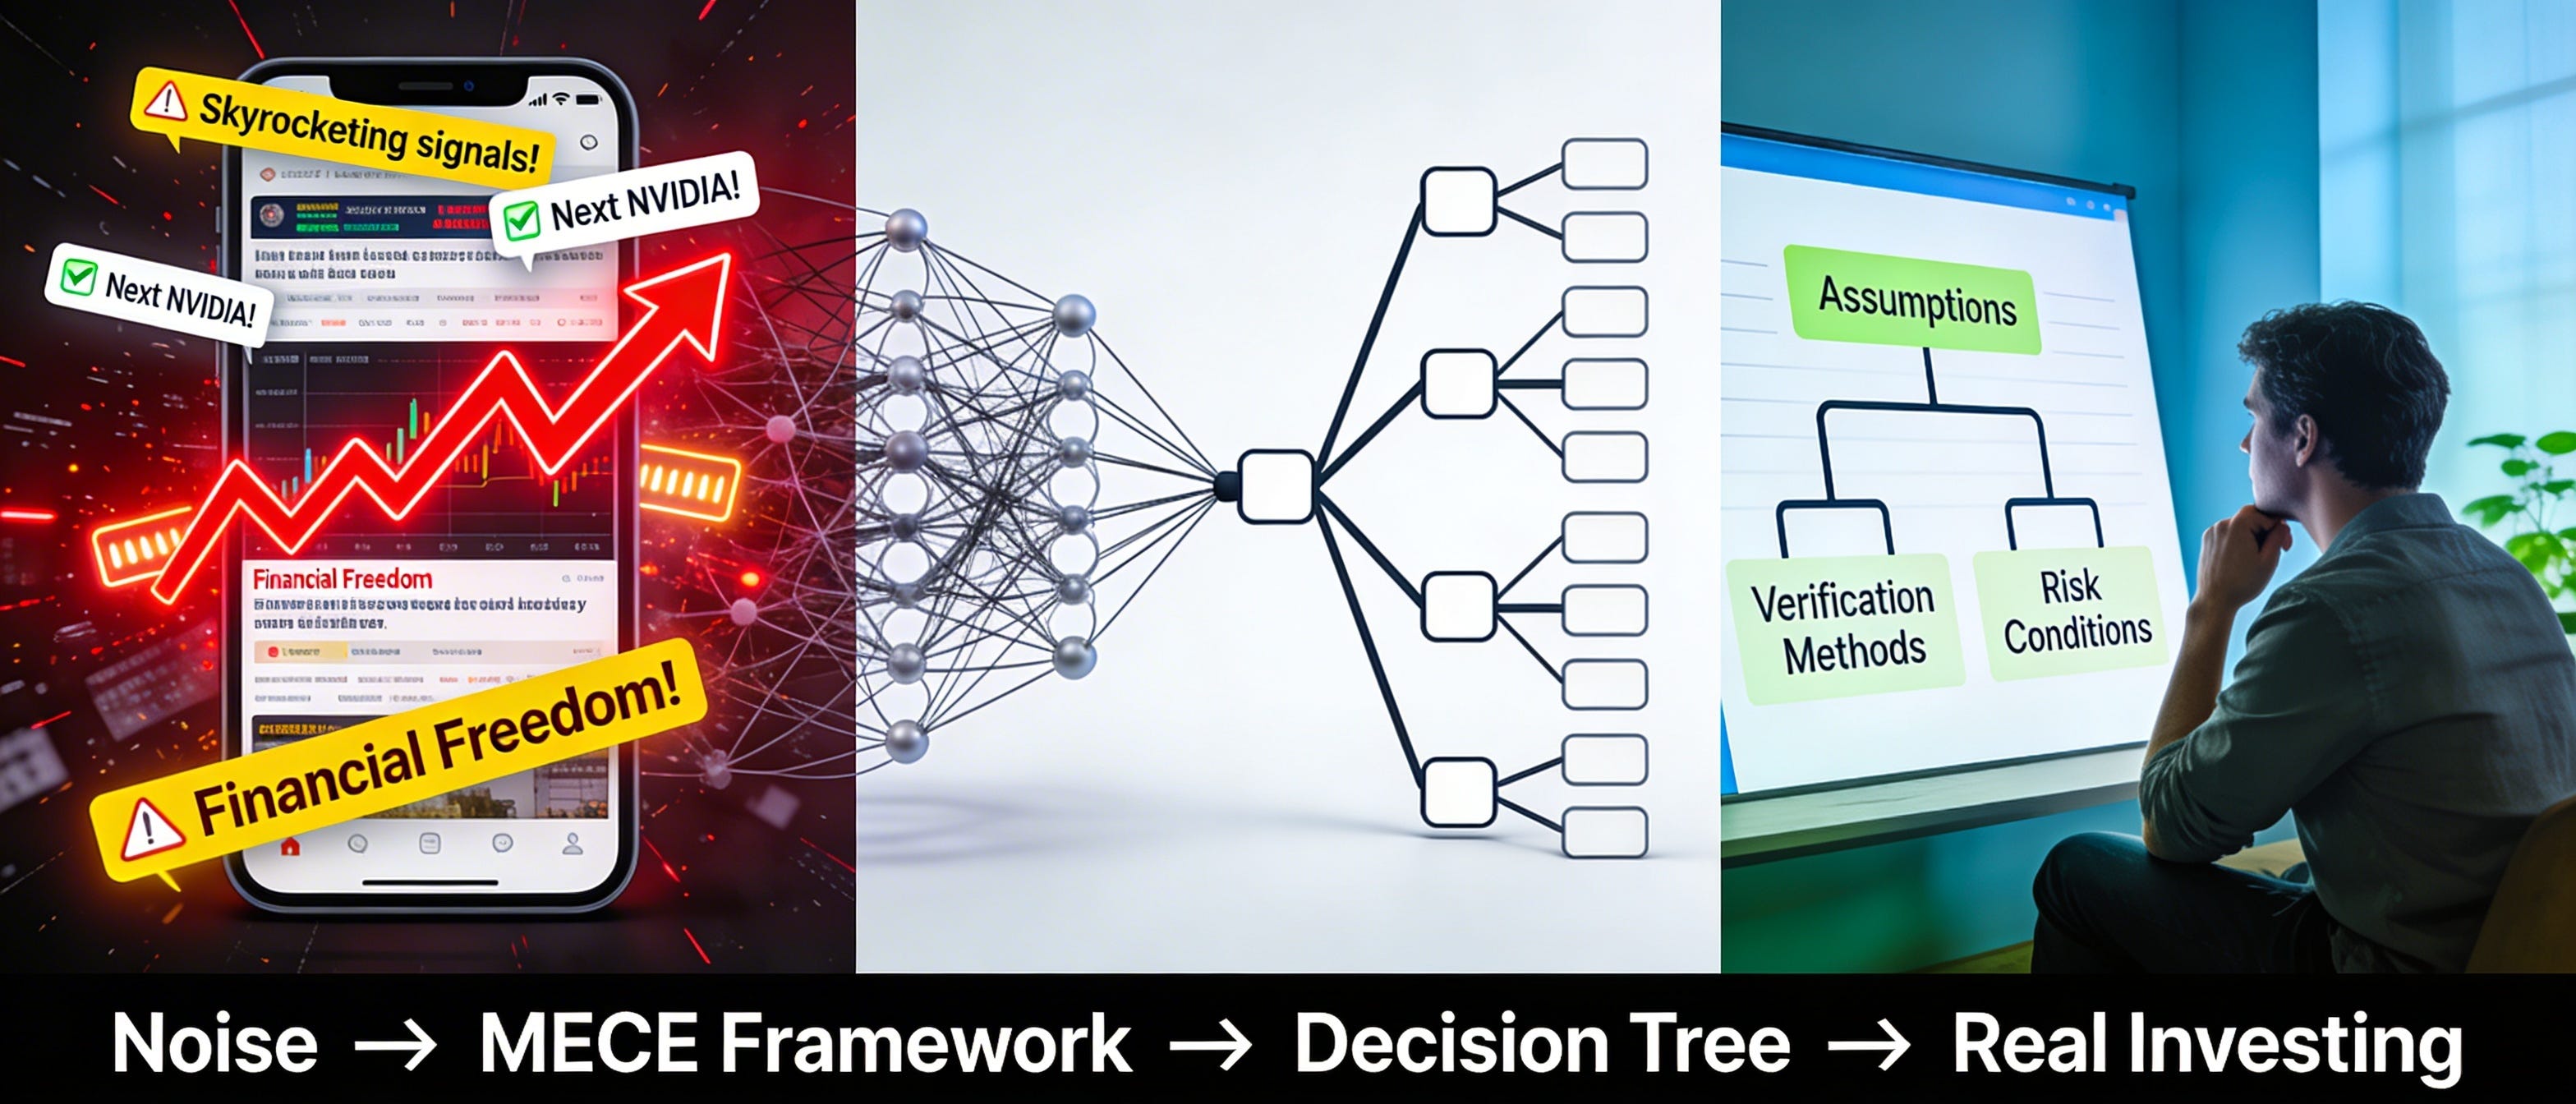
你有沒有試過這種感覺:
打開財經新聞,看了一個小時,某個分析師說 Nvidia 是 AI 最大受惠者,某個 KOL 說量子電腦即將改變世界,某篇報告說這隻股票目標價上漲 50%。
你覺得自己好像懂了。
然後你買了。
然後跌了 30%。
問題不是你不夠努力,問題是你看的那些東西,從一開始就不是拿來幫你做決策的。
有一個說法,可以解釋為什麼大部分金融分析都是廢話。
它來自語言學家 Steven Pinker:
想法是網狀的。語法是樹狀的。文字是線性的。
“Encode a web of ideas into a string of words using a tree of phrases.”
聽起來很抽象,讓我用你熟悉的東西來說。
【世界是三維的網】
商業世界是一張三維空間的網。
美聯儲加息,科技股估值下跌,科技股一跌,風投情緒變差,創業公司融資變難,競爭格局改變,某些公司死掉,某些公司反而變強。
但同一時間,黃金在漲,因為避險需求;美元在波動,因為日本央行的決策;某個 AI 公司突然宣布突破,又把整個科技板塊拉了回來。
這張網沒有單一起點,也沒有線性因果。
而且,沒有任何一個人能夠看到整張網。
你看到的永遠都是局部。
【分析是二維的樹】
這就是為什麼「分析」這件事如此重要,也如此困難。
負責任的分析,是把這張三維的網,壓扁成一棵二維的邏輯樹。
這棵樹有個嚴格要求:Hypothesis Driven, Mutually Exclusive, Collectively Exhaustive (假設驅動 | 相互獨立 | 完全窮盡)。
舉個例子。
你研究 Palantir,你的主要問題是:它的增長能否持續?
一個不負責任的分析師會說:AI 需求爆發,政府合約穩定,商業端高速增長,所以買入。這是一條線,不是一棵樹。
一個負責任的分析師會把問題拆成樹:
第一支:政府端增長的可持續性。驗證方法是什麼?觀察美國國防預算、合約續約率。失效條件是什麼?如果國防預算削減超過 10%,這支分岔就斷了。
第二支:商業端的滲透能力。驗證方法?看 AIP 的新客戶增長速度與 net dollar retention。失效條件?如果大型企業客戶的 NRR 低於 115%,增長故事就站不住。
第三支:估值是否已 price in 了過於樂觀的假設?看 P/S 與 Rule of 40 是否合理。
每一支分岔都有:假設、驗證方法、失效條件。
這才是樹。
樹狀分析的好處是:你知道什麼時候自己錯了。而不是等到股價跌了 40%,才跟自己說「長期持有就好」。
【文字是線性的陷阱】
但文章、報告、影片,天然是線性的。
讀者只能從第一句讀到最後一句。
這本來只是一個表達限制。但它在金融世界變成了最大的陷阱。
因為線性故事可以把樹隱藏掉。
賣方分析師寫報告,不是為了讓你做好決策,而是為了讓你成交。當他的薪水與承銷業務掛鉤,他不敢把真正的風險放在主幹上,因為那會嚇跑客戶。
所以你看到的是:風險被寫成保險條款,存在但不影響結論。分岔被藏進最後一頁的 risk factors。主幹是一條通往「買入」的高速公路。
KOL 寫分析文,是為了流量。
一條「Palantir 正在改變世界,這五個原因告訴你現在是買入時機」的線性故事,比一篇「Palantir 值不值得買?我用 MECE 框架把它拆開來看」的樹狀分析,更容易被轉發。
線性敘事的最終武器,叫做「敘事式必然性」:把不確定性寫成命運,把「可能」寫成「一定」。
Nvidia 一定是 AI 最大受惠者?不一定,AMD 和自研晶片正在蠶食份額。
量子電腦即將改變世界?可能,但 timeline 是 5 年還是 20 年,沒有人知道。
還有一種更陰險的變體,叫「事後線性化」:當股價崩了,分析師回頭整理「三大原因」,邏輯完美閉環,讀起來好像一切早有預兆。但如果他在事前真的看到了,為什麼當時沒說?
【頻道初衷】
這就是我做這個頻道的原因。
在妖股和高波動成長股的世界裡,好聽的故事永遠不缺。
缺的是:
有人願意把故事拆成假設。把假設放進結構。把結構拉去跟數據對打。然後老實告訴你:「什麼條件成立我才買,什麼條件出現我就認錯賣出。」
真正有價值的分析,讀起來往往不那麼性感。
你會看到作者掙扎的痕跡——他在試圖把一張三維的網,強行壓入一棵二維的邏輯樹,然後老實地告訴你每個分岔的失效條件。
下次你看到一篇完美順滑、一路把你推向「買入」的長文,先停一下。
問一個很掃興、但很救命的問題:
那棵樹在哪裡?
如果你只看到一條直線,
那多半只是有人把三維的網,偷懶寫成一條必然上漲的故事。
找不到訂閱的地方
非常好的思維!相信你的分享!